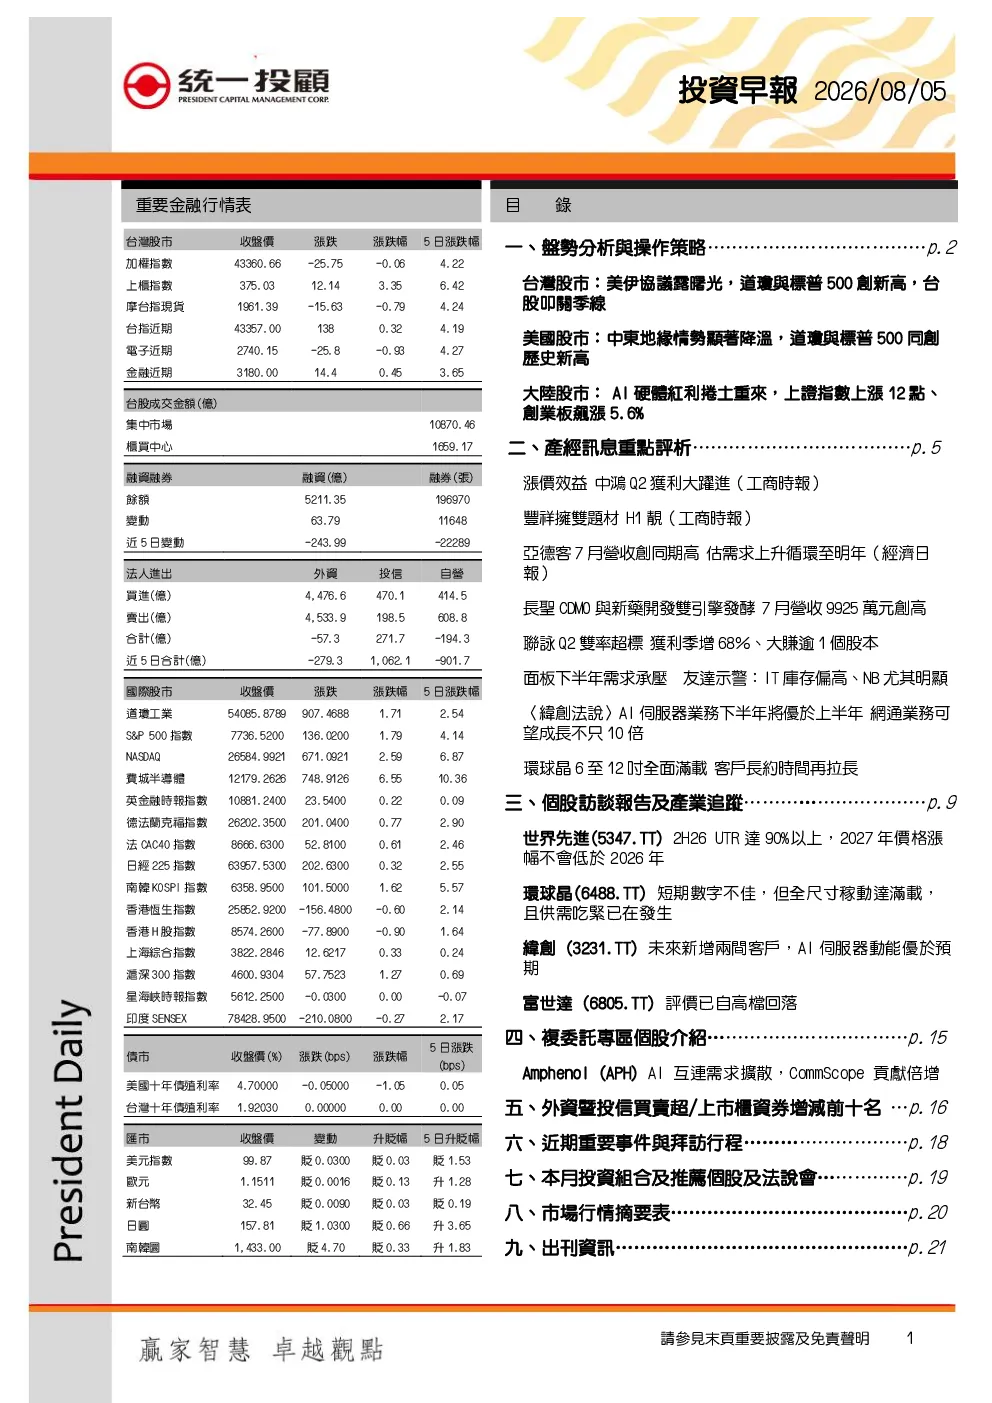
盤勢分析與操作策略
- 台灣股市:美伊協議露曙光,道瓊與標普500創新高,台股叩關季線。美國7月ISM報佳激勵美股,台股盤面電子權值股遭遇賣壓,資金往中小型AI相關族群流入。美伊談判進展、台股佳音、AI題材激勵等因素有利台股強攻季線,但SpaceX及AMD盤後財報重挫干擾,外資台指空單仍高,須提防行情劇烈波動。操作建議「控制持股水位、逢低布局、反彈汰弱留強」,選股以流動性佳的中大型AI權值股為主。長線追蹤族群:台積電及先進製程/封裝、載板與PCB、電源管理相關、機箱滑軌、機器人概念、特用化學及自行車等族群。
- 美國股市:中東地緣情勢顯著降溫,道瓊與標普500同創歷史新高。美伊談判進展、地緣衝突降溫提振市場風險偏好,推升美股四大指數強勢上漲。強勁企業投資帶動美國經濟穩健擴張,ISM製造業PMI創近4年新高,2Q26財報季表現良好,獲利優於預期比例接近9成。預期美股呈現強勢格局。
- 大陸股市:AI硬體紅利捲土重來,上證指數上漲12點、創業板飆漲5.6%。美伊重返談判桌、AI疑慮緩解,市場風險偏好回升。中國政治局定調下半年加大逆週期調節力度,人行保持流動性充裕,加上「國家隊」積極護盤,有利指數反彈。預期陸股將呈築底反彈格局。
產經訊息重點評析
- 漲價效益中鴻Q2獲利大躍進:中鴻Q2獲利回升主要受惠鋼價上揚,4至6月熱軋產品累計調漲約3,600元/噸,利差擴大,報價上漲帶動下游客戶備貨意願提升。展望2H26,受歐美暑修、印度雨季影響,3Q26鋼市需求轉弱,預期利差收斂。維持中立投資評等,目標價18.2元。
- 豐祥擁雙題材H1靚:豐祥上半年稅後純益5.57億元、年增達54.72%。受惠北美休閒車客戶拉貨增溫、越南電動機車需求優於預期,加上電子新業務開始量產。研究部上修今明兩年獲利5~6%,預估2026年EPS 16.83元,目標價上調至245元,維持買進評等。
- 亞德客7月營收創同期高估需求上升循環至明年:亞德客7月營收39.94億元,+2.1%MoM/+50.78%YoY,達成率是35.7%,符合預期。研究部持續看好亞德客氣動元件成長強勁,線性滑軌營收與毛利率同步成長,半導體與電動元件高毛利加持。預估2026/27年EPS為59.28元/68.17元,目標價1700元,建議買進。
- 長聖CDMO與新藥開發雙引擎發酵7月營收9925萬元創高:長聖7月營收9,925萬元,+5.72%MoM,+20.72YoY%,營收續創新高。成長主要受惠CDMO業務穩定放量,隨著醫療院所合作深化與臨床應用持續拓展,CDMO業務已成為穩定現金流來源。預估2026年稅後EPS5.62元,+33.0%YoY。評價方面,維持中立投資評等,目標價197元。
- 聯詠Q2雙率超標獲利季增68%、大賺逾1個股本:聯詠2Q26營收286.6億元,成長23.8%QOQ,成長9.6%YOY,毛利率達到42.4%,推估主要是產品開始反應漲價。預估2026年EPS30.4元,在明日法說會後有望上修至33-34元,維持買進建議。
- 面板下半年需求承壓友達示警:友達顯示訂單能見度偏低,保守預期2026年全年業務高個位數衰退。未來依靠非顯示業務,預期2026年非顯示仍有雙位數的高成長。維持中立評等。
- 〈緯創法說〉AI伺服器業務下半年將優於上半年網通業務可望成長不只10倍:緯創2Q26營收8,954億元,增加5.8%QOQ,成長62.4%,營收達成率約101%,符合預期。下半年展望正向,隨著Rubin及AMD L6量產,有望達雙位數成長。預估2027年全年營收至5.91兆元,EPS上修至25.3元,給予10倍本益比,目標價上調至253元,維持買進評等。
- 環球晶6至12吋全面滿載客戶長約時間再拉長:環球晶2Q26本業表現不如預期,但業外挹注下,單季稅後EPS 7.9元。預期矽晶圓產業於2H26~2028年走向供不應求趨勢不變,AI引領全球產能擴產,加速先進封裝、先進製程、矽光子及複合晶圓發展,對晶圓需求正在快速上升。預估2026、2027年稅後EPS分別為19.49元及32.53元,給予上緣的6X PBR,目標調升至1350元,維持買進建議。
- 世界先進(5347.TT)2H26 UTR達90%以上,2027年價格漲幅不會低於2026年:世界先進2Q26本業符合預期,3Q26出貨受限於設備瓶頸,但ASP及產品組合持續改善。展望2H26,PMIC仍是成長主軸,預期下半年細線寬及PMIC比重將進一步提升,整體UTR也將提升至90%以上。展望2027年,2027年持續供不應求,預期Power IC、Discrete在2H26~2027年有非常大成長,2027年價格調漲幅度不會比2026年小。預估2026、2027年稅後EPS分別為6.04元及8.20元,給予明年PER 25X,目標價205元,評等調升至買進。
個股訪談報告及產業追蹤
- 世界先進(5347.TT):2H26 UTR達90%以上,2027年價格漲幅不會低於2026年。
- 環球晶(6488.TT):短期數字不佳,但全尺寸稼動達滿載,且供需吃緊已在發生。
- 緯創(3231.TT):未來新增兩間客戶,AI伺服器動能優於預期。
- 富世達(6805.TT):評價已自高檔回落。
- Amphenol (APH):AI互連需求擴散,CommScope貢獻倍增。
外資暨投信買賣超/上市櫃資券增減前十名
(未提供詳細內容)
近期重要事件與拜訪行程
(未提供詳細內容)
本月投資組合及推薦個股及法說會
(未提供詳細內容)
市場行情摘要表
(未提供詳細內容)
附 錄 二 : 免 責 宣 言
(未提供詳細內容)