猜你想问
君正股份研报核心内容是什么?
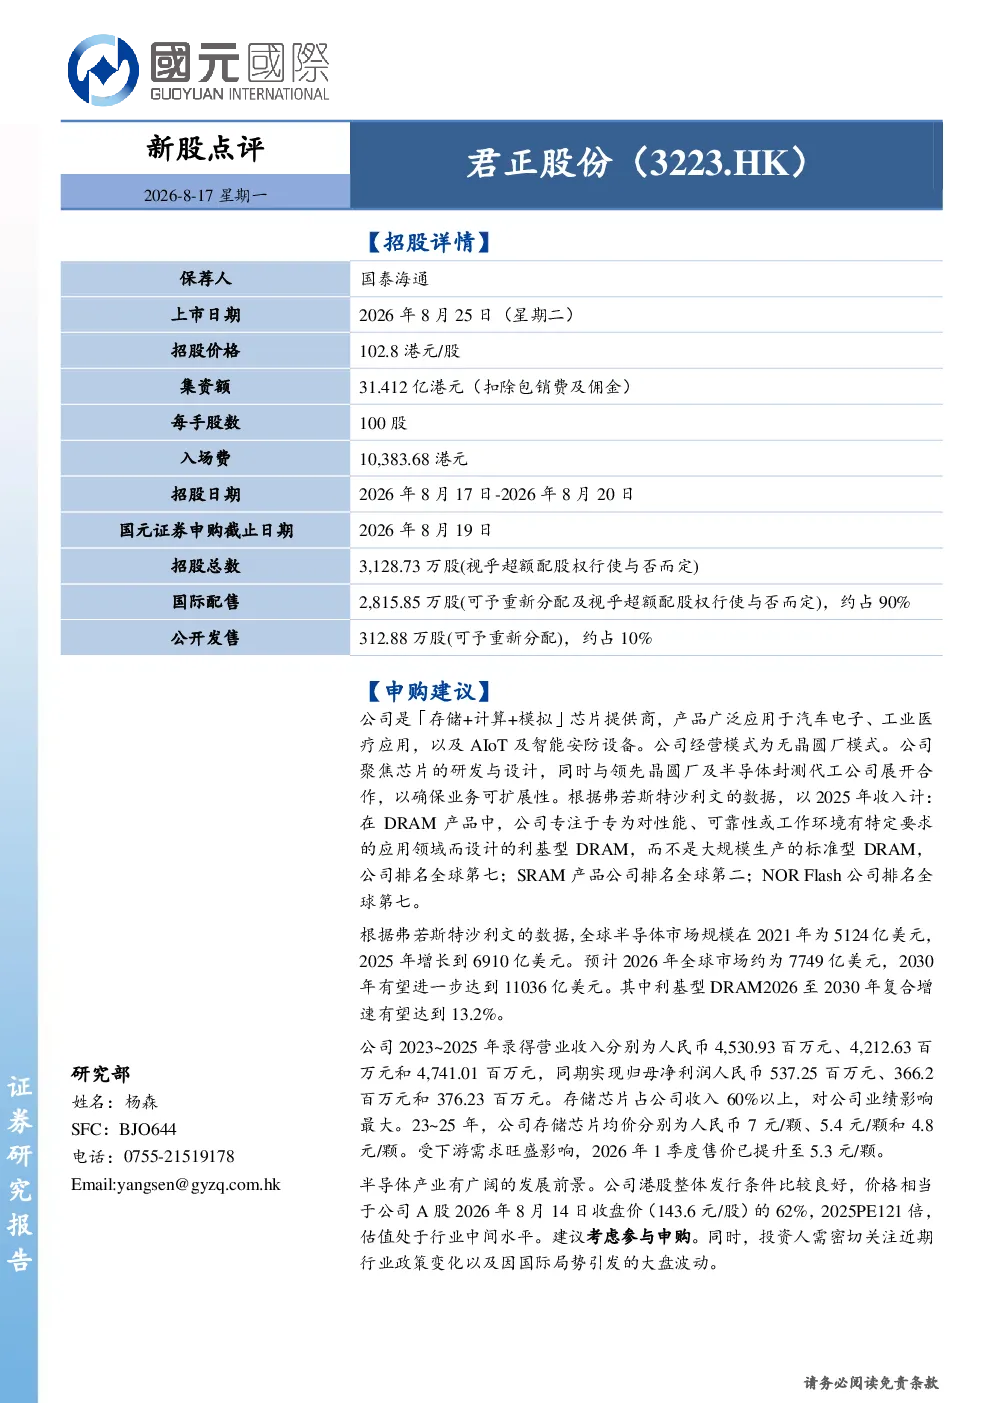
君正股份研报核心内容是分析其作为一家专注于存储+计算+模拟芯片研发的无晶圆厂企业的业务。公司产品广泛应用于汽车电子、工业医疗、AIoT及智能安防等领域,主要产品包括利基型DRAM、SRAM和NORFlash,其中存储芯片收入占比超过60%。报告指出,2025年公司在全球DRAM、SRAM和NORFlash市场分别排名第七、第二和第七。公司财务表现方面,2023-2025年营业收入分别为45.31亿元、42.13亿元、47.41亿元,归母净利润分别为5.37亿元、3.66亿元、3.76亿元。存储芯片均价从2023年的7元/颗下降至2024年的5.4元/颗,但2026年Q1已回升至5.3元/颗。估值方面,2025年PE为121倍,处于行业中等水平。
利基型DRAM行业发展趋势如何?
利基型DRAM行业发展趋势向好。根据弗若斯特沙利文数据,2026-2030年利基型DRAM市场复合增速预计为13.2%。君正股份在该领域具有竞争优势,2025年全球市场排名第七。全球半导体市场规模持续扩大,预计2025年达到6910亿美元,2026年约7749亿美元,2030年预计11036亿美元。利基型DRAM作为半导体细分领域,受益于汽车电子、工业医疗等高端应用场景的需求增长,市场前景广阔。公司业务模式可确保业务可扩展性,未来发展潜力较大。
君正股份研报重点分析了哪些方向?
君正股份研报重点分析了其在利基型DRAM、SRAM和NORFlash领域的研发与设计能力,以及产品在汽车电子、工业医疗、AIoT及智能安防等领域的应用情况。报告详细分析了公司2023-2025年的财务表现,包括营业收入、归母净利润和存储芯片均价的变化趋势。此外,报告还评估了公司在全球市场的竞争地位,指出其在DRAM、SRAM和NORFlash市场的排名,以及2025年PE为121倍的估值水平。研报还关注了公司业务模式的可扩展性,以及利基型DRAM市场的增长前景。
当前半导体市场现状如何?
当前半导体市场现状积极。根据弗若斯特沙利文数据,全球半导体市场规模持续增长,2021年为5124亿美元,2025年预计达到6910亿美元,2026年约7749亿美元,2030年预计达到11036亿美元。利基型DRAM市场作为半导体细分领域,预计2026-2030年复合增速为13.2%,显示出良好的发展潜力。君正股份在利基型DRAM市场排名第七,表明其在全球市场具有一定竞争力。同时,存储芯片均价在2023年下降后,2026年Q1已回升至5.3元/颗,市场环境有所改善。
君正股份研报有哪些风险提示?
君正股份研报提示了几个风险因素。首先,行业政策变化可能对公司业务产生影响,半导体行业受政策调控影响较大,需关注相关政策动态。其次,国际局势的不确定性也可能对公司的供应链和市场需求造成影响。此外,存储芯片市场竞争激烈,公司需持续提升技术水平和产品竞争力。最后,虽然利基型DRAM市场前景广阔,但公司业务模式仍需进一步验证,需关注其业务扩展的实际情况。投资者在决策时需充分考虑这些风险因素。