猜你想问
卫星化学2026年中报主要业绩数据有哪些?
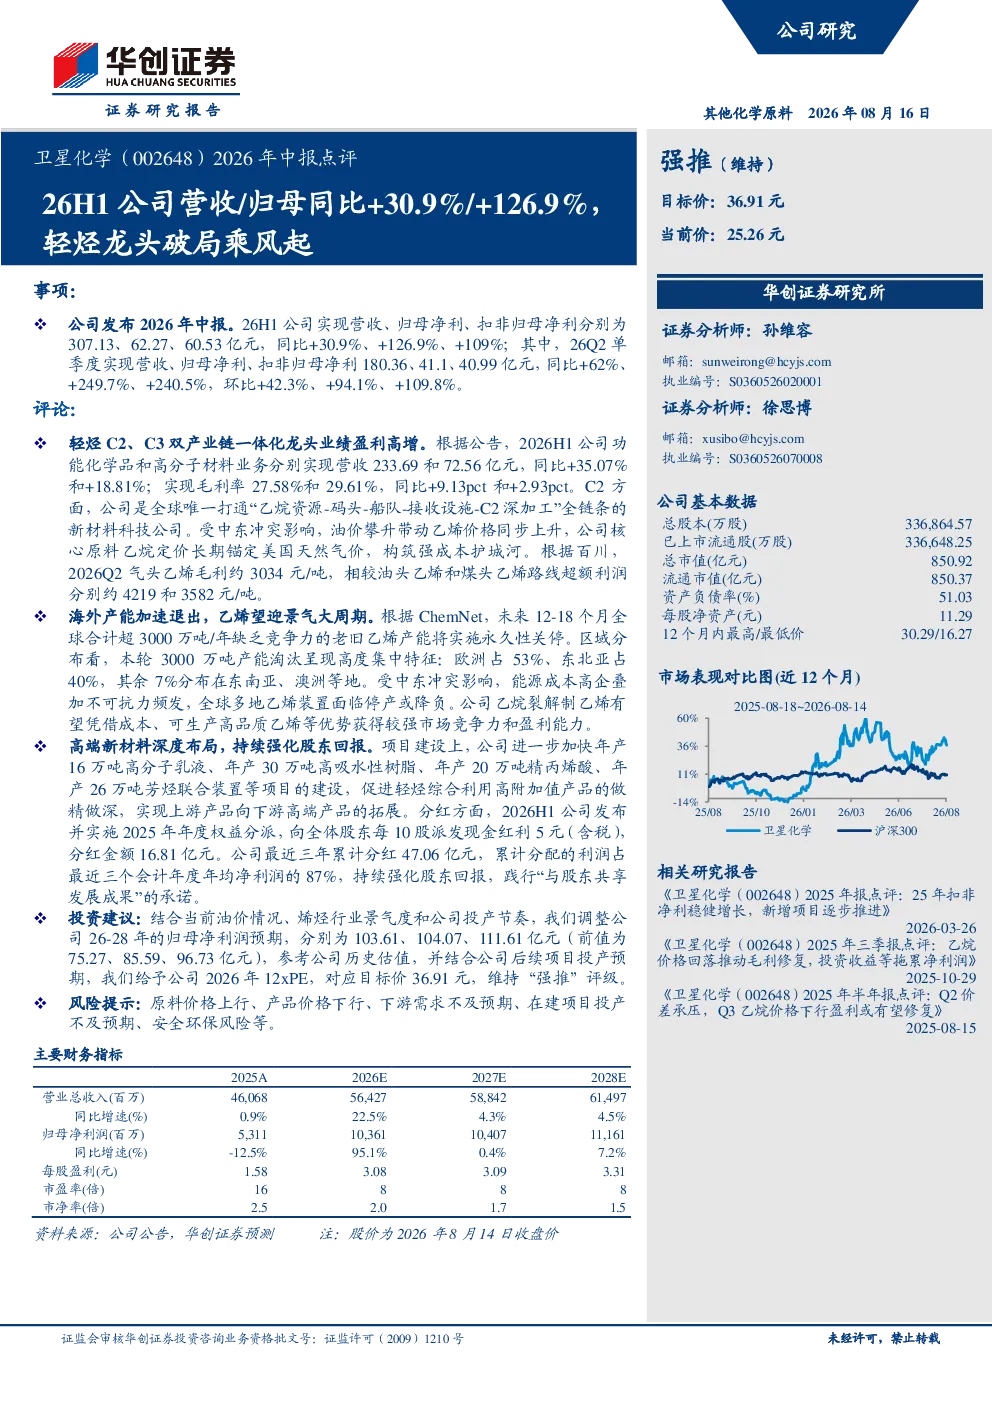
2026年上半年,卫星化学实现营收307.13亿元,同比增加30.9%,归母净利润62.27亿元,同比大幅增长126.9%。扣非归母净利润为60.53亿元,同比增长109%。第二季度单季度营收和归母净利润分别为180.36亿元和41.1亿元,环比增长显著,扣非归母净利润为40.99亿元,环比增长109.8%。这些数据反映出公司业绩强劲增长,盈利能力大幅提升。
卫星化学在轻烃综合利用领域有哪些竞争优势?
卫星化学是全球唯一打通“乙烷资源-码头-船队-接收设施-C2深加工”全链条的企业,核心原料乙烷定价锚定美国天然气价,构筑了强大的成本护城河。2026年第二季度,气头乙烯毛利约3034元/吨,相较油头和煤头路线分别超额利润约4219元/吨和3582元/吨。这一独特优势使公司在乙烯生产领域具备显著的成本和品质优势。
报告对卫星化学高分子材料业务的展望如何?
报告显示,卫星化学的功能化学品和高分子材料业务分别实现营收233.69亿元和72.56亿元,营收同比增长35.07%和18.81%,毛利率分别提升9.13pct和2.93pct。公司正加快高分子乳液、高吸水性树脂、精丙烯酸、芳烃联合装置等项目建设,拓展轻烃综合利用高附加值产品,未来有望进一步提升产品附加值和市场竞争力。
当前全球乙烯行业市场状况如何?
全球乙烯行业正经历产能调整,未来12-18个月预计关停超3000万吨/年老旧乙烯产能,主要集中欧洲和东北亚。中东冲突导致能源成本高企,全球乙烯装置面临停产或降负。在此背景下,卫星化学凭借其乙烷裂解制乙烯项目的成本和品质优势,有望获得较强市场竞争力。
卫星化学投资分析中提示的主要风险有哪些?
报告提示的主要风险包括原料价格上行、产品价格下行、下游需求不及预期、在建项目投产不及预期、安全环保风险等。这些风险可能对公司业绩产生不利影响,投资者需密切关注相关市场变化和公司项目进展。
你可能感兴趣
2026年中报点评:26H1 公司营收/归母同比+32.3%/+70.1%,煤制烯烃龙头成本、规模优势显著
华创证券2026-08-14
2026年中报点评:26H1公司营收/归母同比+1.9%/+12.3%,行业景气底部彰显业绩韧性
华创证券2026-08-06
公司信息更新报告:2026H1公司扣非归母净利润同比增长109.01%,轻烃龙头盈利弹性释放
基础化工开源证券2026-08-16
巨化股份(600160)2026年中报点评:26H1归母同比+29.2%,看好制冷剂长周期景气+含氟新材料成长性
华创证券2026-08-26
礼物 国海军工 华曙高科 2026年中报点评 26H1归母净利润同比大增87 3D打印设备
未知机构2026-08-12
礼物 国海军工 铖昌科技 2026年中报点评 26H1归母净利润同比增长35 新批次低轨卫
未知机构2026-08-11
2026年中报点评:26H1归母净利润同比+27.6%,AIDC需求+产能扩张共振上行
东吴证券2026-08-24
万华化学(600309)2026年中报点评:26H1归母净利101亿元,同比+64%,三大板块表现亮眼
华创证券2026-08-29
2026年半年报点评:26H1归母净利同比+26%,海外营收占比超四成,AI+全球化驱动成长
国泰海通证券2026-08-26
分众传媒26H1业绩要点营收微降归母净利润同比增长
未知机构2026-08-19