猜你想问
这份研报主要分析了什么内容?
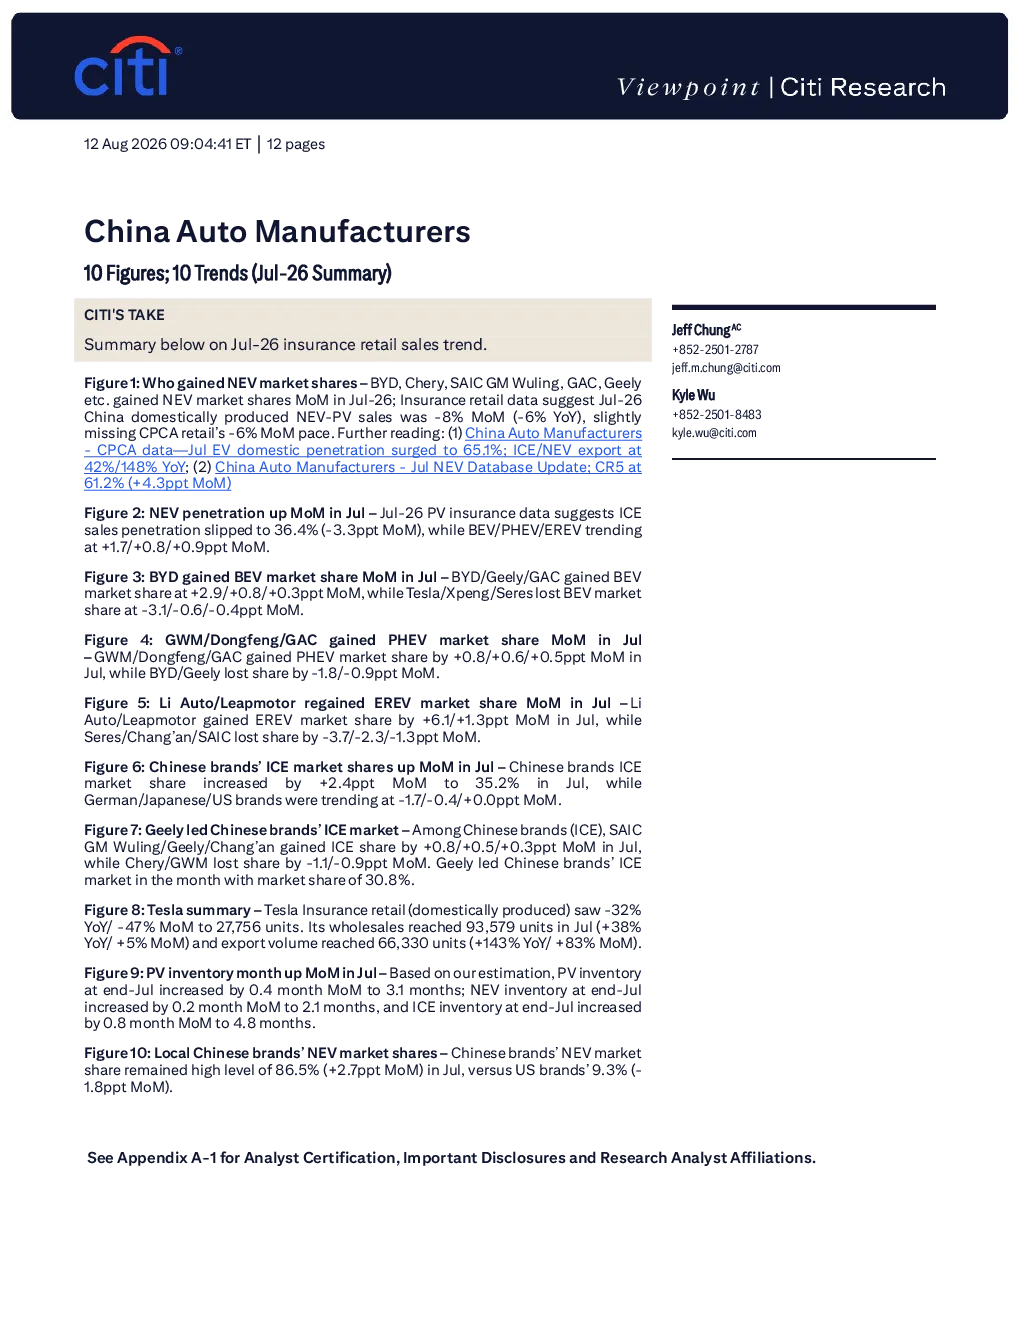
这份研报深入分析了中国新能源汽车市场的关键趋势和数据。报告涵盖了市场份额与渗透率、主要品牌表现、中国品牌市场份额以及库存情况等多个维度。数据显示,国产新能源乘用车销量环比下降8%,但电动汽车国内渗透率飙升至65.1%。比亚迪和吉利等中国品牌在BEV和燃油车市场表现强劲,市场份额持续提升。本土中国品牌新能源汽车市场份额维持在86.5%,显示出强大的市场控制力。同时,报告也指出市场库存压力逐步显现,燃油车库存增长相对较快。整体来看,中国新能源汽车市场持续增长,国产品牌优势地位进一步巩固。
中国新能源汽车赛道未来发展趋势如何?
中国新能源汽车赛道未来发展趋势向好。从市场份额与渗透率来看,电动汽车国内渗透率持续提高,国产品牌市场份额进一步提升。主要品牌如比亚迪、吉利等表现强劲,引领市场发展。中国品牌在新能源汽车领域的优势地位进一步巩固,本土品牌占据主导地位。然而,市场也面临库存压力,燃油车库存增长较快,需关注行业竞争加剧和价格战风险。总体而言,随着技术进步和消费者接受度提升,新能源汽车市场仍有较大增长空间。
研报重点分析了哪些品牌的表现?
研报重点分析了多个主要汽车品牌的表现。在新能源汽车领域,比亚迪表现突出,7月BEV市场份额环比增长2.9%,市场份额领先。吉利在BEV市场份额环比增长0.8%,同时引领中国品牌燃油车市场,市场份额为30.8%。GWM、东风和广汽在插电式混合动力汽车市场分别增长0.8/0.6/0.5个百分点。理想汽车和极氪在纯电续航市场份额环比增长6.1%/1.3个百分点。特斯拉在零售市场面临压力,销量同比-32%,但出口表现突出,出口量同比+143%。这些数据反映出中国品牌在新能源汽车市场的强劲竞争力。
当前中国新能源汽车市场现状如何判断?
当前中国新能源汽车市场现状呈现积极增长态势,但也面临一些挑战。市场渗透率持续提高,电动汽车国内渗透率飙升至65.1%,国产品牌市场份额进一步提升。本土中国品牌新能源汽车市场份额维持在86.5%,显示出强大的市场控制力。然而,市场库存压力逐步显现,新能源车库存环比增长0.2个月,达到2.1个月,燃油车库存增长相对较快,达到4.8个月。此外,特斯拉等外资品牌在零售市场面临压力,但出口表现突出。整体来看,市场持续增长,但需关注库存压力和行业竞争加剧。
研报提示了哪些风险需要注意?
研报提示了几个需要关注的风险点。首先,市场库存压力逐步显现,新能源车和燃油车库存均有所增长,可能引发价格战或影响厂商盈利能力。其次,行业竞争加剧,中国品牌市场份额持续提升,可能压缩外资品牌的生存空间。此外,特斯拉等品牌在零售市场面临压力,其销量同比-32%,环比-47%,反映出市场竞争的激烈程度。最后,政策变化和技术迭代也可能对市场格局产生影响,需持续关注行业动态。这些风险因素可能对市场参与者带来挑战。