猜你想问
这份研报主要分析了什么内容?
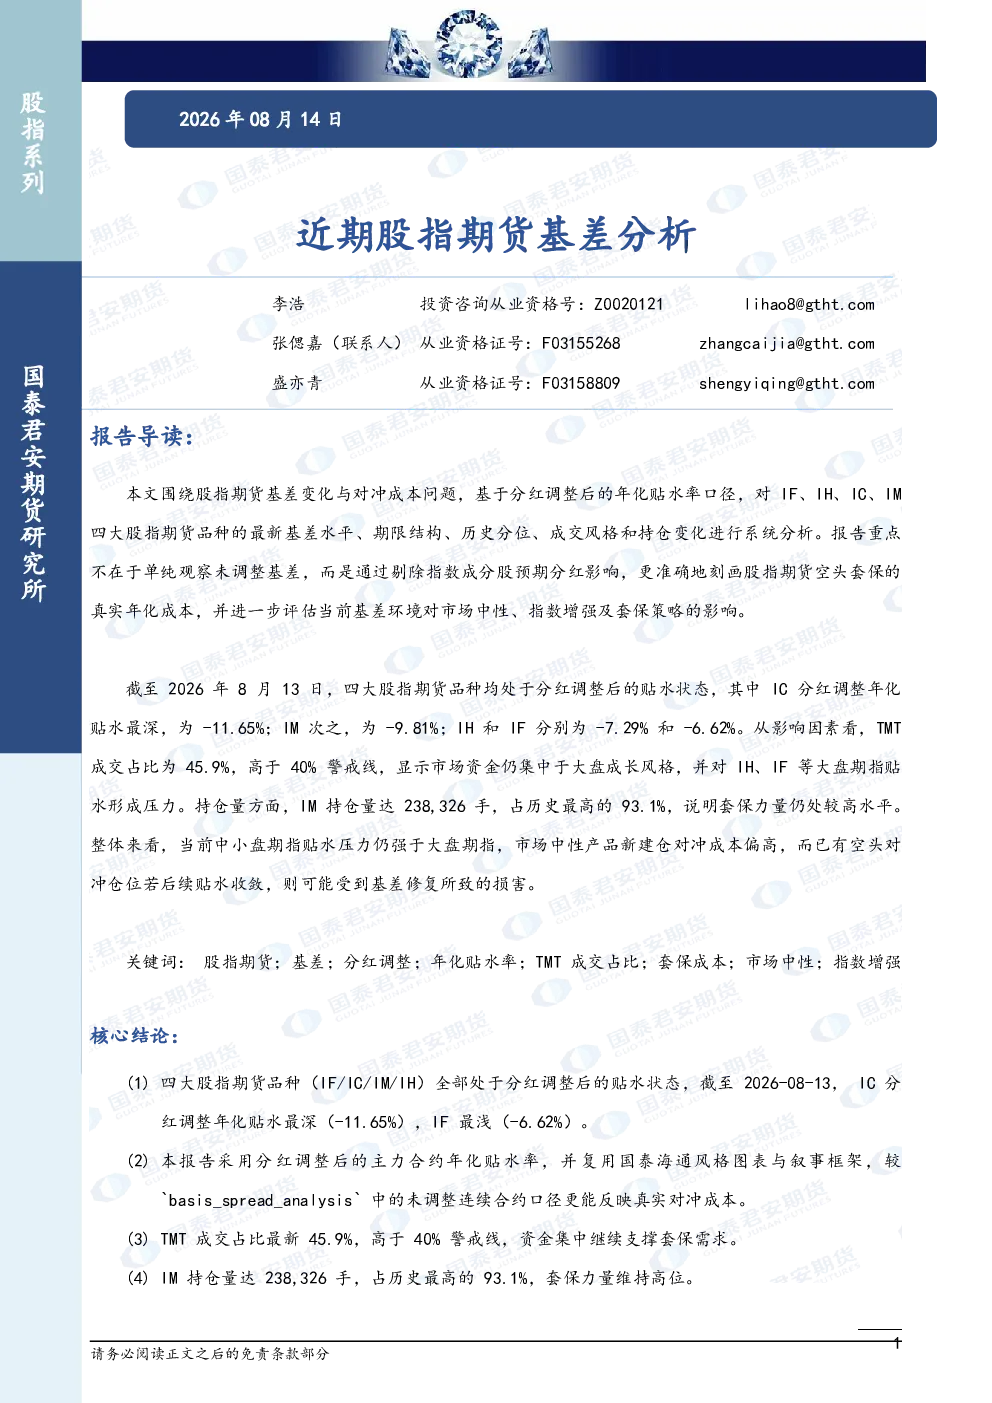
这份研报主要分析了四大股指期货品种(IF/IC/IM/IH)的基差情况,重点关注分红调整后的主力合约年化贴水率,并探讨了TMT成交占比、持仓量、期限结构等因素对基差的影响。报告指出,截至2026-08-13,IC分红调整年化贴水最深(-11.65%),IF最浅(-6.62%),且市场对中证1000中长期走势存在谨慎情绪。此外,报告还分析了套保成本、市场分歧度、政策面视角等内容,为市场中性及指数增强产品提供了参考。
当前股指期货基差的市场现状如何?
当前股指期货基差市场呈现四大期指主力合约全部贴水的状态,IC贴水最深(-11.65%),IF最浅(-6.62%)。TMT成交占比达45.9%,高于40%警戒线,支撑套保需求;IM持仓量占历史最高的93.1%,套保力量维持高位。期限结构上,IC近月合约贴水深于主力,IM远季合约贴水深于主力,反映市场对中证1000中长期走势的谨慎。IM与IC长期维持较深贴水,IH历史分位为12.1%,IM贴水近三个月变化-0.77个百分点。市场多空博弈激烈,基差波动可能加大。
研报对股指期货行业的发展趋势有何分析?
研报指出,股指期货基差受多种因素影响,包括分红调整、市场情绪、套保需求、政策面等。TMT成交占比维持高位,意味着市场资金集中于单一风格,对大盘期指贴水形成压力。持仓量占历史最高比例,显示套保力量维持高位。政策面若延续稳增长基调,贴水大概率向历史均值回归。此外,中小盘指数近一年波动更大、对冲需求更旺,与其更深的贴水相互印证。大盘股指波动性提升,IH/IF贴水处于历史较深水平,反映市场对中证1000中长期走势的谨慎情绪。
报告中提到的IF贴水增大的原因是什么?
IF贴水增大的原因主要包括市场情绪与指数下跌、分红季节性、套保抛压等因素。近20日IF期货跌幅超过现货,基差被动扩大。分红调整后的基差仍为负且较深,说明非分红因素(对冲需求/情绪)占主导。IF持仓量/成交量显著上行而价格走弱,反映空头套保或中性产品建仓增加。与其他品种对比,IF短期贴水变化反映沪深300短期对冲需求或避险情绪变化。这些因素共同导致IF贴水阶段性波动。
研报提示了哪些相关风险?
研报提示,当前股指期货基差处于贴水状态,IC年化对冲成本最高(11.65%),IF成本最低(6.62%),新开仓中性产品需谨慎。市场多空博弈激烈,基差波动可能加大,投资者需关注市场情绪变化对基差的影响。此外,政策面变化也可能影响股指期货基差,投资者需关注货币政策、资本市场政策、产业政策等。最后,若贴水持续扩大,反映现货端获取超额收益难度降低,投资者需调整投资策略。