猜你想问
贵州茅台半年报核心内容是什么?
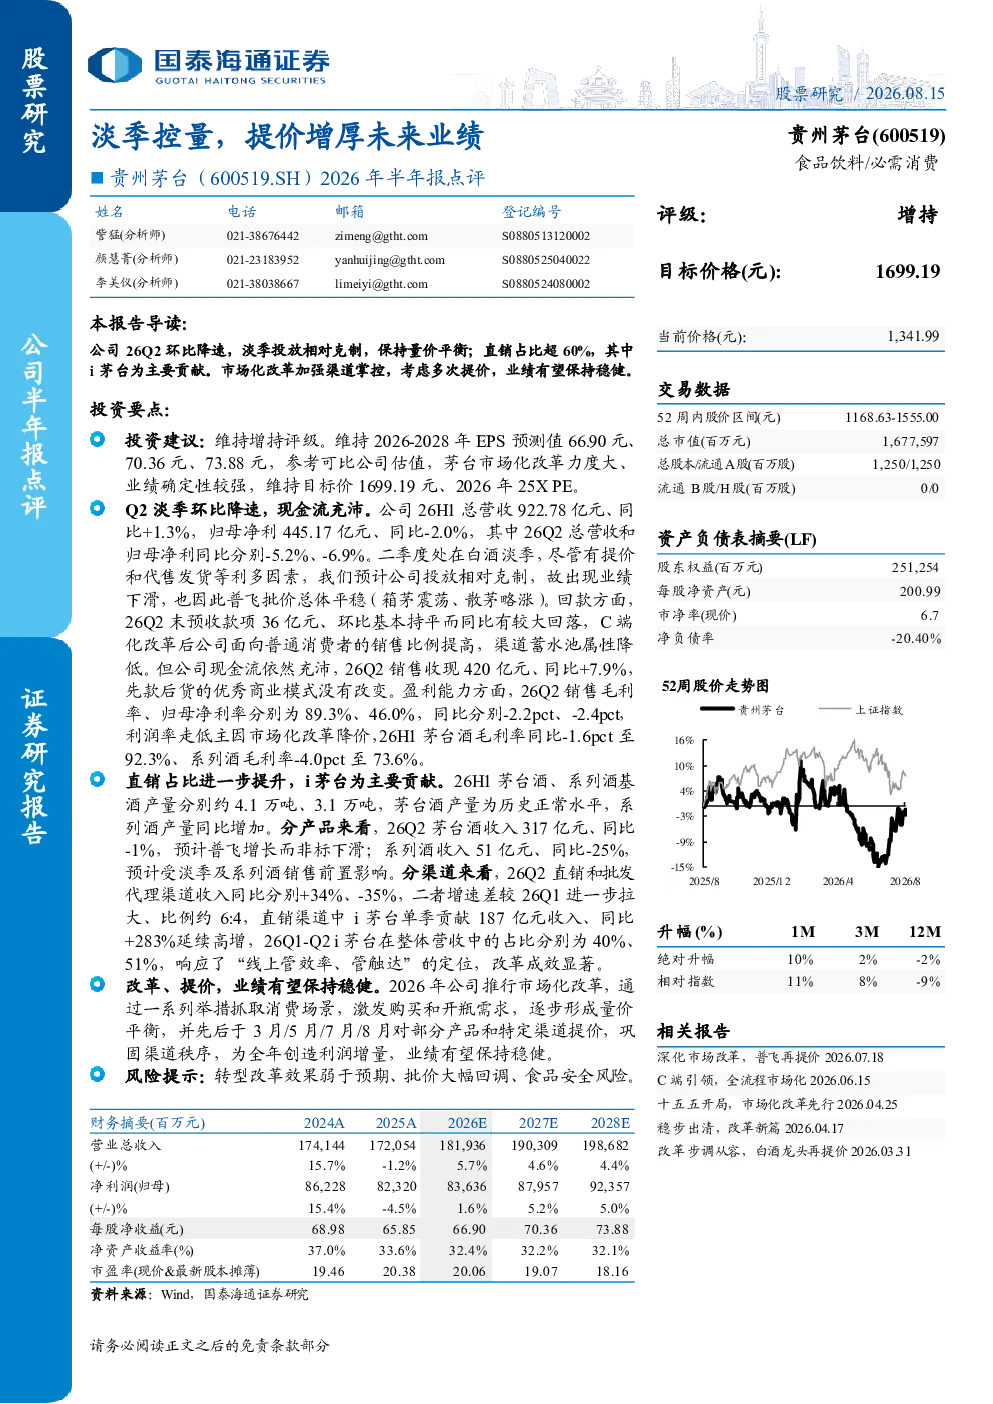
贵州茅台2026年半年报显示,Q2环比降速主要受淡季投放克制影响,但现金流充沛,直销占比提升,市场化改革成效显著。公司通过提价巩固渠道秩序,业绩有望保持稳健。报告期内总营收922.78亿元(同比+1.3%),归母净利445.17亿元(同比-2.0%)。直销收入同比+34%(占比超60%),i茅台单季贡献187亿元(同比+283%)。
白酒行业发展趋势如何?
白酒行业正经历市场化改革,品牌集中度提升,高端酒企通过提价和渠道优化巩固市场地位。贵州茅台的直销占比提升和系列酒增长,反映行业渠道变革方向。未来行业将向品牌化、高端化发展,但需关注消费场景变化和竞争加剧带来的挑战。
研报重点分析了哪些方面?
研报重点分析了贵州茅台的市场化改革成效,包括直销占比提升和i茅台的快速增长。同时关注了提价对渠道秩序的巩固作用,以及淡季控量对业绩的影响。报告还分析了公司财务数据,如营收、利润、毛利率、净利率等关键指标,并评估了转型改革的潜在风险。
当前市场对贵州茅台的评价如何?
市场普遍认为贵州茅台通过市场化改革提升了渠道掌控力,i茅台成为重要增长引擎。提价策略有助于巩固品牌高端形象和渠道利润空间。尽管Q2业绩环比有所下滑,但公司现金流充沛,长期发展前景仍被看好。投资者关注公司改革成效和未来业绩稳定性。
研报提示了哪些风险?
研报提示的风险包括转型改革效果弱于预期,市场化改革可能导致批价大幅回调,影响渠道利润。此外,食品安全风险也是长期需关注的因素。若i茅台推广不及预期或高端白酒消费需求疲软,可能影响公司业绩增长。需持续关注行业竞争格局和消费趋势变化。
你可能感兴趣
国泰海通食饮 贵州茅台淡季控量 提价增厚未来
未知机构2026-08-16
国泰海通食饮 贵州茅台 淡季控量提价增厚业绩
未知机构2026-08-16
建投食饮 杨骥 贵州茅台提价点评 淡季提价彰显信心 今明年业绩确定性提升 20260718
未知机构2026-07-18
半年报点评:2024年Q2业绩环比大幅提升,“量价齐升”增厚公司业绩弹性
有色金属国盛证券2024-08-20
百洋股份2017半年报点评——罗非鱼业绩稳中有增,未来教育业务并表显著增厚业绩可期
农林牧渔国金证券2017-08-21
2022年半年报点评:提价控费增厚半年度利润,成本下降将逐步体现
食品饮料民生证券2022-08-03
半年报点评:量增、降本、控费三重协同,Q2业绩表现抢眼
国盛证券2025-09-09
单季度毛利率有所下滑,产品提价有望增厚未来业绩
机械设备国联证券2018-10-30
提价显著增厚业绩,光瓶酒龙头未来可期
食品饮料安信证券2020-01-18
新品推广顺利,未来产品提价增厚业绩
食品饮料华鑫证券2016-08-23