猜你想问
昆明城投债近期表现如何?
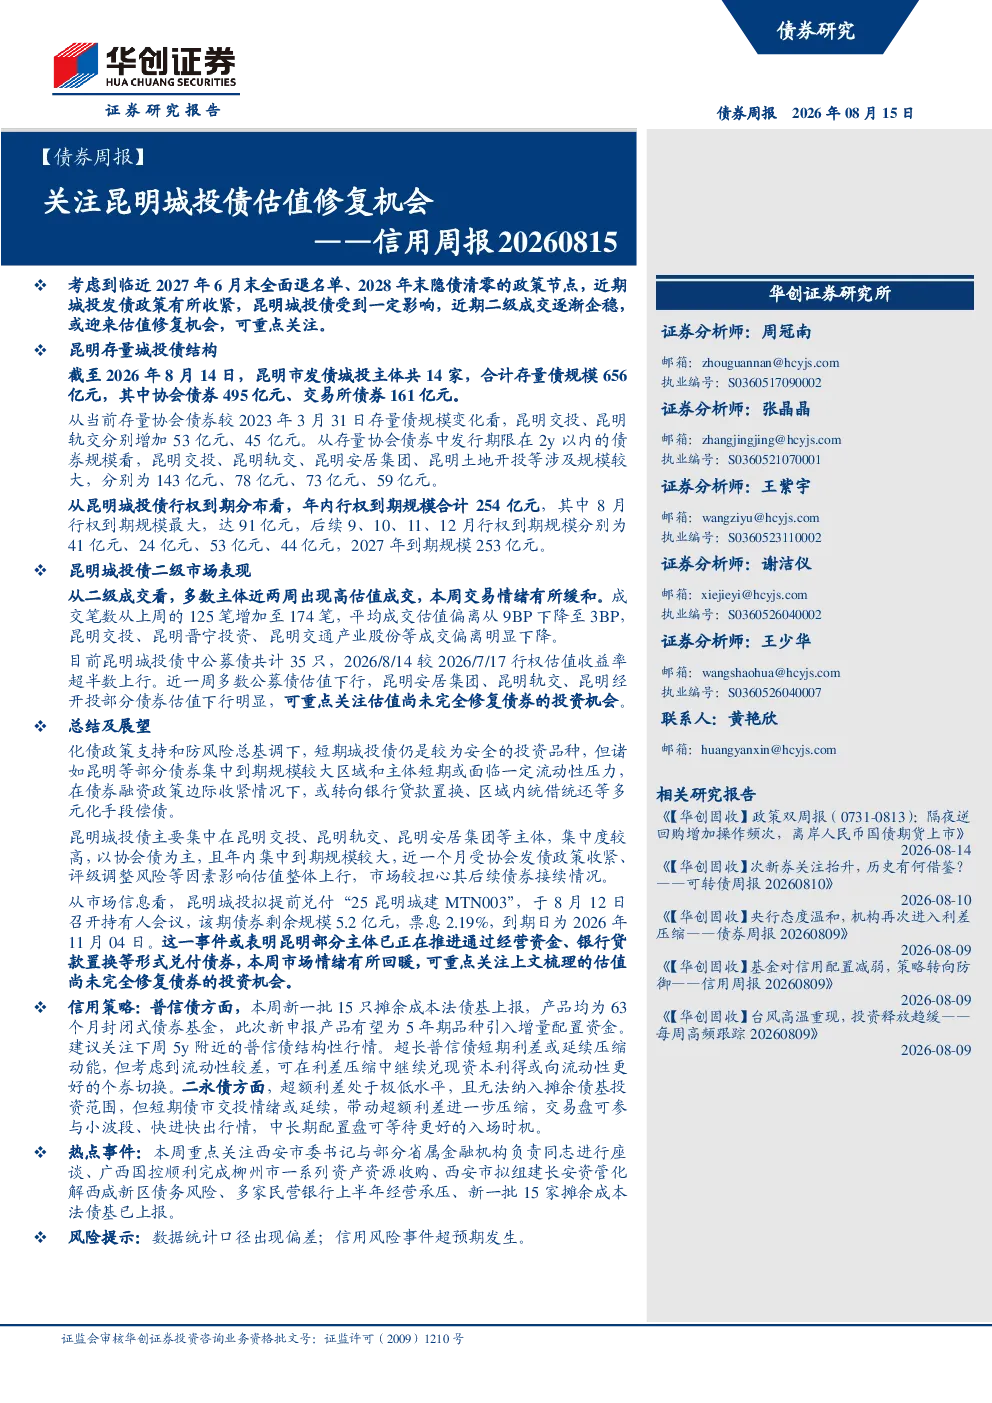
近期城投发债政策收紧,昆明城投债受影响,但二级成交逐渐企稳,或迎来估值修复机会。昆明市发债城投主体共14家,存量债规模656亿元,其中协会债券495亿元、交易所债券161亿元。昆明交投、昆明轨交、昆明安居集团存量债规模居前。年内行权到期规模合计254亿元,其中8月最大,达91亿元;2027年到期规模253亿元。近两周多数主体出现高估值成交,本周交易情绪有所缓和,成交笔数增加,平均成交估值偏离下降。多数公募债估值下行,昆明安居集团、昆明轨交、昆明经开投部分债券估值下行明显。短期城投债仍是较为安全的投资品种,但昆明部分主体短期面临流动性压力。
信用债市场近期发展趋势如何?
本周收益率普遍下行,信用利差普遍压缩,中长端表现较好。资金面整体平稳宽松,债市基本延续震荡区间中枢小幅下移、机构继续压缩利差的行情。信用债收益率普遍下行,且表现优于利率债。二永债表现较好,尤其是中长端。新一批15只摊余成本法债基上报或为信用债带来增量配置资金,预计下周债市延续偏积极的交投情绪。普信债配置盘可关注估值尚未完全修复债券的投资机会,以及后续摊余债基后续发行可能带来的5Y附近结构性机会。交易盘操作层面信用债仍建议兑现资本利得、提高流动性为主,收益诉求较高的机构可参与博弈小波段、快进快出行情。
本报告重点分析了哪些方向?
本报告重点关注昆明城投债的估值修复机会,分析了昆明市发债城投主体的存量债结构、二级市场表现及面临的流动性压力。同时,报告也探讨了普信债5Y结构性行情及二永债的交易策略。报告还梳理了重点政策及热点事件,如新一批15家摊余成本法债基上报,以及信用债收益率多数下行、信用利差多数收窄的市场现状。此外,报告分析了信用债发行额与净融资均环比减少的一级市场情况,以及本周3家主体评级上调、1家主体评级下调的评级调整动态。
当前信用债市场现状如何?
当前信用债市场呈现收益率普遍下行、信用利差普遍收窄的态势。城投债、地产债、周期债、金融债收益率多数下行,利差多数收窄。2y以内二永债较普信债超额利差在1-2BP,处于年初以来超额利差相对偏高水平,且不受增值税影响,性价比有所提升。资金面整体平稳宽松,债市基本延续震荡区间中枢小幅下移、机构继续压缩利差的行情。信用债收益率普遍下行,且表现优于利率债。二永债表现较好,尤其是中长端。
投资信用债需注意哪些风险?
投资信用债需关注政策变化风险,如城投发债政策收紧可能影响城投债的二级市场表现。需关注流动性风险,部分城投主体短期面临流动性压力,可能影响其偿债能力。需关注集中度风险,昆明城投债主要集中在昆明交投、昆明轨交、昆明安居集团等主体,集中度较高,且年内集中到期规模较大。需关注市场情绪波动风险,虽然短期城投债仍是较为安全的投资品种,但市场情绪变化可能影响信用债的估值表现。还需关注评级调整风险,本周有3家主体评级上调,1家主体评级下调,1家主体评级终止,评级调整可能影响信用债的投资价值。