猜你想问
金麒麟2026年营收利润下降的原因是什么?
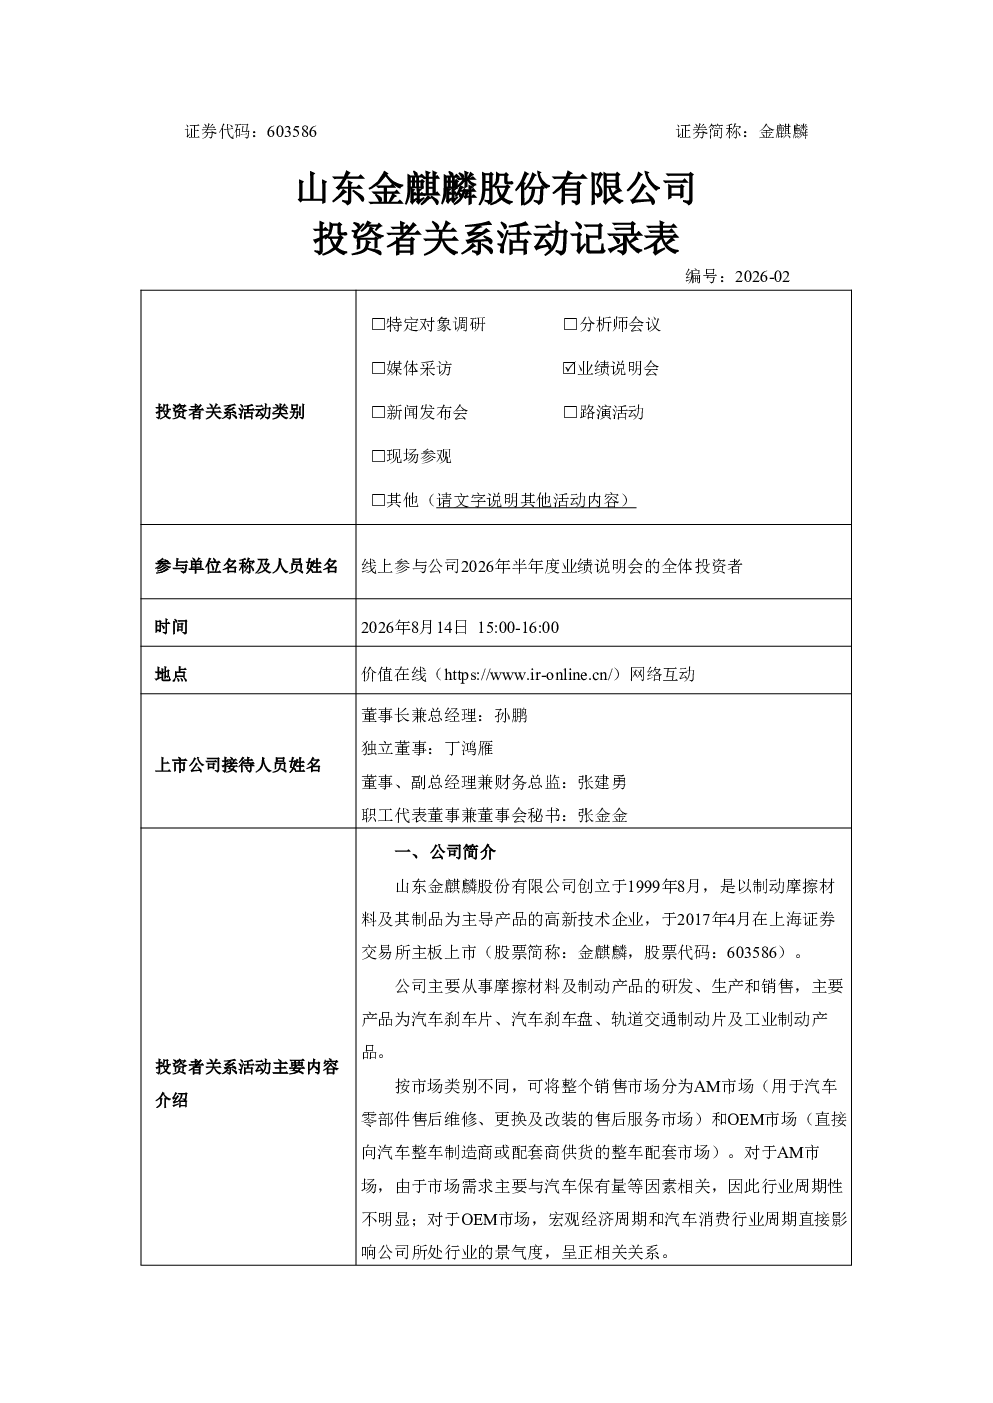
2026年上半年金麒麟营业收入7.75亿元,同比下降19.64%,主要由于主营产品销量减少。归母净利润1,729.38万元,同比下降83.94%,主要受销量减少、汇率波动及基金分红减少影响。公司正通过拓展新客户、优化产品结构、加强成本管控等措施应对。
金麒麟在汽车零部件赛道的发展趋势如何?
金麒麟销售市场分为国内和国外市场,国外AM市场是主要收入来源,产品以ODM为主。国内市场以自有品牌销售。公司荣获国家汽车零部件出口基地企业等称号。聚焦优质客户深化合作,拓宽海外高端客户市场,顺应新能源汽车市场需求。
金麒麟报告重点分析了哪些方面?
报告重点分析了公司国内外市场布局、ODM与自有品牌业务模式、研发投入、汇率风险管理策略。公司通过即期结汇和远期结售汇应对汇率波动,上半年研发费用3,348.27万元,同比增长5.24%。
金麒麟当前市场现状如何?
金麒麟上半年经营活动现金流净额1.09亿元,同比增长6.61%,得益于严格的信用管理体系和优质客户资信。高铁制动闸片已通过小批量试用,获得市场销售资格,丰富了轨道交通制动产品矩阵。但下半年业绩存在不确定性。
金麒麟研报有哪些风险提示?
报告提示公司面临销量减少、汇率波动风险。下半年业绩存在不确定性,公司正通过拓展新客户、优化产品结构、加强成本管控等措施应对。需关注国内外市场开拓及成本管控成效。
你可能感兴趣
688469 芯联集成 芯联集成电路制造股份有限公司2026年8月14日投资者关系活动记录表
未知机构2026-08-17
688403 汇成股份 合肥新汇成微电子股份有限公司投资者关系活动记录表 2026年8月14日
未知机构2026-08-17
603014 威高血净 山东威高血液净化制品股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-27
300693 盛弘股份 2026年8月14日投资者关系活动记录表
未知机构2026-08-14
002850 科达利 投资者关系活动记录表 2026年8月14日
未知机构2026-08-17
688553 汇宇制药 四川汇宇制药股份有限公司2026年9月14日投资者关系活动记录表
未知机构2026-09-14
688260 昀冢科技 昀冢科技投资者关系活动记录表 2026年8月14日
未知机构2026-08-17
688618 三旺通信 深圳市三旺通信股份有限公司投资者关系活动记录表 2026年7月14日
未知机构2026-07-15
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年7月14日
未知机构2026-07-15
002959 小熊电器 2026年8月14日投资者关系活动记录表
未知机构2026-08-17