猜你想问
这份研报的核心内容是什么?
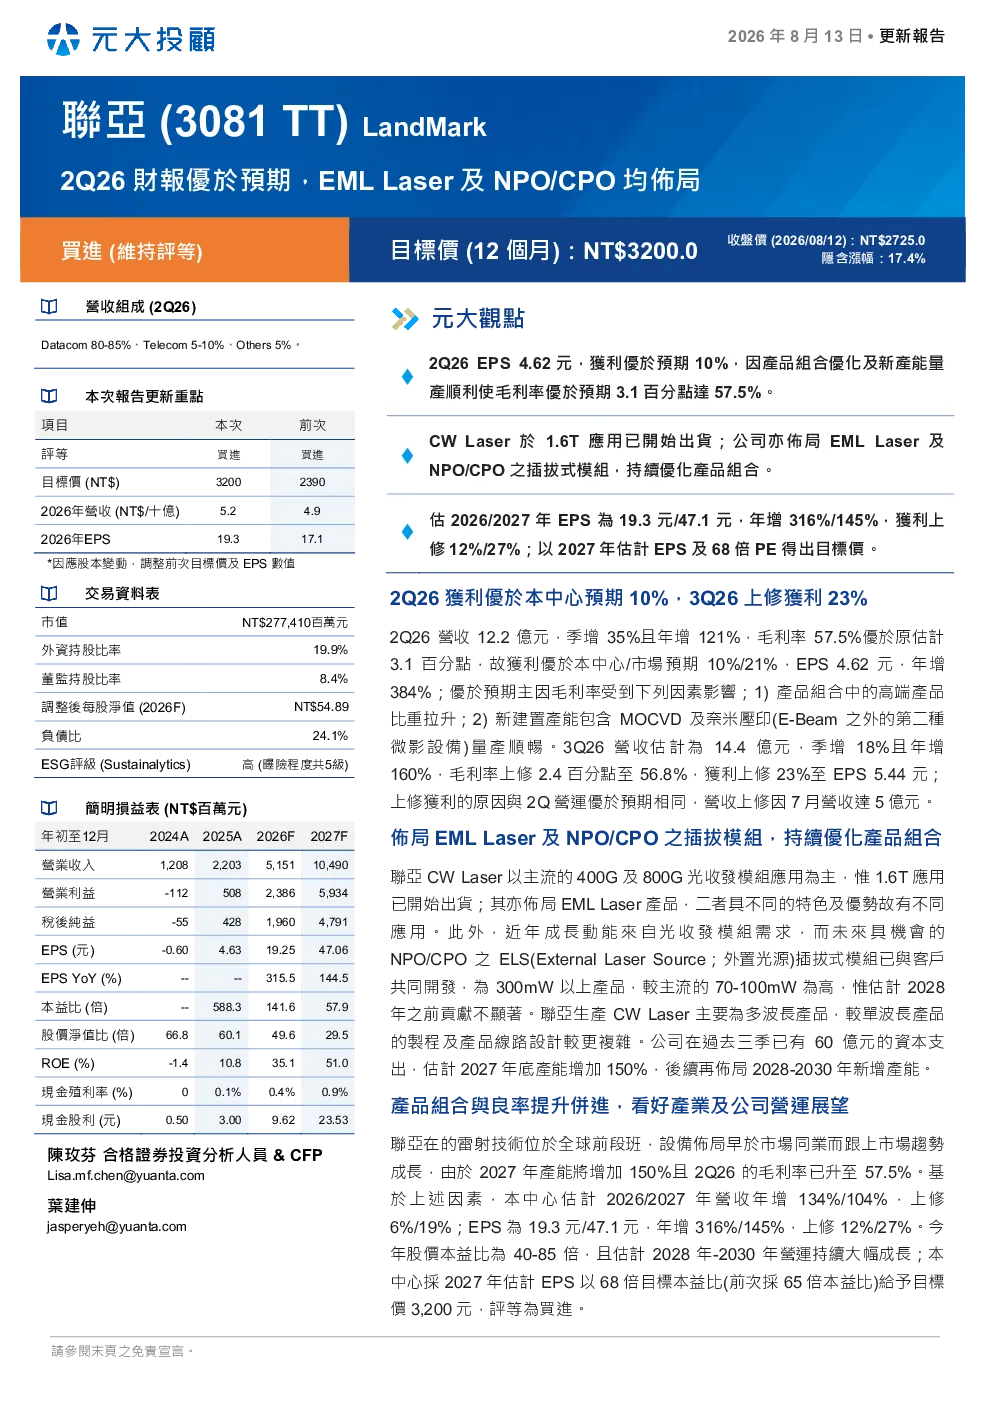
这份研报的核心内容是3081联亚光电2026年第二季度的财务表现优于预期,营收12.2亿元,季增35%,年增121%;毛利率57.5%,优于预期3.1个百分点;EPS 4.62元,年增384%,优于预期10%。公司产品组合优化,高端产品比重拉升,1.6T产品开始放量出货;新建置产能包含MOCVD及奈米压印,量產順暢。未来产能预计增加150%,后续再布局2028-2030年新增产能。
光收发模组行业发展趋势如何?
光收发模组行业发展趋势是随着AI推动全球資料使用量急遽增長,光收发模組需求預計將與日俱增,逐步發展至1.6T乃至3.2T。在800G/1.6T高速网络世代中,CPO採ELSFP模组,提升散熱效率,解決維護難題。PIC设计更重要,LPO及CPO亦需插拔式光模组。
研报重点分析了哪些方向?
研报重点分析了3081联亚光电的技术领先性,雷射技术位於全球前段班,設備佈局早於市場同業。同时分析了公司2026/2027年EPS预计分别为19.3元/47.1元,年增316%/145%的盈利预测,以及以2027年EPS及68倍PE得出目标价3200元,评级为買進的投资建议。此外还分析了公司布局EML Laser及NPO/CPO之插拔式模组,持续优化产品组合的战略方向。
目前光收发模组市场现状如何?
目前光收发模组市场现状是AI推动全球資料使用量急遽增長,带动光收发模組需求預計將與日俱增,逐步發展至1.6T乃至3.2T。高速网络世代中,800G/1.6T高速网络世代中,CPO採ELSFP模组,提升散熱效率,解決維護難題。市场对高端产品需求增加,公司如3081联亚光电通过技术领先和产能扩张积极应对市场变化。
研报中提到了哪些风险提示?
研报中提到了3081联亚光电的ESG風險評级屬於高風險,曝險屬於中等水準,執行力有待提升。公司在ESG方面的表现需要加强,虽然技术领先且产能扩张迅速,但高風險的ESG評级提示投资者需关注相关风险,需持续关注公司在ESG方面的改进措施和实际执行效果。