猜你想问
联想集团最新研报核心内容是什么?
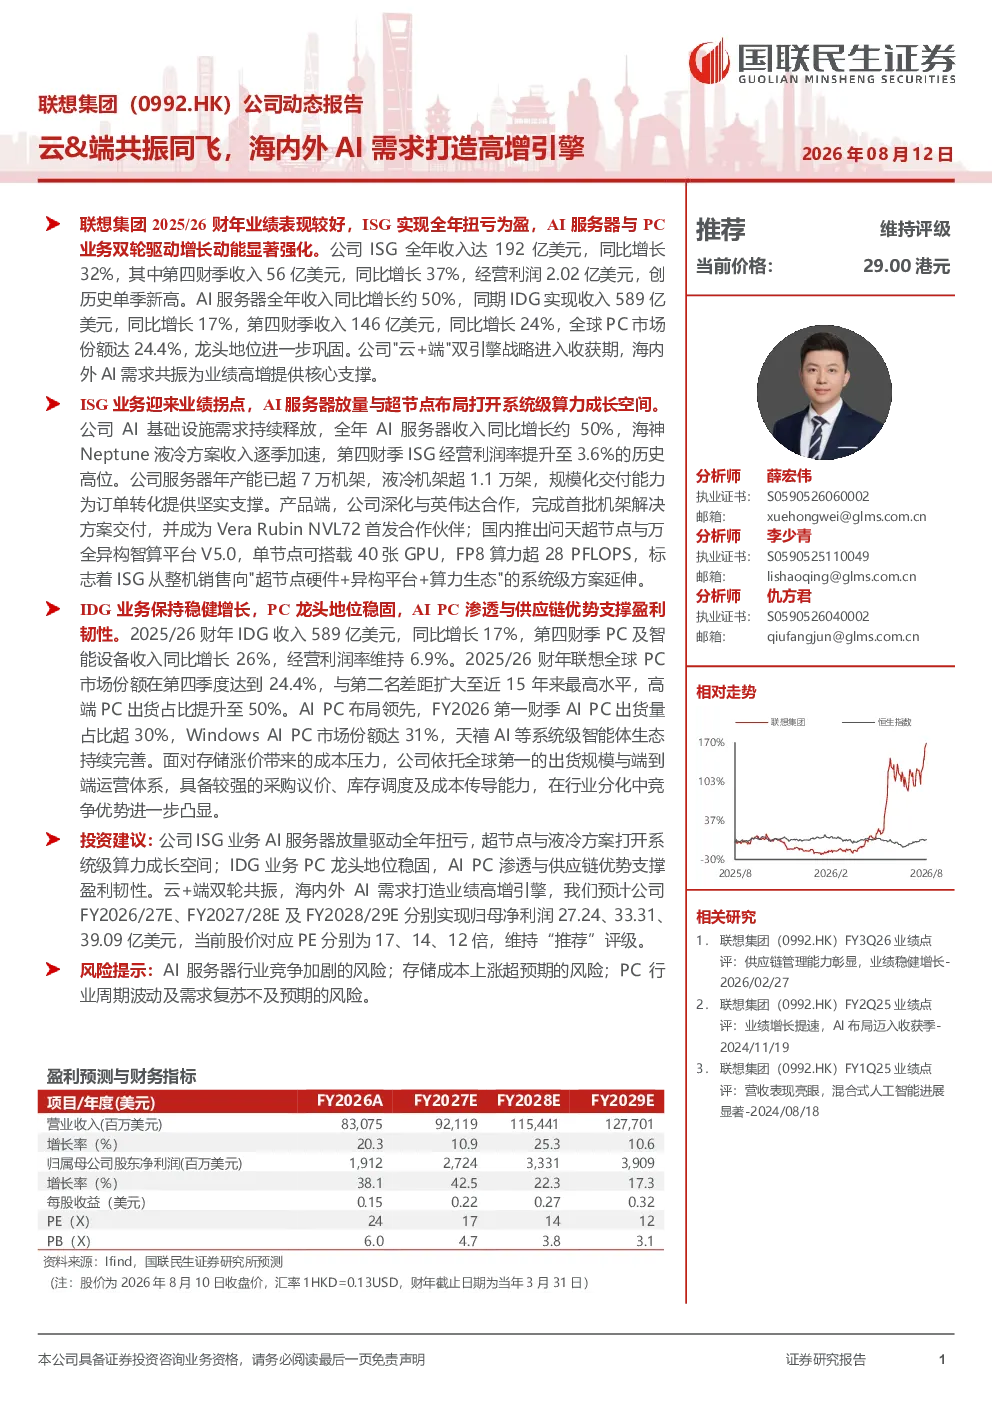
联想集团2025/26财年业绩表现优异,营收达830.75亿美元,同比增长20.3%,首次突破800亿美元。AI相关收入占比提升至33%,成为核心增长引擎。ISG业务全年收入192亿美元,同比增长32%,实现全年扭亏为盈。销售净利率提升至2.6%,盈利能力增强。ISG业务营收贡献持续提升,2026财年占比达23.1。
AI算力行业发展趋势如何?
超节点是Scale-up架构的进一步演进,通过高速互联实现多台服务器整合为一个统一计算域。国内超节点正由产品验证阶段迈数量产交付阶段,国产超节点渗透有望加速。超节点放量带动产业机会从AI芯片本身扩散至高速互联全产业链,服务器内部多卡互联所需的PCIe Switch芯片、以太网交换芯片,以及高速SerDes与光通信等互联环节受益。联想服务器方案适配多款国产算力芯片,有望在国产算力拐点中受益。
研报重点分析了哪些业务方向?
研报重点分析了ISG和IDG业务。ISG业务全年收入192亿美元,同比增长32%,实现全年扭亏为盈。AI服务器收入同比增长约50%,成为主要增长动力。IDG业务全年收入589亿美元,同比增长17%。第四财季PC及智能设备收入同比增长26%,经营利润率维持在6.9%。联想全球PC市场份额达24.4%,高端PC出货占比提升至50%。AI PC布局领先,FY2026第一财季AI PC出货量占比超30%,Windows AI PC市场份额达31%。
当前AI PC市场现状如何?
联想全球PC市场份额达24.4%,高端PC出货占比提升至50%。AI PC布局领先,FY2026第一财季AI PC出货量占比超30%,Windows AI PC市场份额达31%。联想凭借规模采购及供应链优势,存储价格上涨影响较小,盈利能力保持稳定。AI PC的推出为PC业务打开结构性增长空间,成为IDG业务的重要增长点。
研报提示了哪些主要风险?
研报提示了AI服务器行业竞争加剧的风险。随着AI服务器需求的增长,行业竞争可能加剧,对联想的市场份额和盈利能力带来挑战。此外,存储成本上涨超预期的风险也可能影响联想的盈利水平。PC行业周期波动及需求复苏不及预期的风险也可能对联想的业务表现造成影响。