猜你想问
Lumentum 管理层会议纪要核心内容是什么?
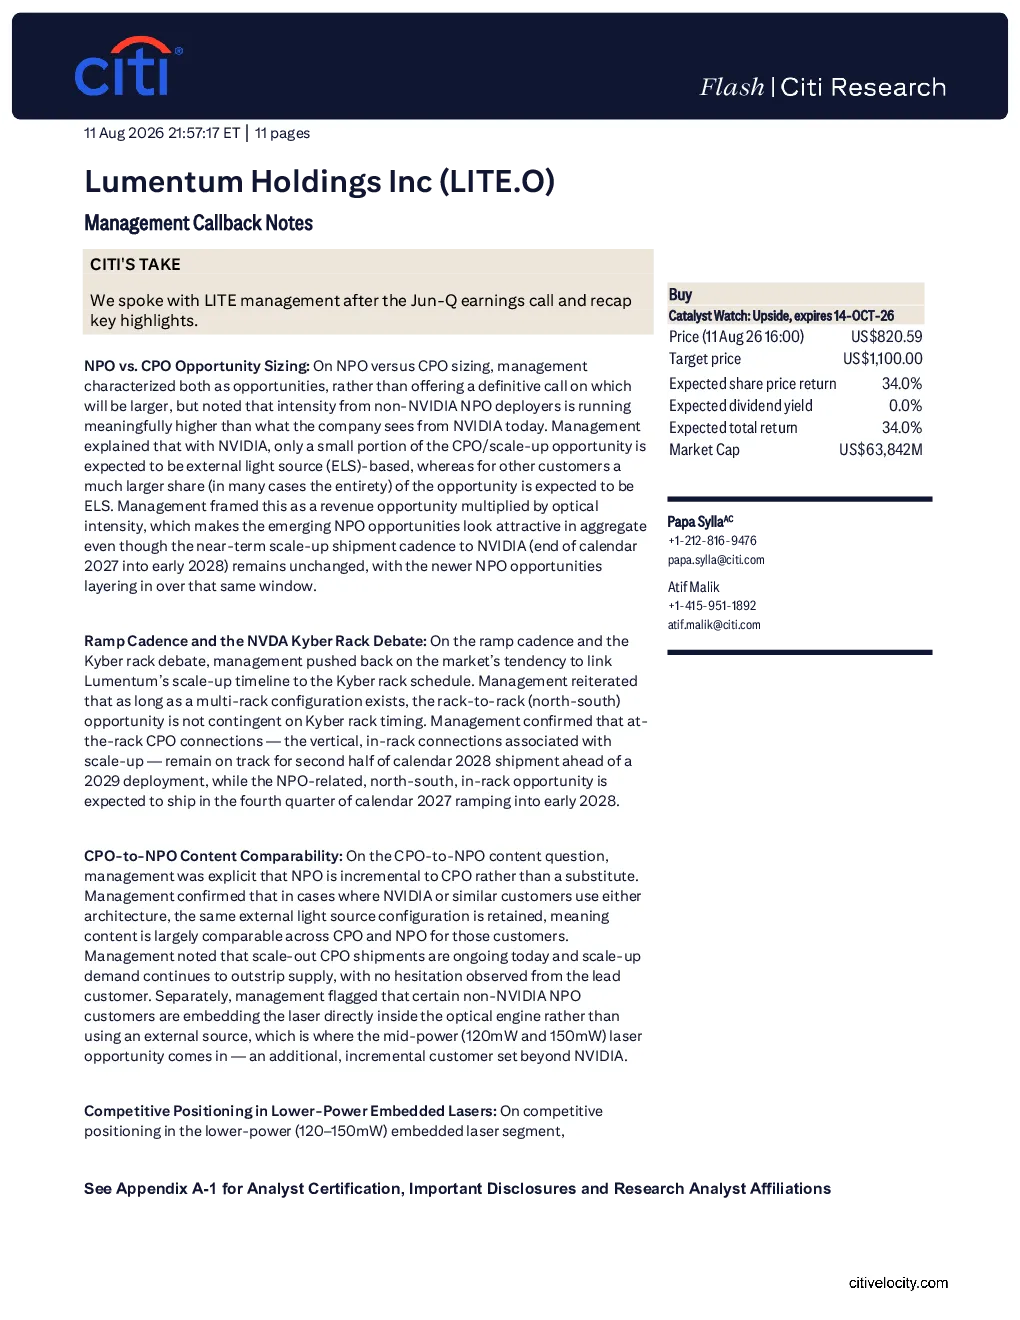
Lumentum 管理层会议纪要显示,公司认为 NPO 和 CPO 市场均为重要机遇,但未明确规模大小。非英伟达 NPO 部署者需求强度高于英伟达,英伟达 CPO/扩产机会中仅一小部分基于外部光源 (ELS),其余客户主要使用 ELS。管理层将此视为收入机会乘以光强度,新兴 NPO 机会总体更具吸引力。扩产节奏方面,管理层反驳市场将 Lumentum 扩产与英伟达 Kyber 机架计划挂钩的观点,确认机架级 CPO 连接按计划于 2028 年下半年出货,NPO 相关机架间机会预计 2027 年第四季度出货,2028 年初逐步扩大。NPO 被明确为对 CPO 的增量而非替代,扩产 CPO 出货持续进行,需求超过供应。中功率嵌入式激光竞争定位承认时机较晚,出货可能 2028 年上半年,生产爬坡在下半年,目前未看到直接竞争但强调仍处早期。EML 与 CW 能力重新分配方面,公司确认将部分过剩产能从日本工厂的 EML 转向 CW 激光,尽管 EML 利润率更高且供不应求,但 CW 利润率显著改善,预计 2027 年前规模大幅增长,因为大多数收发器将转向硅光子。
报告分析的光通信赛道发展趋势如何?
报告分析的光通信赛道发展趋势显示,NPO 和 CPO 均为重要机遇,但 NPO 因非英伟达部署者需求强度高、光强度乘数效应而更具吸引力。扩产节奏方面,英伟达的 CPO/扩产机会中 ELS 使用比例低,而 NPO 机会将在 2027 年第四季度出货,2028 年初逐步扩大。CPO 与 NPO 内容可比性高,NPO 是对 CPO 的增量而非替代。中功率嵌入式激光市场处于早期,竞争尚未显现,预计 2028 年上半年出货,下半年生产爬坡。EML 与 CW 能力重新分配反映公司战略,将部分产能转向 CW 激光,受益于 CW 利润率改善和硅光子市场增长,但 EML 仍严重供不应求。整体趋势显示光通信技术向更高功率、更多应用场景发展,同时产业链上下游协同创新加速。
报告重点分析了哪些方向?
报告重点分析了 Lumentum 在 NPO 和 CPO 市场的机遇与挑战。NPO 方面,管理层强调其高于英伟达的需求强度和光强度乘数效应,同时明确 NPO 是对 CPO 的增量而非替代,扩产 CPO 出货持续进行,需求超过供应。CPO 方面,管理层反驳市场将 Lumentum 扩产与英伟达 Kyber 机架计划挂钩的观点,确认机架级 CPO 连接按计划出货和部署时间表。中功率嵌入式激光竞争定位方面,承认时机较晚但强调仍处早期,预计 2028 年上半年出货,下半年生产爬坡。EML 与 CW 能力重新分配方面,确认将部分过剩产能从 EML 转向 CW 激光,反映公司战略捕获增量 CW 收入,而非 EML 需求前景变化。报告还分析了估值和风险,Citigroup 给予 Lumentum 40 倍市盈率,目标价 1100 美元。
报告对市场现状有何判断?
报告对市场现状的判断显示,NPO 和 CPO 市场均充满机遇,但 NPO 因非英伟达部署者需求强度高而更具吸引力。扩产 CPO 出货持续进行,需求超过供应,领先客户没有犹豫。中功率嵌入式激光市场处于早期,竞争尚未显现,预计 2028 年上半年出货,下半年生产爬坡。EML 仍严重供不应求,但公司战略性地将部分过剩产能从 EML 转向 CW 激光,受益于 CW 利润率改善和硅光子市场增长。整体市场现状显示光通信技术向更高功率、更多应用场景发展,产业链上下游协同创新加速,但竞争加剧和扩产节奏变化仍是潜在风险。
研报提示了哪些风险?
研报提示的主要风险包括:1)AI 领域竞争加剧导致市场份额增长有限和收入上行空间受限;2)AI 扩产节奏前倾或低于预期影响 EML 扩产;3)LITE CPO 和 OCS 新产品采用率低于预期。此外,报告还指出估值风险,Citigroup 给予 Lumentum 40 倍市盈率,较 AI 光学同行当前 35 倍的前瞻市盈率平均溢价 14%,基于盈利增长调整,认为高于同行的市盈率是合理的,但若市场增长不及预期,估值可能面临压力。总体而言,风险主要围绕市场竞争、扩产节奏和新产品采用率,需密切关注市场动态和公司战略执行情况。