猜你想问
尿素日报关注哪些重要会议和结果?
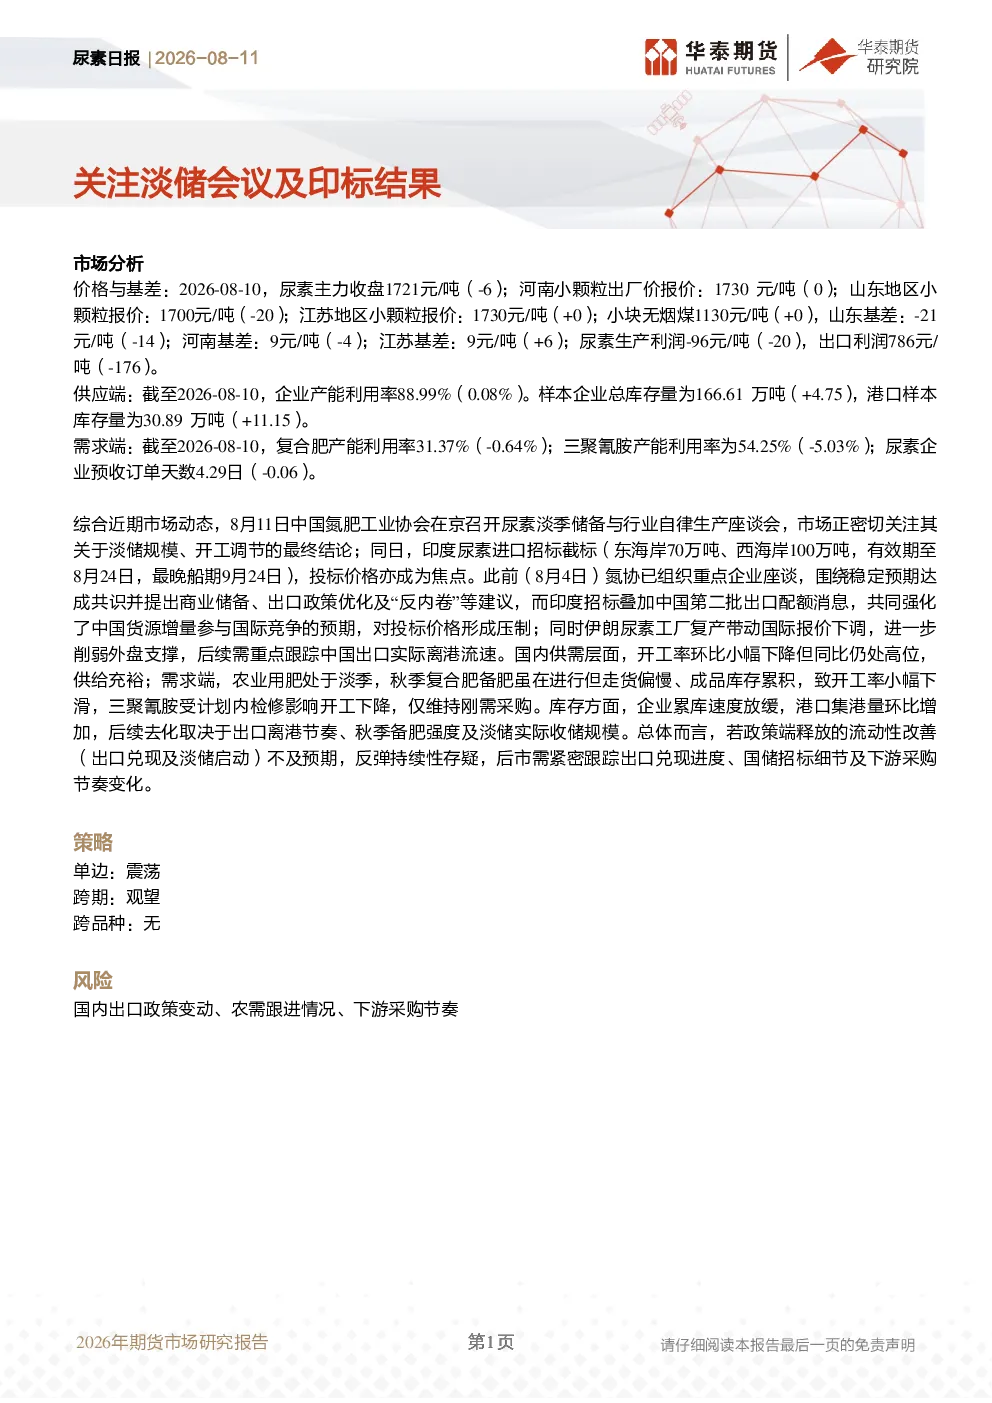
本报告重点关注中国氮肥工业协会召开的尿素淡季储备与行业自律生产座谈会,以及印度尿素进口招标结果。会议关注淡储规模和开工调节结论,而印度招标则涉及东海岸70万吨、西海岸100万吨的采购,有效期至8月24日,最晚船期9月24日。这些事件对尿素市场供需平衡和价格走势有重要影响。
尿素行业当前的价格和基差情况如何?
2026年8月10日,尿素主力收盘价为1721元/吨,下跌6元。河南、山东、江苏小颗粒出厂价分别为1730元/吨、1700元/吨、1730元/吨,其中山东和江苏持平,山东下跌20元。小块无烟煤价格1130元/吨持平。基差方面,山东为-21元/吨(-14)、河南为9元/吨(-4)、江苏为9元/吨(+6)。尿素生产利润为-96元/吨(-20),出口利润为786元/吨(-176)。这些数据显示尿素价格承压,基差分化明显。
尿素行业的供需平衡现状怎样?
当前尿素开工率环比下降但同比仍处高位,供给充裕。农业用肥处于淡季,秋季复合肥备肥走货偏慢、成品库存累积,导致开工率下滑。三聚氰胺受检修影响开工下降,仅维持刚需采购。整体来看,尿素市场供大于求的格局较为明显,需求端疲软是主要制约因素。
尿素市场的主要风险点有哪些?
尿素市场面临的主要风险包括国内出口政策变动、农业需求跟进情况以及下游采购节奏变化。出口政策调整可能影响尿素国际竞争力,而农业需求恢复不及预期将进一步压制市场价格。此外,下游采购节奏的变化也会对市场库存和价格产生影响,需要密切关注这些风险因素。
本报告对尿素市场的分析结论是什么?
若政策端释放的流动性改善(出口兑现及淡储启动)不及预期,尿素价格反弹持续性存疑。后市需紧密跟踪出口兑现进度、国储招标细节及下游采购节奏变化。当前市场处于供需两淡的状态,价格波动主要受政策面和外部供需变化影响,建议投资者关注这些关键因素的变化。
你可能感兴趣
尿素周报:出口预期提振市场,关注淡储及印标动态
中原期货2025-11-17
尿素月报:基本面偏弱,关注印标与淡储影响
华泰期货2024-09-01
尿素月报:淡储投放供应增,企业降库压力小,印标转折价格落
中原期货2021-04-06
尿素日报:内需弱势延续,关注印标结果
华泰期货2025-09-10
尿素日报:等待今日印标结果为主
光大期货2020-12-01
尿素日报:等待印标最终结果落地
光大期货2020-10-23
尿素日报:现货成交氛围延续,印标结果出炉
华泰期货2026-01-07
尿素周报:关注秋季肥提货及印标动态
中原期货2025-08-25
尿素早评:现货再度调涨,静待印标结果
宏源期货2023-08-16
尿素期货周度报告:继续上涨动力不足 印标结果指引方向
鲁证期货2021-07-18