猜你想问
美联储7月FOMC会议政策分歧如何体现?
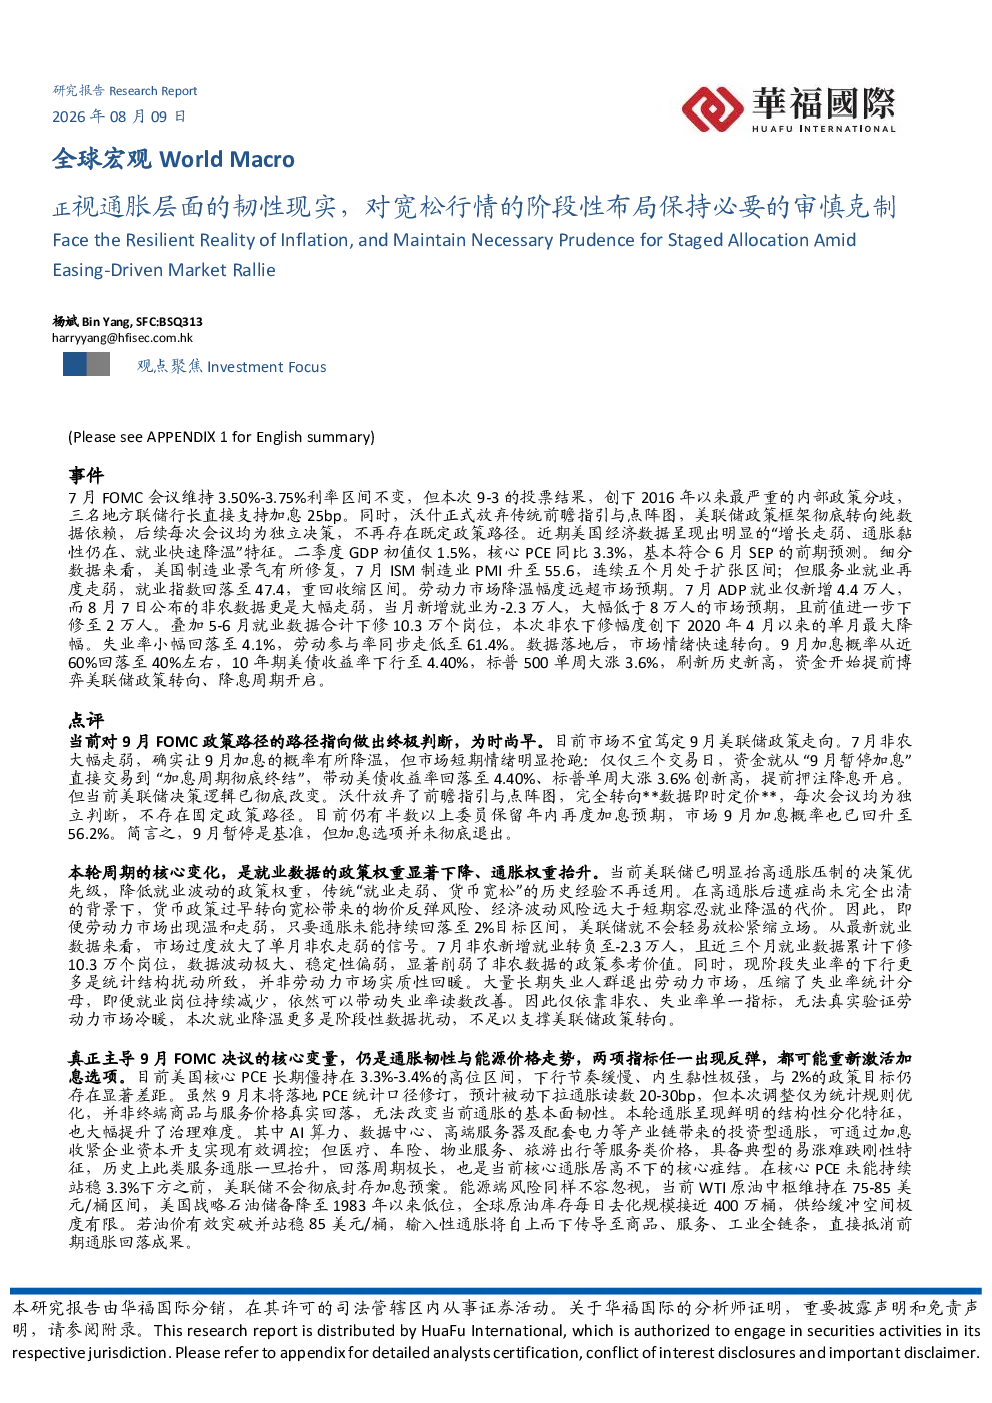
美联储7月FOMC会议维持利率不变,但内部政策分歧严重,三名地方联储行长支持加息25bp,沃什放弃传统前瞻指引与点阵图,转向纯数据依赖的即时决策模式,显示鹰派与鸽派力量并存。
美国经济数据呈现哪些分化特征?
美国二季度GDP初值仅1.5%,核心PCE同比3.3%,显示经济放缓;制造业PMI回升至55.6,服务业就业走弱至47.4,经济内部结构分化明显;7月ADP就业仅新增4.4万人,8月非农就业-2.3万人,失业率4.1%,劳动参与率61.4%,就业数据波动性增大,政策参考价值削弱。
市场情绪如何转向?
9月加息概率从近60%回落至40%左右,10年期美债收益率下行至4.40%,标普500单周大涨3.6%,市场情绪从加息预期转向降息预期,但需警惕过度乐观押注降息可能带来的预期回撤风险。
通胀黏性体现在哪些方面?
核心PCE长期僵持在3.3%-3.4%高位,通胀下行节奏缓慢,服务类价格刚性特征明显,显示通胀黏性显著;能源风险不容忽视,WTI原油中枢维持在75-85美元/桶区间,美国战略石油储备降至历史低位,全球原油库存每日去化接近400万桶,需关注能源价格波动对通胀的影响。
研报提示哪些主要风险?
研报提示8月CPI超预期可能导致长端利率失控风险;中东局势地缘冲突升级可能引发油价快速反弹风险;Q3延续“低增长+高通胀”组合可能导致市场叙事切换至“滞胀”风险;8月季节性流动性偏弱可能导致CTA和共同基金集中平仓风险,科技板块持仓集中度较高对流动性变化尤为敏感。
你可能感兴趣
企业层面的数字化与对冲击的韧性:财政政策的作用
国际货币基金组织2023-05-05
复苏与韧性机制下的数字举措:宏观、行业及国别层面的经济影响
欧盟委员会2026-06-01
企业层面的异质性与货币政策对劳动力需求的影响
欧洲中央银行2026-06-08
国家层面的30x30路径及其对全球生物多样性保护的影响
医药生物世界银行2025-12-17
考察2011年日本地震对韩国境内日本生产网络的影响:基于企业层面的数据分析
东盟与东亚经济研究所2024-09-26
债市日评:政策层面的寒意有所缓解,监管因素对市场的最负面时刻过去
国信证券2017-04-26
国家层面的30x30路径及其对全球生物多样性保护的影响
医药生物世界银行2025-12-05
央行一季度货币政策执行报告点评:货币政策如何“保持对经济的必要支持力度”?
华西证券2021-05-12
宏观日报:央行货币政策委员会召开,保持对经济恢复的必要支持力度
东海期货2020-12-30
银保监会:保持对经济恢复的必要支持力度
东证期货2021-01-28