猜你想问
聚酯行业近端原料紧张情况如何?
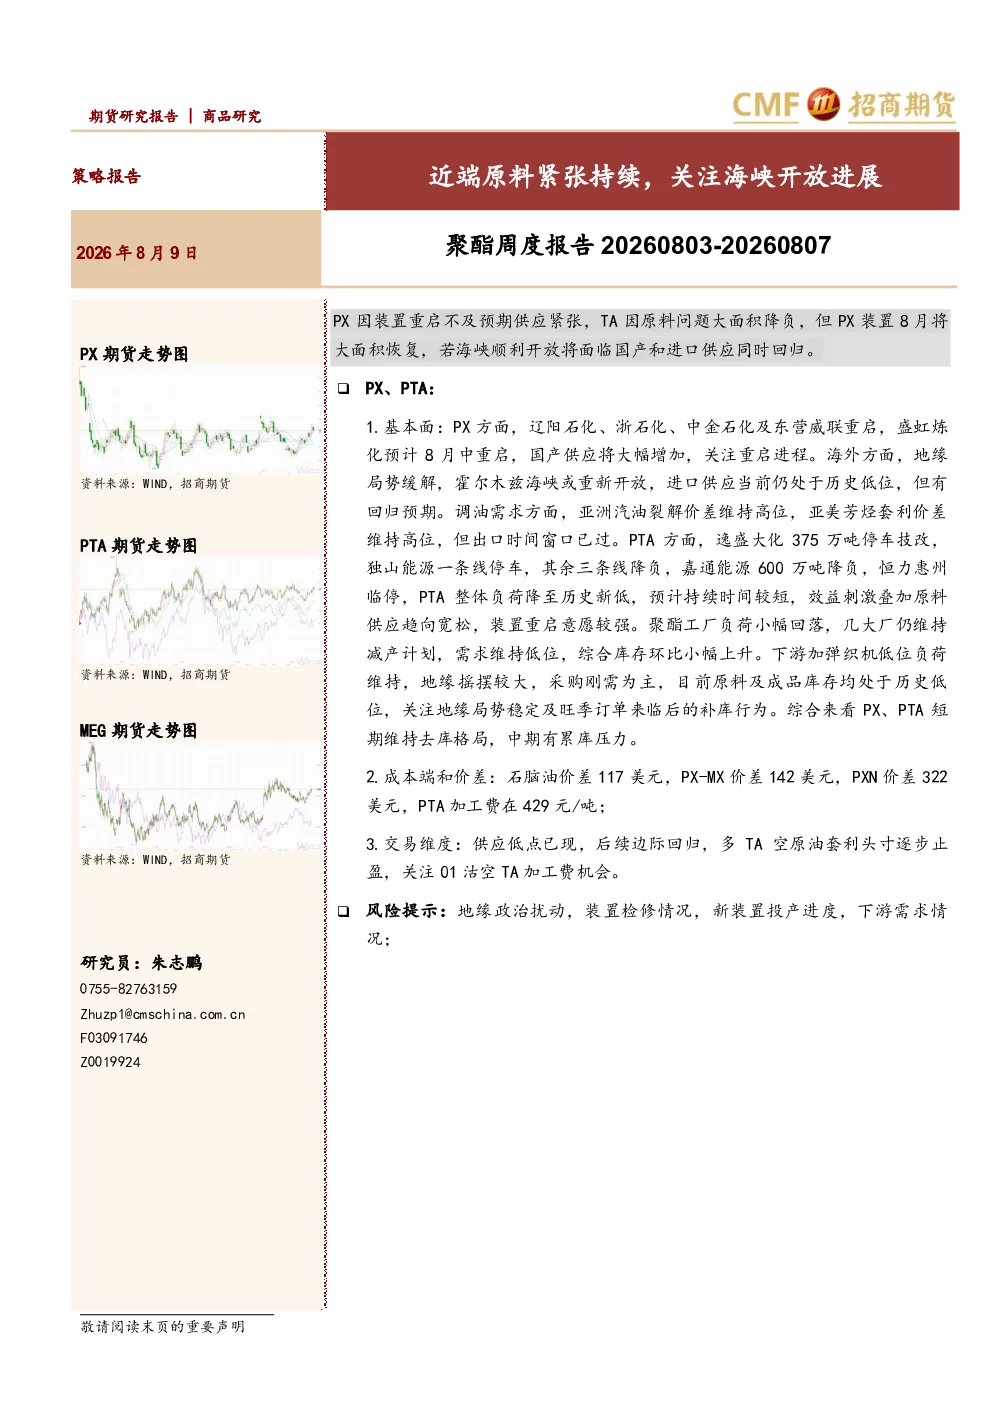
根据最新报告,PX国产供应将大幅增加,关注重启进程;海外进口供应回归预期增强。PTA整体负荷降至历史新低,但重启意愿较强。聚酯工厂负荷小幅回落,需求维持低位,库存小幅上升。这表明近端原料供应紧张的情况有所缓解,但市场仍需关注供需平衡变化。
海峡开放对聚酯行业有何影响?
报告指出,海峡开放进程对MEG行业影响显著。国产供应维持低位,进口供应低位,库存处于历史低位,聚酯需求低位,近端去库,远端有过剩预期。这显示海峡开放可能进一步影响MEG的供需格局,需持续关注其进展。
聚酯行业未来发展趋势如何?
聚酯行业整体负荷为81.6%,涤纶短纤开工负荷78.7%,江浙织机负荷环比下降4.8%,江浙加弹负荷环比提升2.9%。长丝DTY即时现金流-225元/吨,POY即时现金流630元/吨,FDY现金流305元/吨,短纤现金流-406元/吨,瓶片即时现金流-176元/吨。聚酯综合库存环比增加2.6%至19天附近,短纤权益库存下降0.4天在10天附近。这些数据反映出聚酯行业供需关系仍需平衡,未来发展趋势需持续跟踪。
当前聚酯市场价格现状如何?
报告显示,PX价格环比上涨0.7%至1062.55美元/吨,PX-石脑油价差环比上涨17%,处于历史低位水平。PTA华东现货价格环比上涨2.2%至6040元/吨,现货基差走强至升水09期货245元/吨。MEG内盘现货价格环比下降0.19%至5255元/吨,现货基差走强至升水09期货361元/吨。这些数据显示聚酯市场价格存在波动,需关注其变化趋势。
聚酯行业面临哪些风险提示?
报告提示,聚酯行业面临地缘政治扰动、装置检修情况、新装置投产进度、下游需求情况等多重风险。此外,PX、PTA、MEG等行业均存在装置动态变化,如辽阳石化重启、恒力惠州2期临停等,这些因素可能影响行业供需平衡,需持续关注。
你可能感兴趣
聚酯周度报告:地缘冲突反复,近端供应紧张难解
招商期货2026-04-19
聚酯周度报告:原料供应担忧,关注外交进展
招商期货2026-09-13
双海峡通航受阻,原料风险堆积 聚酯周度报告20260727-20260731
招商期货2026-08-02
聚酯周度报告:双海峡通航受阻,原料风险堆积
招商期货2026-08-02
【左手TA右手EG】聚酯原料周度报告:消费持续偏弱 关注装置动态
国投期货2020-06-23
铜周度报告:乌俄冲突推升通胀预期,近端紧张助力铜价上行
招商期货2022-03-06
招期有色镍与不锈钢周度报告:原生镍近端依旧紧张,不锈钢逼仓大戏上演
招商期货2021-06-16
铜周度报告:宏观偏暖近端紧张,铜价偏强运行
招商期货2022-07-31
PTA&MEG周度报告:成本端推动,聚酯原料偏强震荡
兴证期货2022-01-04
聚酯周度报告:TA关注原料供应,EG地缘主导波动
招商期货2026-07-26