猜你想问
酒店行业供需周期如何判断?
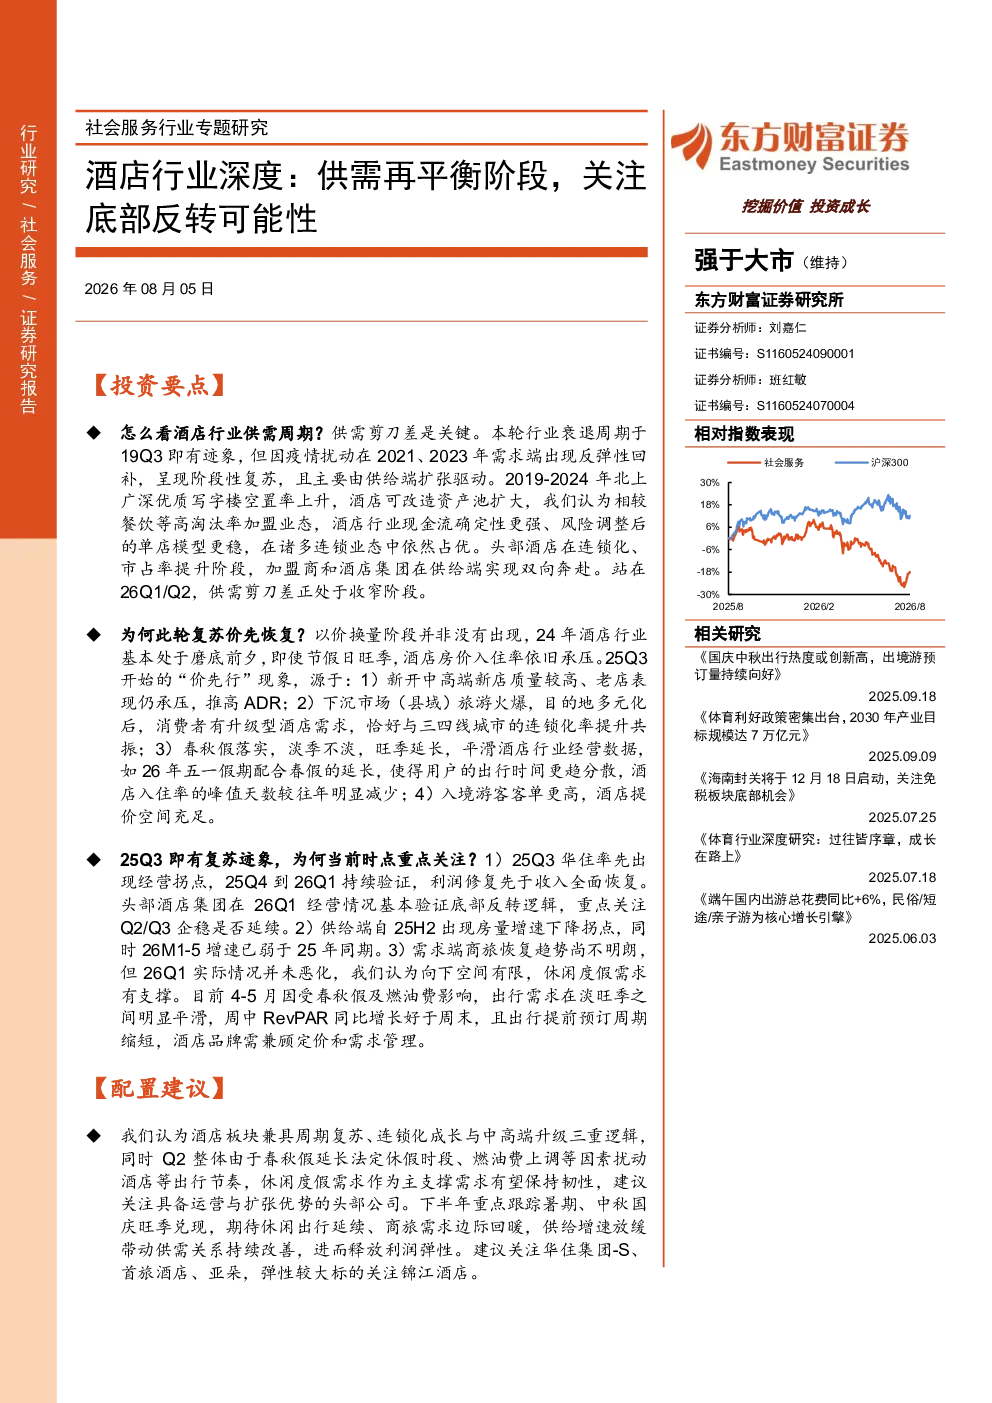
酒店供需周期主要通过供需剪刀差来观察,本质是社会投资与出行消费节奏的不匹配,周期通常为6-10年。本轮衰退始于19Q3,疫情导致2021、2023年需求端回补,呈现阶段性复苏,主要由供给扩张驱动。2019-2024年写字楼空置率上升及酒店可改造资产池扩大,增强了行业现金流确定性,单店模型更稳健。
酒店行业当前处于什么阶段?
当前酒店行业处于供需再平衡阶段,供给端增速放缓至约3%,25H2拐点初现,总量稳增、结构优化、连锁加速。中高端升级与轻资产扩张是主要趋势,2020-2025年期间中端及中高端客房数年均复合增长率分别为11.8%/18.5%。需求端商旅趋于好转但不明朗,度假需求韧性足,RevPAR复苏主要由新开中高端店质量高、下沉市场旅游火爆及淡旺季变化驱动。
报告重点分析了哪些方面?
报告重点分析了酒店行业供需两端的变化。供给端关注总量稳增、结构优化、连锁加速,特别是中高端升级与轻资产扩张趋势,以及连锁化率提升带来的商业模式变革。需求端则关注商旅与度假需求的恢复情况,指出下沉市场旅游火爆及服务型消费占比提升将支撑行业韧性。同时分析了RevPAR复苏的原因,包括新店质量、下沉市场需求及淡旺季变化。
酒店行业市场现状如何?
酒店行业市场现状呈现供需再平衡特征。供给端增速放缓,结构优化明显,中高端酒店占比提升,连锁化率提高。需求端商旅恢复缓慢但向下空间有限,度假需求成为主要支撑。头部酒店经营数据好转,新开店质量较高,下沉市场旅游火爆。RevPAR率先得到支撑,但老店表现仍承压,行业整体处于底部反转过程中。
酒店行业存在哪些风险?
酒店行业主要风险包括宏观与需求扰动,可能导致行业增长不及预期。同质化价格战风险需关注,连锁扩张过快可能带来运营执行风险。此外,宏观经济波动、出行消费需求变化及行业竞争加剧均可能对酒店企业经营产生不利影响,投资者需警惕这些潜在风险因素对行业发展的制约。
你可能感兴趣
社会服务行业投资策略资金再平衡窗口,关注优质龙头低位修复及避暑游景区
休闲服务国信证券2026-07-21
社会服务行业投资策略:资金再平衡窗口,关注优质龙头低位修复及避暑游景区
休闲服务国信证券2026-07-21
社会服务行业跟踪周报:行业逻辑再验证,酒店龙头加速向好
休闲服务东吴证券2018-01-21
社会服务行业点评报告:清明假期国内及出入境出行人次高增,政策指引下旅游行业供需双端步入长期优化阶段
休闲服务华西证券2025-04-07
海外社会服务行业深度研究:高等教育行业分析:本科阶段优化存量,高职阶段做优增量
东方财富2018-02-12
医用手套行业专题研究:区域供需再平衡,全新竞争周期开启
医药生物国泰海通证券2026-08-17
社会服务行业2025Q3基金持仓分析报告:重仓比例环比减配,酒店餐饮底部布局
休闲服务万联证券2025-11-11
2022 年Q3社会服务行业基金持仓跟踪:社服行业持仓小幅回落,关注修复反转机遇
休闲服务财通证券2022-11-07
环保工程及服务行业专题研究:2019年报及2020Q1总结-底部反转走向新生,2020年望逐季好转
公用事业国盛证券2020-05-06
社会服务行业深度更新:外部预期改善,全板块迎利好,酒店或迎双击
休闲服务国泰君安证券2019-10-13