猜你想问
这份研报的核心内容是什么?
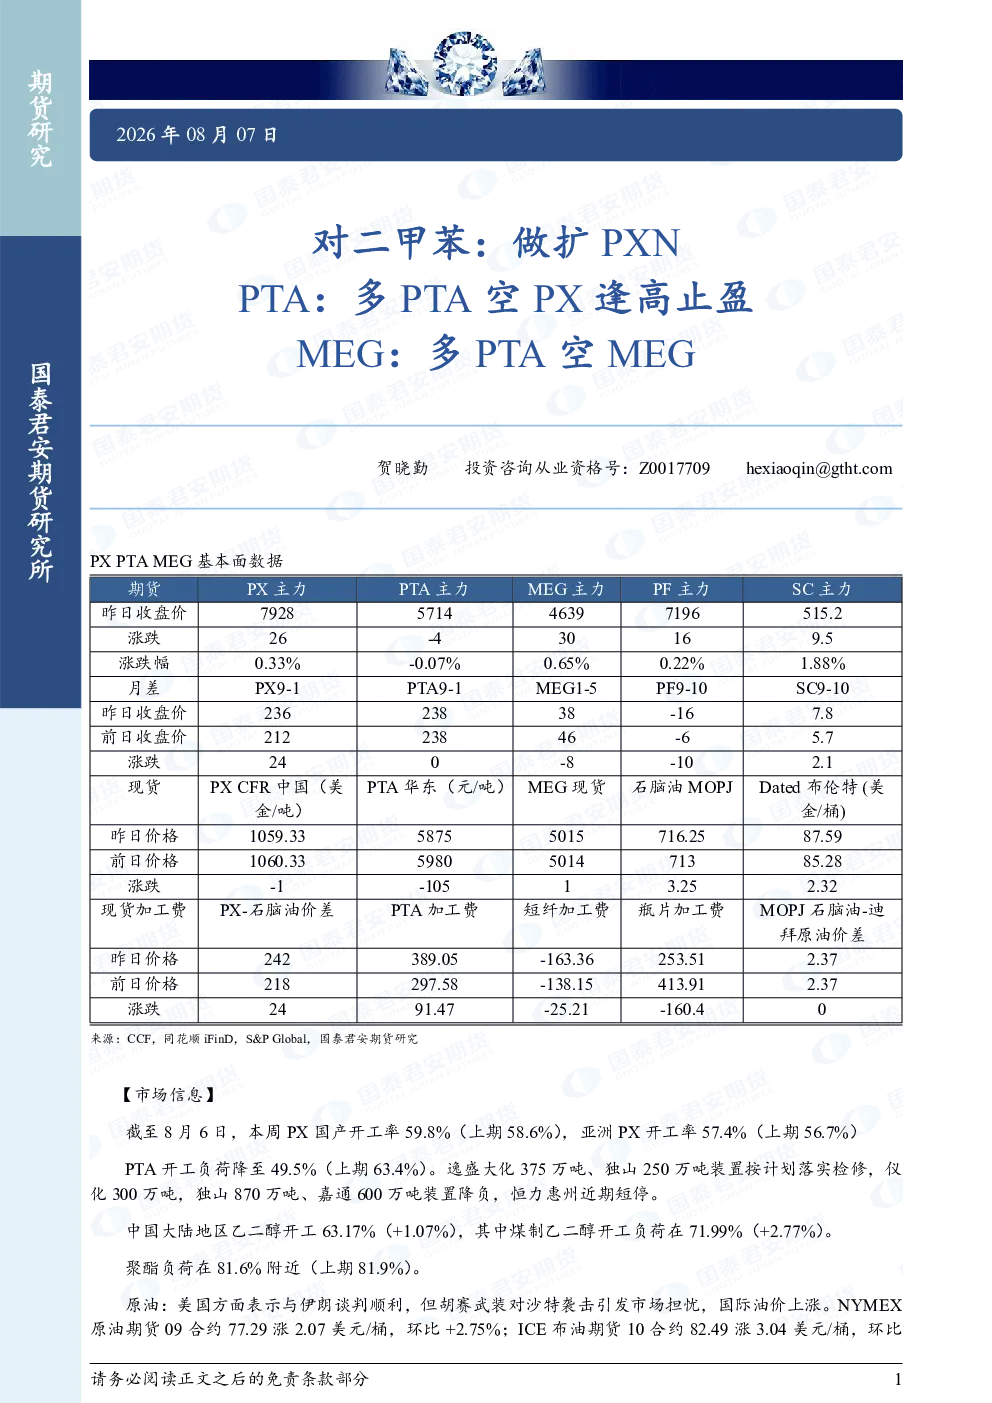
本报告分析了对二甲苯、PTA和MEG的市场趋势。对二甲苯国产开工率59.8%,亚洲开工率57.4%,需求端8月上旬内需外需同步恢复,聚酯库存偏低,建议逢低多,支撑位7700元/吨。PTA开工负荷降至49.5%,台风影响新凤鸣装置降负,基差月差走强,加工费高估,建议逢高止盈,但考虑到需求恢复和库存偏低,下方空间有限,建议逢低多,成本端原油80美元/桶存在支撑,PTA支撑位5500元/吨。MEG美伊冲突升级,乙二醇供应偏紧,基差走强,9-1月差回落,建议多PTA空MEG,关注1-5正套。
对二甲苯和PTA的行业发展趋势如何?
对二甲苯市场国产开工率59.8%,亚洲开工率57.4%,需求端8月上旬内需外需同步恢复,聚酯库存偏低,下方空间有限,建议逢低多,支撑位7700元/吨。PTA开工负荷降至49.5%,台风影响新凤鸣装置降负,基差月差走强,加工费高估,建议逢高止盈,但考虑到需求恢复和库存偏低,下方空间有限,建议逢低多,成本端原油80美元/桶存在支撑,PTA支撑位5500元/吨。
报告重点分析了哪些方向?
报告重点分析了PX、PTA和MEG的市场趋势。PX方面,需求端8月上旬内需外需同步恢复,聚酯库存偏低,建议逢低多,支撑位7700元/吨。PTA方面,开工负荷降至49.5%,台风影响新凤鸣装置降负,基差月差走强,加工费高估,建议逢高止盈,但考虑到需求恢复和库存偏低,下方空间有限,建议逢低多,成本端原油80美元/桶存在支撑,PTA支撑位5500元/吨。MEG方面,美伊冲突升级,乙二醇供应偏紧,基差走强,9-1月差回落,建议多PTA空MEG,关注1-5正套。
当前市场现状如何判断?
当前市场现状显示PX国产开工率59.8%,亚洲开工率57.4%,需求端8月上旬内需外需同步恢复,聚酯库存偏低,下方空间有限。PTA开工负荷降至49.5%,台风影响新凤鸣装置降负,基差月差走强,加工费高估,但需求恢复和库存偏低限制下方空间,成本端原油80美元/桶存在支撑,PTA支撑位5500元/吨。MEG美伊冲突升级导致乙二醇供应偏紧,基差走强,9-1月差回落,建议多PTA空MEG,关注1-5正套。
研报有哪些风险提示?
本报告仅供参考,不构成投资建议,投资者需自行承担风险。市场有风险,投资需谨慎。