猜你想问
这份报告的核心内容是什么?
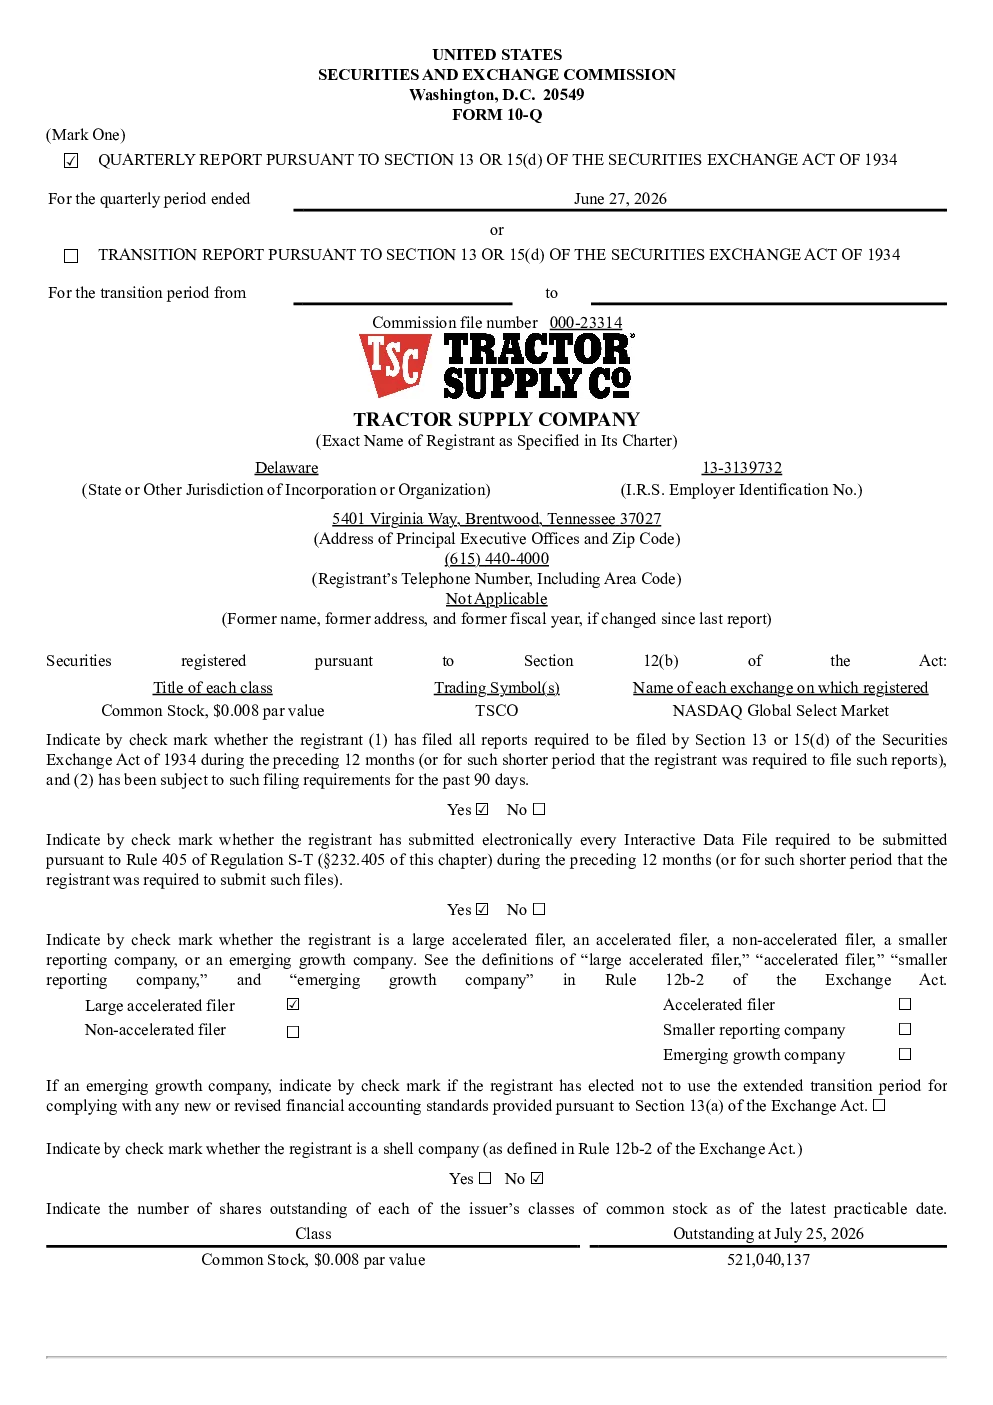
这份报告分析了拖拉机供应2026年的季度业绩。公司在美国农村生活方式零售领域处于领先地位,拥有2,672家零售店,并通过线上平台提供产品。报告显示,第二财季净销售额同比增长2.3%,达到45.4亿美元,但同店销售额下降1.5%。公司正在实施重组计划,关闭部分Petsense门店,并收购了VIP Petcare。第一财半年净销售额为81.3亿美元,同店销售额增长率仅为-0.6%,净收入为5.25亿美元。
美国农村生活方式零售赛道的发展趋势如何?
美国农村生活方式零售赛道呈现多元化发展趋势。领先企业如拖拉机供应通过线上线下结合的方式拓展市场,但业绩受季节性因素影响明显。行业面临重组调整,部分企业通过关闭低效门店和收购优质品牌来提升竞争力。线上销售渠道成为重要增长点,但同店销售额增长面临挑战。整体来看,行业竞争激烈,企业需持续优化运营和扩张策略以适应市场变化。
报告重点分析了哪些方面?
报告重点分析了拖拉机供应的财务状况、关键数据和未来发展方向。财务方面,报告详细披露了第二财季及第一财半年的销售额、同店销售额增长率、毛利率、营业费用率及净收入等关键数据。同时,报告关注了公司重组计划对业绩的影响,包括关闭Petsense门店和收购VIP Petcare等举措。此外,报告还探讨了公司扩张、线上销售增长及财务稳健性等积极因素。
当前市场对拖拉机供应的判断是怎样的?
当前市场对拖拉机供应的评价呈现复杂态势。一方面,公司在美国农村生活方式零售领域保持领先地位,拥有广泛的零售网络和线上平台,财务状况稳健,现金流充裕。另一方面,公司业绩受季节性因素影响较大,第二财季同店销售额下降,重组计划也对短期业绩造成压力。市场关注公司如何平衡季节性波动与长期增长,以及线上渠道的拓展效果。
这份报告有哪些风险提示?
这份报告提示了拖拉机供应面临的主要风险。首先,公司业绩受季节性因素影响显著,可能导致销售额波动。其次,重组计划虽然有助于长期发展,但短期内可能影响净收入和同店销售额增长。此外,市场竞争激烈,新开店数量增加可能带来运营压力。最后,线上销售渠道的拓展仍需持续投入,其增长效果尚待观察。投资者需关注这些风险因素对公司未来业绩的影响。