猜你想问
平安电工上半年业绩表现如何?
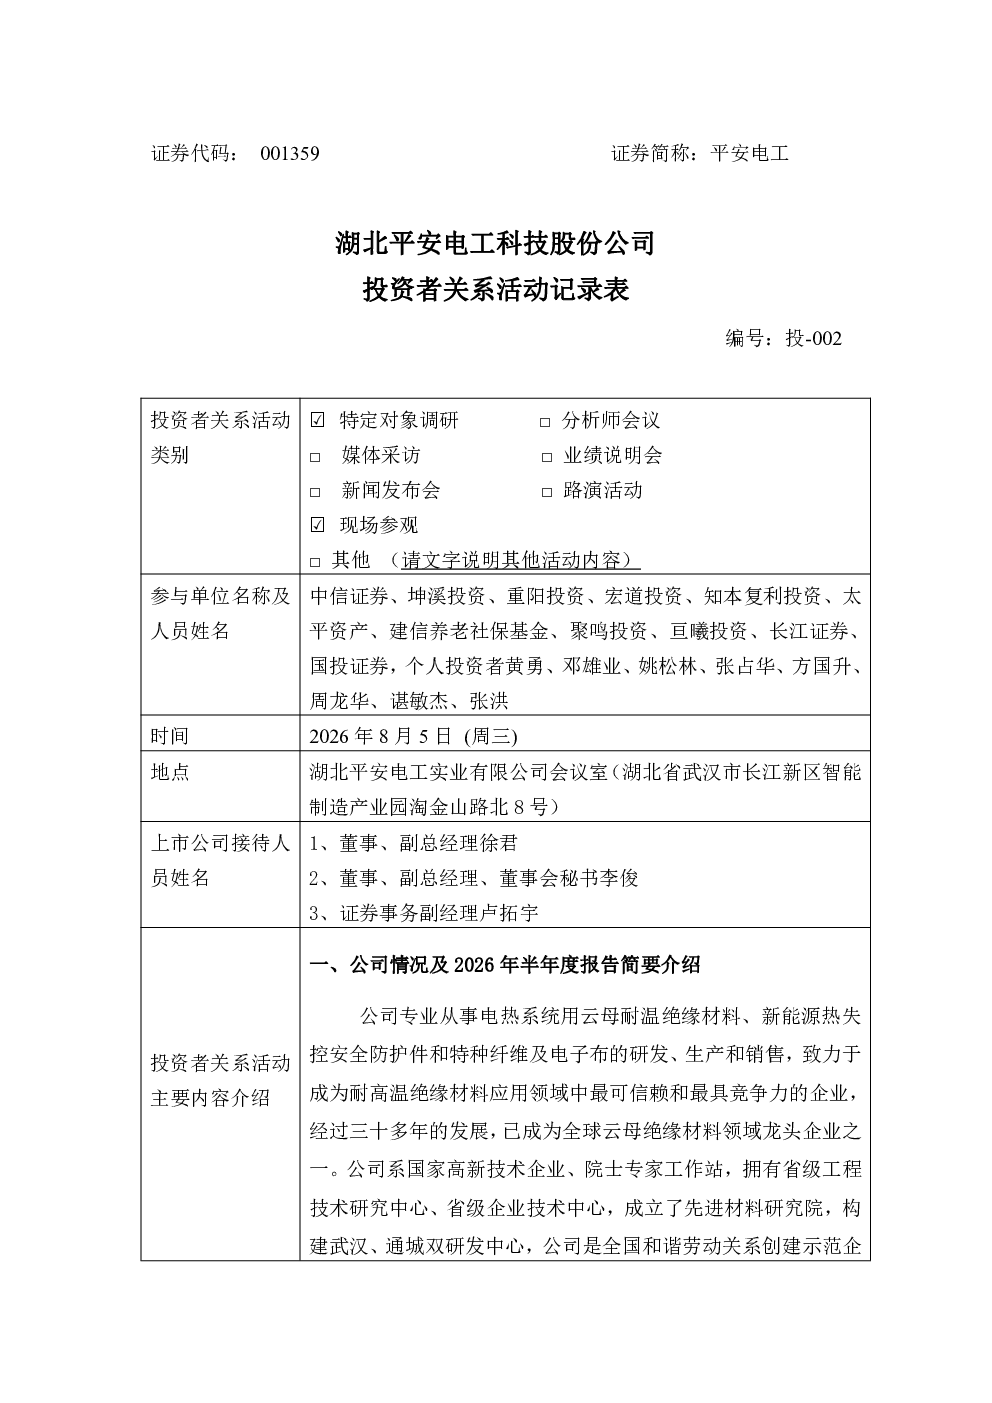
2026年上半年度,平安电工实现营业收入6.86亿元(同比增长20.27%),归母净利润1.24亿元(同比下降7.81%),扣非净利润1.20亿元(同比下降6.35%)。利润端波动主要受美伊冲突导致原材料涨价、人民币汇率波动及部分产品出口退税取消等外部因素影响,还原后经营情况符合预期。电子布板块表现亮眼,特种纤维及电子布营收同比增长98%,利润同比增长128%。
电子布板块未来发展趋势如何?
电子布作为平安电工的第二增长曲线,目前处于量价齐升的卖方市场。公司在手织机充足,产能规模有望提升。高端特种电子布种处于缺货状态,预计态势延续至2027至2028年。人工智能产业发展将持续驱动高频高速、低损耗特种电子布需求增长,公司对行业前景保持乐观。
平安电工报告重点分析了哪些方向?
报告重点分析了云母制品和电子布两大板块。云母制品作为拳头产品,上半年表现稳健,新国标实施带动高端产品需求提升,公司将持续优化产品结构以改善盈利能力。电子布板块作为第二增长曲线,公司在头部客户批量供应和特种产品联合研发方面同步推进,并坚持“纱到布”一体化布局。
当前电子布市场现状如何?
当前电子布市场处于量价齐升的卖方市场状态,高端特种电子布种处于缺货状态。平安电工在手织机充足,产能规模有望提升,公司在头部客户批量供应和特种产品联合研发方面同步推进,并坚持“纱到布”一体化布局,以把握市场机遇。
研报中提示了哪些投资风险?
本次交流中涉及的行业展望、产能规划等内容均为公司基于当前经营情况作出的前瞻性判断,存在不确定性,不构成对投资者的实质性承诺。主要风险包括美伊冲突导致原材料涨价、人民币汇率波动及部分产品出口退税取消等外部因素影响,以及行业景气度变化带来的不确定性。
你可能感兴趣
001359 平安电工 投资者关系活动记录表
未知机构2026-07-10
920438 XD戈碧迦 投资者关系活动记录表
未知机构2026-07-10
920237 力佳科技 投资者关系活动记录表
未知机构2026-07-10
688692 达梦数据 达梦数据投资者关系活动记录表2026-007
未知机构2026-07-10
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
300763 锦浪科技 投资者关系活动记录表20260707
未知机构2026-07-08
002668 TCL智家 2026年7月7日投资者关系活动记录表
未知机构2026-07-08
301000 肇民科技 2026年07月08日投资者关系活动记录表
未知机构2026-07-08
600089 特变电工 特变电工股份有限公司投资者关系活动记录表 2026年6月
未知机构2026-07-09