猜你想问
众安在线财险1H26E报告核心内容是什么?
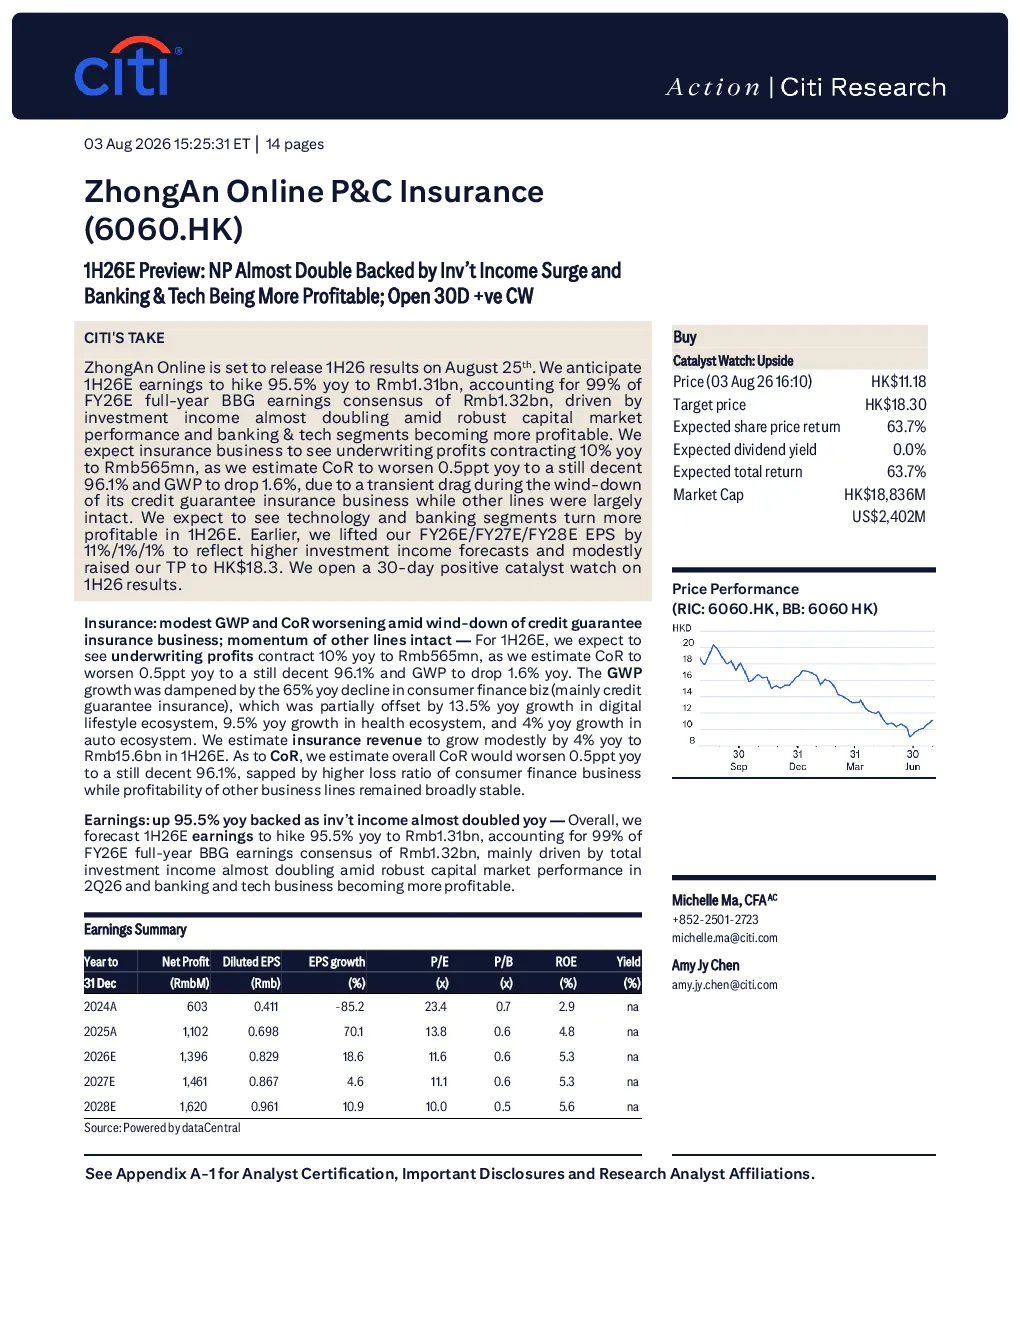
中安在线财产保险(6060.HK)2026年中期业绩预览显示,每股收益预计同比增长95.5%,达到13.1亿元人民币,主要得益于投资收益激增(近乎翻倍)以及银行和科技行业盈利能力增强。预计保险业务承保利润将同比下降10%,至5.65亿元人民币,主要由于综合成本率上升0.5个百分点至96.1%,保费收入下降1.6%。其他业务线保持完好,数字生活方式生态圈和健康生态圈增长显著。中信证券给予“买入”评级,目标价18.3港元,并开启30天正面催化剂观察。公司采用“保险+科技”战略,覆盖五大生态圈,服务用户超1.3亿。估值基于DCF模型。
保险科技赛道发展趋势如何?
保险科技赛道正经历快速发展,传统保险公司加速数字化转型,通过科技手段提升运营效率和客户体验。银行和科技行业盈利能力增强,推动保险业务向多元化发展。数字生活方式生态圈和健康生态圈增长显著,表明保险科技在细分领域的应用潜力巨大。中信证券给予“买入”评级,目标价18.3港元,并开启30天正面催化剂观察。公司采用“保险+科技”战略,覆盖五大生态圈,服务用户超1.3亿。
报告重点分析了哪些方向?
报告重点分析了中安在线财产保险(6060.HK)2026年中期业绩,关注投资收益激增(近乎翻倍)对净利润的显著贡献,以及银行和科技行业盈利能力的提升。同时,报告也指出保险业务承保利润同比下降10%,主要由于综合成本率上升0.5个百分点至96.1%,保费收入下降1.6%。其他业务线如数字生活方式生态圈和健康生态圈保持增长。中信证券给予“买入”评级,目标价18.3港元,并开启30天正面催化剂观察。
当前保险市场现状如何?
当前保险市场呈现多元化发展趋势,传统保险业务面临成本上升和保费收入下降的挑战,而保险科技赛道加速发展,推动行业向数字化和智能化转型。中安在线财产保险(6060.HK)2026年中期业绩预览显示,每股收益预计同比增长95.5%,主要得益于投资收益激增(近乎翻倍)以及银行和科技行业盈利能力增强。数字生活方式生态圈和健康生态圈增长显著,表明保险科技在细分领域的应用潜力巨大。中信证券给予“买入”评级,目标价18.3港元,并开启30天正面催化剂观察。
研报提示哪些风险?
研报提示的风险包括市场竞争加剧、定价策略失误以及监管政策变化。中安在线财产保险(6060.HK)2026年中期业绩预览显示,保险业务承保利润同比下降10%,主要由于综合成本率上升0.5个百分点至96.1%,保费收入下降1.6%。此外,估值基于DCF模型,上行风险包括市场反弹、投资表现和渗透率提升。公司采用“保险+科技”战略,覆盖五大生态圈,服务用户超1.3亿。中信证券给予“买入”评级,目标价18.3港元,并开启30天正面催化剂观察。