看好Palo Alto Networks(PANW.US)强劲有机增长带来的布局;无机假设留有余地
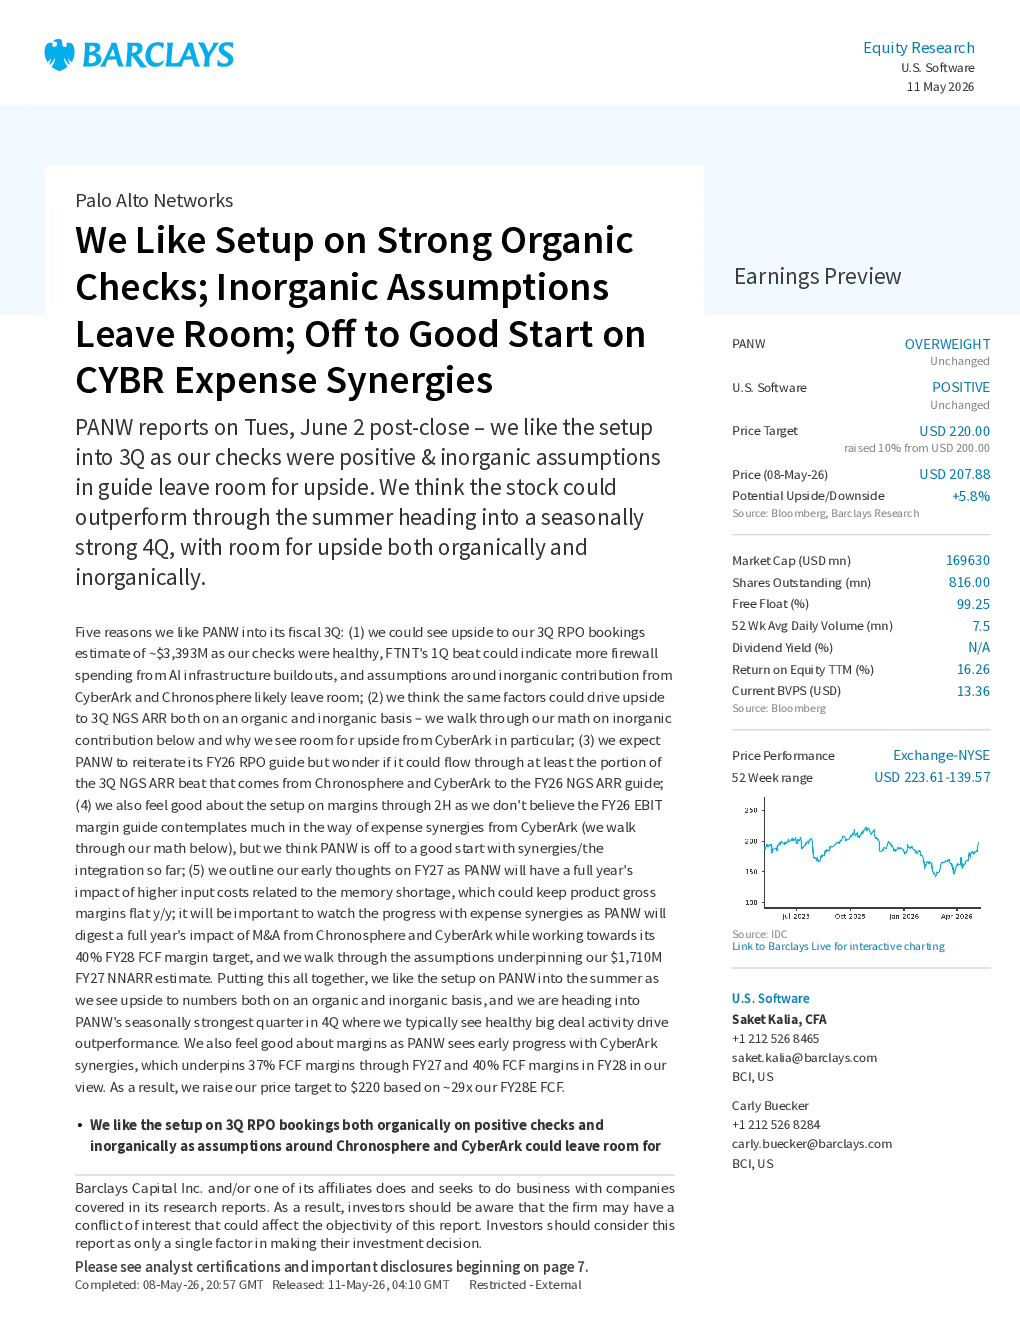
我们青睐基于强有机基础的设置;非有机假设留有空间;在CYBR支出协同方面已良好起步 盈利预告 潘华资本于6月2日周二收盘后发布报告——我们认为其股价有望在第三季度表现良好,因为我们对此进行了正面核查,且指引中的非有机假设为上涨留下了空间。我们认为该股票在夏季期间可能跑赢大盘,并在进入季节性强劲的第四季度前,在有机增长和非有机增长方面都有上涨空间。 169630816.0099.257.5N/A16.2613.36市值(百万美元)已发行股份数量(百万)自由浮动 (%)52周平均日成交量(百万)股息率 (%)净资产收益率 (TTM, %)当前 BVPS(美元)彭博社 我们看好PANW在其财年第三季度的表现,原因如下:(1) 我们预计约33.93亿美元的第三季度RPO订单预订额将有所上浮,因为我们的核查结果良好,FTNT的第一季度业绩超预期可能表明AI基础设施建设将带来更多防火墙支出,并且CyberArk和Chronosphere的无机贡献相关假设可能仍有空间;(2) 我们认为相同因素可能推动第三季度NGS经常性收入(ARR)在有机和无机方面均实现上浮——我们将在下文详细说明我们的无机贡献计算方式,以及为何我们认为CyberArk有上浮空间;(3) 我们预计PANW将重申其财年26的RPO指引,但不确定它是否会将至少来自Chronosphere和CyberArk的第三季度NGS ARR超预期部分,计入财年26的NGS ARR指引中;(4) 我们对下半年的利润率表现也持乐观态度,因为我们不认为财年26的EBIT利润率指引考虑了来自CyberArk的大量费用协同效应(我们将在下文详细说明计算方式),但我们认为PANW在协同效应/整合方面开局良好;(5) 我们概述了关于财年27的初步想法,因为PANW将受到内存短缺相关更高投入成本的全年度影响,这可能导致产品毛利同比持平;随着PANW消化来自Chronosphere和CyberArk的并购影响,同时努力实现财年28 40%的自由现金流(FCF)利润率目标,费用协同效应的进展将至关重要,我们将在下文详细说明支撑我们17.10亿美元财年27非经常性净收入(NNARR)估计的假设。综合来看,我们看好PANW在夏季节前的表现,因为我们认为其有机和无机方面的数据均有上浮空间,并且我们将进入PANW一年中季节性最强的第四季度,通常情况下,健康的大额交易活动将推动其超越市场表现。我们对利润率也持乐观态度,因为PANW在CyberArk协同效应方面取得早期进展,我们认为这将为财年27的37%FCF利润率和财年28的40%FCF利润率奠定基础。因此,我们基于约29倍财年28预期FCF,将目标价上调至220美元。 Exchange-NYSEUSD 223.61-139.57价格表现52周区间 美国软件 +1 212 526 8465saket.kalia@barclays.comBCI, US萨凯特·卡利亚,CFA Carly Buecker+1 212 526 8284carly.buecker@barclays.comBCI, US 我们喜欢3Q RPO预订的设置,无论是在积极检查中自然地呈现,还是在围绕Chronosphere和CyberArk的假设中非自然地呈现,这些都可能留有空间。 巴克莱资本有限公司及其附属公司之一可能会与其研究报告涵盖的公司进行业务往来,并寻求进行业务往来。因此,投资者应注意,该公司可能存在利益冲突,从而影响本报告的客观性。投资者应将本报告视为其投资决策的单一因素。完成时间:2026年5月8日 20:57格林威治标准时间请参见第7页开始的分析师资格认定和重要披露。发布时间:2026年5月11日 04:10格林威治标准时间受限 - 外部 好。我们对第三季度RPO预订和NGS ARR(经常性收入)在有机和无机方面都感到满意,原因有几点。首先,关于第三季度RPO预订,我们的模型与RPO和收入指南相符,这意味着RPO预订约为33.93亿美元,同比增长约22%,这得益于产品和服务的RPO预订均实现了20%以上的同比增长。在产品线上,请记住CyberArk的定期许可和永久许可收入的前期部分将被确认为产品收入,因此本季度产品将有一定程度的非有机贡献,但我们预计有机实力将持续强劲,因为PANW的Gen 5防火墙和SD-WAN的采用支持硬件和软件防火墙的增长继续加速。我们认为FTNT的2026年第一季度业绩也对PANW有利,因为虽然部分强劲表现来自OT(运营技术)以及可能存在一些提前确认,但听起来FTNT开始看到与AI数据中心建设相关的支出,这在我们看来也可能使PANW受益。我们还注意到PANW于4月3日将硬件防火墙价格上调了10%,以应对内存成本上涨,尽管在价格上涨前没有看到有意义的提前采购(参见我们于2026年4月6日与管理层会面的五大要点)。我们同样预计服务线将实现健康增长,这将包括Chronosphere和CyberArk的贡献,以及PANW NGS业务持续强劲(我们将在下文讨论更多)。另外,PANW于4月中旬完成了对Koi的收购,但这与第三季度RPO预订无关,我们注意到PANW的收入敞口对中东地区也无关紧要。我们的核查结果为正面,4月份平台整体活动健康,显示出一定的潜在提前采购,我们注意到防火墙购买意向在季度价格上涨前有所增加,但我们注意到未来管道情况看起来是健康的。 我们对3Q NGS ARR的设置与之前喜欢的原因相同:(1) 我们的检查结果显示状况良好,因此我们对本季的有机NNARR感到乐观;(2) 非有机贡献的指引假设可能存在上行空间——我们将解释我们的计算过程。 迁移至NGS ARR后,我们在有机和无机方面都感觉良好——放大来看,我们预测第三季度NGS ARR为79.5亿美元,其中包含来自CyberArk和Chronosphere的约14.7亿美元的无机贡献,以及约64.8亿美元的有机NGS ARR,或相当于有机ARR同比增长约27%。从无机角度来看,我们对14.7亿美元存在上行空间,原因有二:(1) 我们预计Chronosphere将新增净ARR2000万美元,这将意味着其在第三季度NGS ARR的贡献约为2.2亿美元;(2) 这意味着根据我们的估计,CyberArk的贡献约为12.5亿美元,这可能存在上行空间,因为我们之前曾预测CyberArk在2026年4月底(使用2-3%的折扣来调整定义)将产生约13亿美元的订阅ARR,且不考虑任何收入协同效应。从有机角度来看,第三季度的指引意味着净新增NGS ARR约为3.5亿美元,同比增长低个位数百分比——鉴于我们的调研显示SASE、端点和云安全领域活动活跃,我们不会对适度上行感到意外。此外,我们注意到第三季度NGS ARR将包含Koi的部分贡献,该交易于4月中旬完成,但根据我们的估计,Koi的ARR远低于5000万美元,因此可能无关紧要。 我们预计 FY26 RPO 指南将保持不变,但不知 FY26 NGS ARR 指南能否顺利通过至少来自3Q 赛道的部分。 时序仪和赛博拱顶的利好。展望今年余下的时间,我们注意到,尽管PANW在第四季度大幅超越了其2025财年RPO指引,但由于其业务的后期密集特性,公司并未在上一年将其上调,因此我们预计,其2026财年RPO指引20.2-20.3亿美元也将随着第三季度的结束而有机地保持不变。转向NGS ARR,我们注意到,尽管PANW在其第三季度业绩发布时重申了其2025财年NGS ARR指引,且其第三季度业绩已超出指引中点约3500万美元,但在此之前,其历史上至少会将部分第三季度超预期部分传导至其财年NGS ARR指引。在本季度结束之际,我们 wonder PANW是否会将其第三季度超预期部分传导至其2026财年NGS ARR指引85.2-86.2亿美元,因为公司正进入第四季度这一季节性最强的季度,或者至少会将其来自赛博拱顶和时序仪的超预期部分传导,作为2026财年考虑的无机贡献部分。 NGS ARR指南在我们看来已经审慎/留有余地。此外,更新后的指南将包含Koi公司,该公司已于4月中旬关闭,尽管其贡献微乎其微。我们注意到PANW正在收购AI安全供应商Portkey,预计将于2026年第四季度完成,我们估计这对ARR/收入的影响将微乎其微。 • 我们预计全年后期的利润率将表现良好,因为我们认为PANW凭借与CyberArk的协同效应已迅速启动业务,并相信当前2026财年EBIT利润率指引尚未考虑太多费用协同效应。聚焦来看,PANW在第二季度财报电话会后将其2026财年非GAAP EBIT利润率指引下调了100个基点至28.5-29%,以考虑CyberArk和Chronosphere的影响。根据收入指引中点估算,这意味着来自并购的EBIT将额外增加约1.25亿美元。若假设Chronosphere在2026年下半年贡献约1亿美元的营收(截至2026年第二季度末的年合同收入为2亿美元),且大致实现盈亏平衡,我们可以估算这1.25亿美元的收购EBIT全部来自CyberArk。进一步计算,若从今年总共7.6亿美元的收购收入指引中剔除1亿美元的Chronosphere营收,则意味着CyberArk约6.6亿美元的营收将贡献约1.25亿美元的EBIT,对应约19%的调整后EBIT利润率,这与我们独立建模时对CyberArk业务的预期基本一致,表明指引中包含的费用协同效应可能并不显著。不过,我们在季度内与管理层会面(见《与管理层会面要点》,2026年4月6日),会议透露与CyberArk的整合进程开局良好,PANW正推动多个费用协同领域,包括与云服务商谈判有利条款、消除重复系统与人员(如ERP系统和网络保险等)、整合CYBR的市场活动与PANW资源、供应商与供应商整合、关闭办公室等。我们认为这些协同效应的早期进展为PANW提供了更多投资CyberArk业务的空间,同时也增强了我们对年内运营利润率潜在上行的信心。 • 对FY27的早期思考:(1) FY27将受到全年内存成本上升的全面影响,因此我们预测产品毛利率同比持平;(2) FY27的利润率将受到全年并购的影响——潜在的并购协同效应将影响FCF利润率在FY28达到40%的进程;(3) 我们将阐述支撑我们FY27E NGS ARR 102.8亿美元的数学模型。退一步看,近期的内存短缺导致整个行业面临更高的输入成本,而PANW在其2026财年第二季度产品销售成本中已感受到边际影响。PANW于4月3日将价格上调10%,以转嫁部分影响,且其硬件产品组合比例低于同行,我们认为这有助于其抵御部分压力——但需指出,PANW将在FY27消化全年内存和存储成本上升的影响,这将在明年毛利率预测中予以体现。因此,我们预测FY27产品毛利率同比持平,为79%。 美国软件 估值 我们将目标价上调至220美元,依据约为29倍我们预计的FY28自由现金流(约61亿美元)(此前基于约26倍我们预计的FY28自由现金流约61亿美元,目标价为200美元)。我们给出的更高估值倍数反映了相对于网络安全同行FTNT的一个适度溢价,因为我们认为PANW在开发其非防火墙产品方面更为领先。 (下一代安全)业务目前贡献了 PANW 50% 以上的收入,增长超过 20%,为结构性双位数增长奠定了基础。 分析师认证: 我,萨凯特·卡利亚(CFA),特此证明:(1)本研究报告中所表达的观点准确地反映了我对本研究报告中所提及的任何或所有证券或发行人的个人看法,以及(2)我的任何薪酬部分或全部均未直接或间接与本研究报告中所表达的具体建议或观点相关。 重要披露: 巴克莱研究由巴克莱银行PLC的投资银行及其附属公司(以下统称及单独称之谓“巴克莱”)制作。除非另有说明,否则本研究报告的所有作者均为研究分析师。报告顶部的发布日期反映报告制作地的当地时间,可能与GMT提供的发布日期不同。 信息披露的可用性: 若本研究报告涉及任何公司,有关这些公司的最新重要披