猜你想问
GAN_GRU因子是什么?
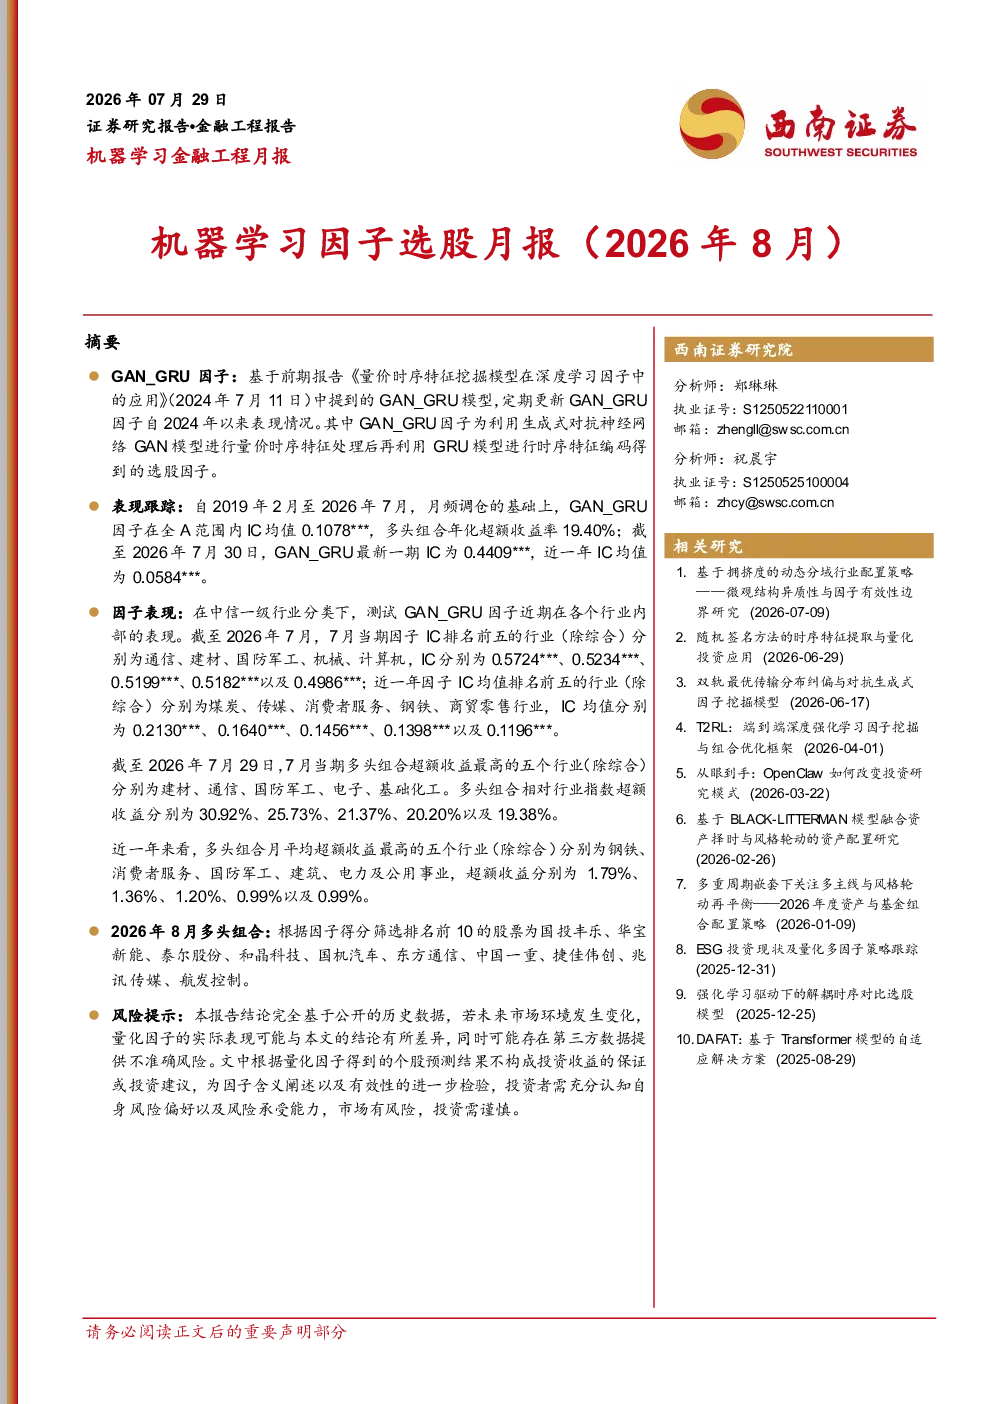
GAN_GRU因子结合生成对抗网络(GAN)和门控循环单元(GRU)模型,用于挖掘量价时序特征并进行选股。该模型基于量价特征(收盘价、开盘价、成交量、换手率等18个特征),以月频调仓,利用过去40天量价特征预测未来20天累计收益。GAN模型通过生成器(LSTM)和判别器(CNN)的对抗训练生成逼真的数据特征,GRU模型则负责处理时序信息。
8月哪些行业表现较好?
根据2026年8月报告,通信、建材、国防军工、机械、计算机行业在当期IC排名中表现突出(除综合行业外)。通信行业IC为0.5724,建材行业IC为0.5234,国防军工行业IC为0.5199,机械行业IC为0.5182,计算机行业IC为0.4986。这些行业在量价特征分析中展现出较强的预测能力。
报告重点分析了哪些方面?
报告重点分析了GAN_GRU因子在全A范围内的表现情况,包括历史整体表现、近期表现、行业表现以及多头组合的行业表现。历史数据显示,自2019年2月至2026年7月,月频调仓下IC均值为0.1078,多头组合年化超额收益率为19.40%。报告还详细分析了不同行业的IC排名和超额收益情况,为投资者提供了量价特征选股的参考依据。
当前市场对GAN_GRU因子有何判断?
当前市场对GAN_GRU因子的判断主要基于其历史表现和行业分析。报告显示,截至2026年7月29日,最新一期IC为0.4409,近一年IC均值为0.0584,表明该因子在近期表现较为稳定。行业分析方面,通信、建材、国防军工等行业在当期和近一年均展现出较强的IC均值和超额收益,反映出量价特征在选股中的有效性。
研报存在哪些风险提示?
研报提示,报告结论基于公开历史数据,未来市场环境变化可能导致量化因子表现差异,同时存在第三方数据不准确风险。此外,报告结果不构成投资收益保证或建议,投资者需自行承担风险。这些风险提示旨在提醒投资者,量化因子表现受多种因素影响,历史数据不代表未来收益,投资决策需谨慎。