猜你想问
铜价近期走势如何?
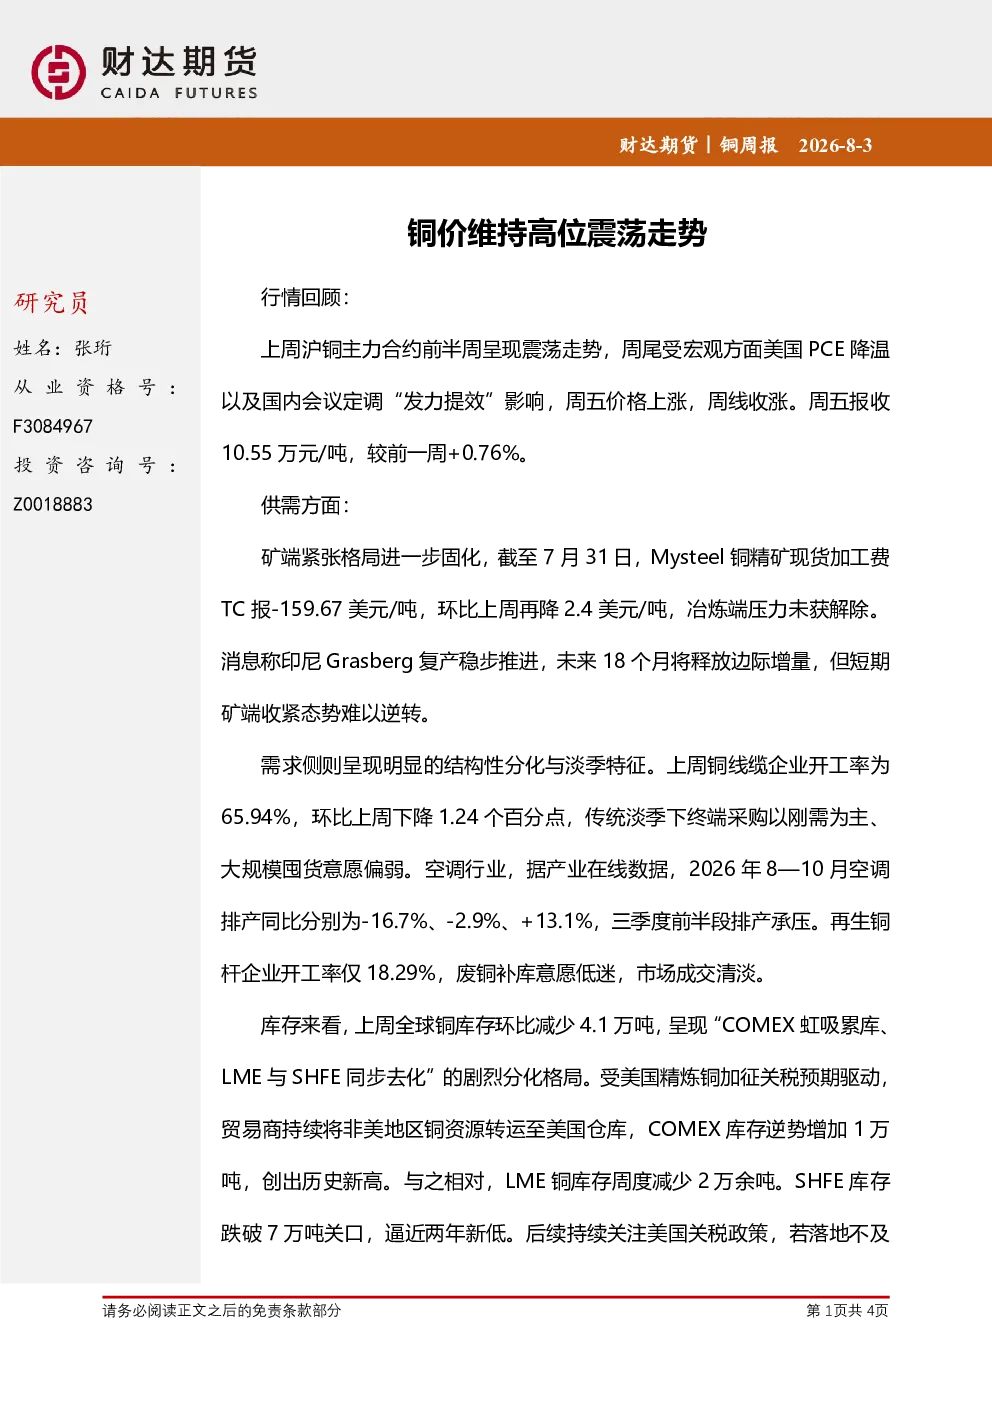
上周沪铜主力合约前半周震荡,周尾受美国PCE降温及国内会议定调“发力提效”影响,周五价格上涨,周线收涨0.76%,报收10.55万元/吨。矿端紧张格局固化,TC报-159.67美元/吨。需求侧结构性分化,铜线缆开工率环比下降1.24个百分点,空调行业排产承压。全球铜库存环比减少4.1万吨,COMEX库存逆势增加1万吨,LME与SHFE同步去化。美联储维持利率不变,6月PCE环比下滑,美元回落。国内政治局会议定调“双宽松”政策,推进新基建、AI算力投资。铜价面临“下有底、上有顶”的约束,短期维持高位宽幅震荡,运行区间103500-107000元/吨。
铜行业供需情况如何?
矿端方面,印尼Grasberg复产将释放边际增量,但短期矿端收紧态势难逆转,TC报-159.67美元/吨,环比下降2.4美元/吨。需求侧呈现结构性分化与淡季特征,铜线缆开工率65.94%,环比下降1.24个百分点;空调行业三季度前半段排产承压;再生铜杆开工率仅18.29%,废铜补库意愿低迷。全球铜库存环比减少4.1万吨,COMEX库存逆势增加1万吨,创历史新高,LME与SHFE同步去化。需关注美国关税政策对COMEX库存回流的影响。
影响铜价的关键因素有哪些?
关键因素包括矿端供应紧张、低库存支撑铜价,冶炼厂减产压力加大;需求端新兴领域托底,但传统领域淡季特征短期难改。宏观层面,美伊地缘局势、霍尔木兹海峡通行量波动影响油价与美元,制约铜价上行空间;美联储政策路径,6月PCE环比下滑导致加息预期下滑,美元回落;国内政治局会议定调“双宽松”政策,推进新基建、AI算力投资等,对铜需求提供稳健支撑。铜价面临“下有底、上有顶”的约束。
当前铜市场处于什么状态?
当前铜市场处于高位宽幅震荡状态,基本面矿端偏紧、低库存支撑铜价,但需求端传统领域淡季特征明显。宏观环境方面,美联储加息预期下滑,美元回落,国内政策对需求提供支撑。COMEX库存逆势增加1万吨,创历史新高,显示部分资金回流;LME与SHFE库存同步去化。铜价运行区间预计在103500-107000元/吨,面临多空因素制约。
投资铜需注意哪些风险?
投资铜需关注矿端供应变化风险,印尼Grasberg复产等可能影响边际增量,但短期矿端收紧态势难逆转。需求端需警惕传统领域淡季特征持续,新兴领域政策支持力度变化。宏观层面需关注美伊地缘局势升级、美联储政策路径超预期调整风险,以及美元大幅波动影响。库存方面需关注COMEX库存回流对全球库存格局的影响。国内政策落地节奏及效果也需持续跟踪。