猜你想问
这份研报的核心内容是什么?
本报告聚焦民用航空发动机行业的高景气态势,强调全球航发龙头业绩增长强劲,赛峰和罗罗的转型计划成效显著。报告指出C919高原型完成首飞,国产大飞机谱系化发展取得重要进展。核心建议关注航空外贸转包、商业航天、燃气轮机、低空经济、军贸、军工AI、地面兵装等细分领域相关标的。
民用航空发动机行业的发展趋势如何?
民用航空发动机行业正经历高景气周期,全球产业链产能持续释放,海外航空发动机龙头保持较快增长。美国加快导弹与核潜艇扩产采购,进一步推动行业需求。国产大飞机C919高原型完成首飞,本土化制造能力建设提速,标志着国产航发技术取得突破。未来需关注产业链整合与技术创新方向。
研报重点分析了哪些方向?
报告重点分析了航空外贸转包业务的机遇,建议关注相关标的。同时关注商业航天、燃气轮机、低空经济等新兴赛道的发展潜力。报告还强调军工AI、地面兵装等领域的投资价值。此外,报告回顾了国防军工行业整体行情,分析了各子行业的估值水平与近期表现。
当前民用航空发动机市场的现状如何?
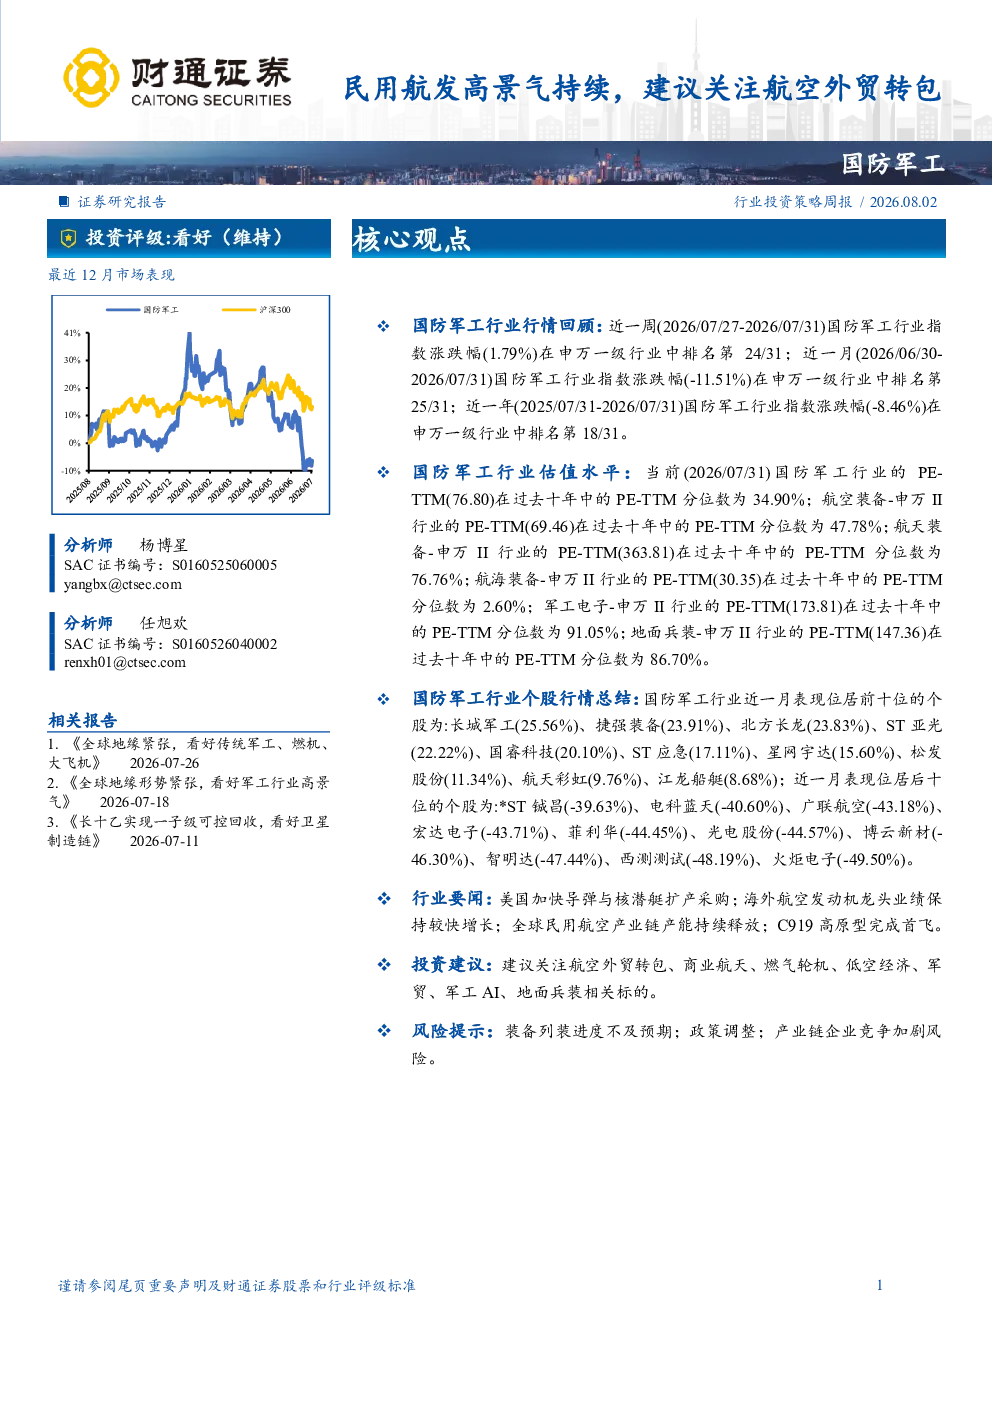
当前民用航空发动机市场呈现高景气态势,全球航发龙头企业业绩表现亮眼,LEAP系列交付提速,罗罗转型计划成效显著。国防军工行业整体近一周指数上涨1.79%,跑赢沪深300指数。但行业估值水平较高,PE-TTM为76.80,处于过去十年34.90%的分位数。各子行业估值差异明显,军工电子PE-TTM分位数高达91.05%。
研报提示了哪些风险?
本报告提示的主要风险包括装备列装进度不及预期,可能影响行业整体交付与业绩表现。政策调整也可能对行业发展带来不确定性。此外,产业链企业竞争加剧风险需关注,随着行业景气度提升,企业间竞争可能加剧,影响市场份额与盈利能力。
你可能感兴趣
军用航发和导弹锻件受益行业高景气,民用领域积极拓展快速发展
轻工制造东吴证券2022-01-12
航发高景气航空业务高增长,燃气轮机及新能源业务规模快速增
国防军工国金证券2023-08-30
国防军工行业周报:航空产业链持续景气,航发业绩有望提升
国防军工德邦证券2022-07-12
国防军工行业周报:短期调整不改长期景气,建议关注航发赛道
国防军工德邦证券2022-08-29
内贸外贸、航空轴承齐发展,航发迎来发展新机遇
长城证券2023-04-12
交通运输行业周报:航空悲观预期已反应,持续强推三大航及吉祥;机场:上调上海机场目标价至70元; 铁路货运增量计划,建议关注铁龙物流
交通运输华创证券2018-07-09
成发科技(600391):外贸转包业务仍显低迷,资产重组预期强烈
国防军工天相投顾2010-04-16
22Q3收入高增100%,航发锻件持续高景气
轻工制造中泰证券2022-10-28
成发科技(600391):外贸转包业务拖累业绩恢复,资产注入逐渐明朗
国防军工天相投顾2010-07-30
国防军工行业月度报告:三季报验证军工行业高景气,建议关注航空装备
国防军工财信证券2021-11-02