猜你想问
这份报告主要分析了什么内容?
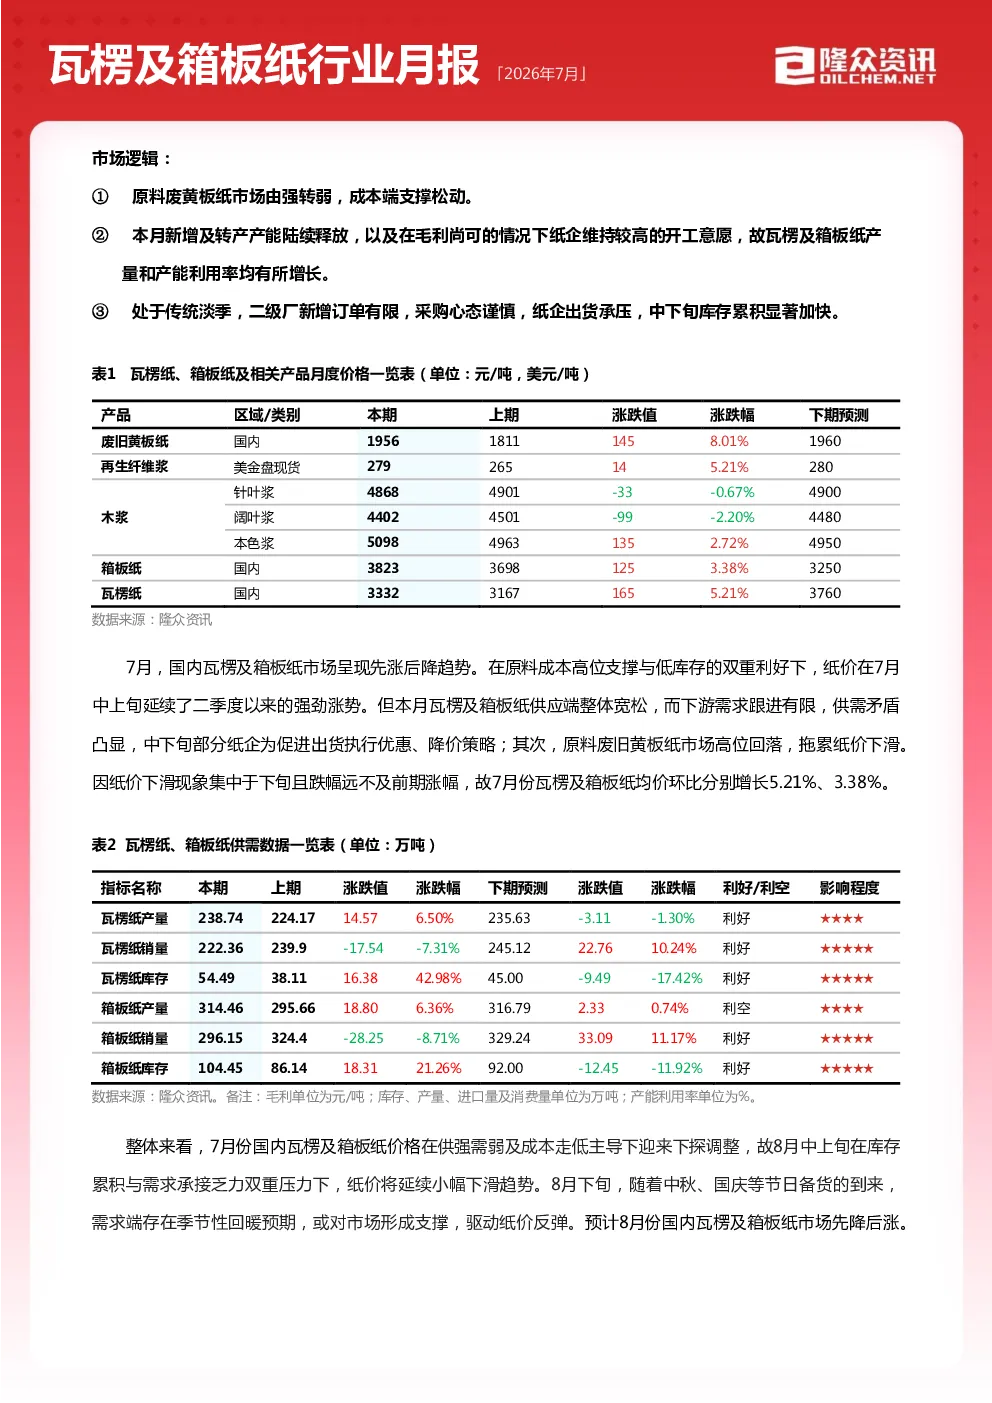
本报告分析了2026年7月瓦楞及箱板纸行业的供需平衡、成本利润、供应需求及进出口情况。报告指出原料废黄板纸市场由强转弱,新增产能释放导致产量和产能利用率增长,传统淡季下库存累积加快。瓦楞纸和箱板纸市场均呈先涨后跌态势,供需矛盾升级,利润改善有限。供应端重启装置产能大于检修产能,需求端东南亚订单回流有限,国内终端需求疲软。
瓦楞及箱板纸行业未来发展趋势如何?
报告显示瓦楞纸及箱板纸供需平衡差环比均呈正值,供应端因新项目投产和转产导致总供应明显增长,需求端国内终端需求疲软。未来三个月预测显示8月价格先降后涨,9月重心上移,10月下滑。关注点包括终端需求释放情况、废旧黄板纸价格与下游联动系数变化、局部地区纸企停机减产情况。
报告重点分析了哪些方面?
报告重点分析了供需平衡、成本利润、供应需求及进出口情况。供应端指出重启装置产能大于检修产能,新项目投产或转产,进口量环比微幅增长;需求端东南亚订单回流有限,国内终端需求疲软,下游采购意愿下降。成本利润方面,瓦楞纸利润环比增长1.14%,箱板纸利润环比下降8.37%。
当前瓦楞及箱板纸市场状况如何?
当前瓦楞纸及箱板纸市场供需矛盾升级,供需平衡差环比均呈正值且绝对值处于高位。供应端总供应明显增长,需求端国内终端需求疲软,下游采购意愿下降。库存方面,截至7月末平均库存天数环比均呈上升趋势,主因传统淡季、下游采购意愿下降、新增产能释放、原料价格下行、下游“买涨不买跌”策略。
阅读这份报告需要关注哪些风险?
报告提示需关注终端需求释放情况,目前东南亚订单回流有限,国内终端需求疲软,下游采购意愿下降。需关注废旧黄板纸价格与下游联动系数变化,该变化可能影响成本端支撑力度。需关注局部地区纸企停机减产情况,这可能影响短期供应格局。当前纸价下行风险较大,利润难有明显改善,需警惕市场情绪变化对价格的影响。
你可能感兴趣
轻工制造行业周报:7月瓦楞箱板纸市场震荡偏下运行,成交或以刚需为主
轻工制造山西证券2021-07-04
瓦楞及箱板纸产业周报
轻工制造隆众石化网2025-05-30
造纸包装行业周观点:国废上涨支撑瓦楞箱板,浆价下跌浆系纸震荡整理
轻工制造国泰君安证券2022-06-21
轻工制造行业周报:白板、箱板、瓦楞价格明显下跌,文化纸价格持平
轻工制造民生证券2017-11-27
造纸跟踪:纸浆小幅上涨,纸价稳中有升���箱板瓦楞纸:本周期瓦楞
未知机构2023-09-04
箱板瓦楞7月集体提涨,看好高景气延续
国泰海通证券2026-07-06
2026年7月灰板纸行业月报
轻工制造隆众资讯2026-07-29
造纸包装行业月报:箱板类纸或将成为2011年行业内的奇葩
轻工制造天相投顾2011-02-15
耐用消费产业行业研究:关注箱板瓦楞后续持续性,Google眼镜秋季上市催化破圈
商贸零售国金证券2026-06-13
造纸行业深度报告:旺季更旺,箱板瓦楞“二春”可期,环保紧供给,电商促需求
轻工制造中泰证券2017-09-18