猜你想问
聚丙烯市场最新行情如何?
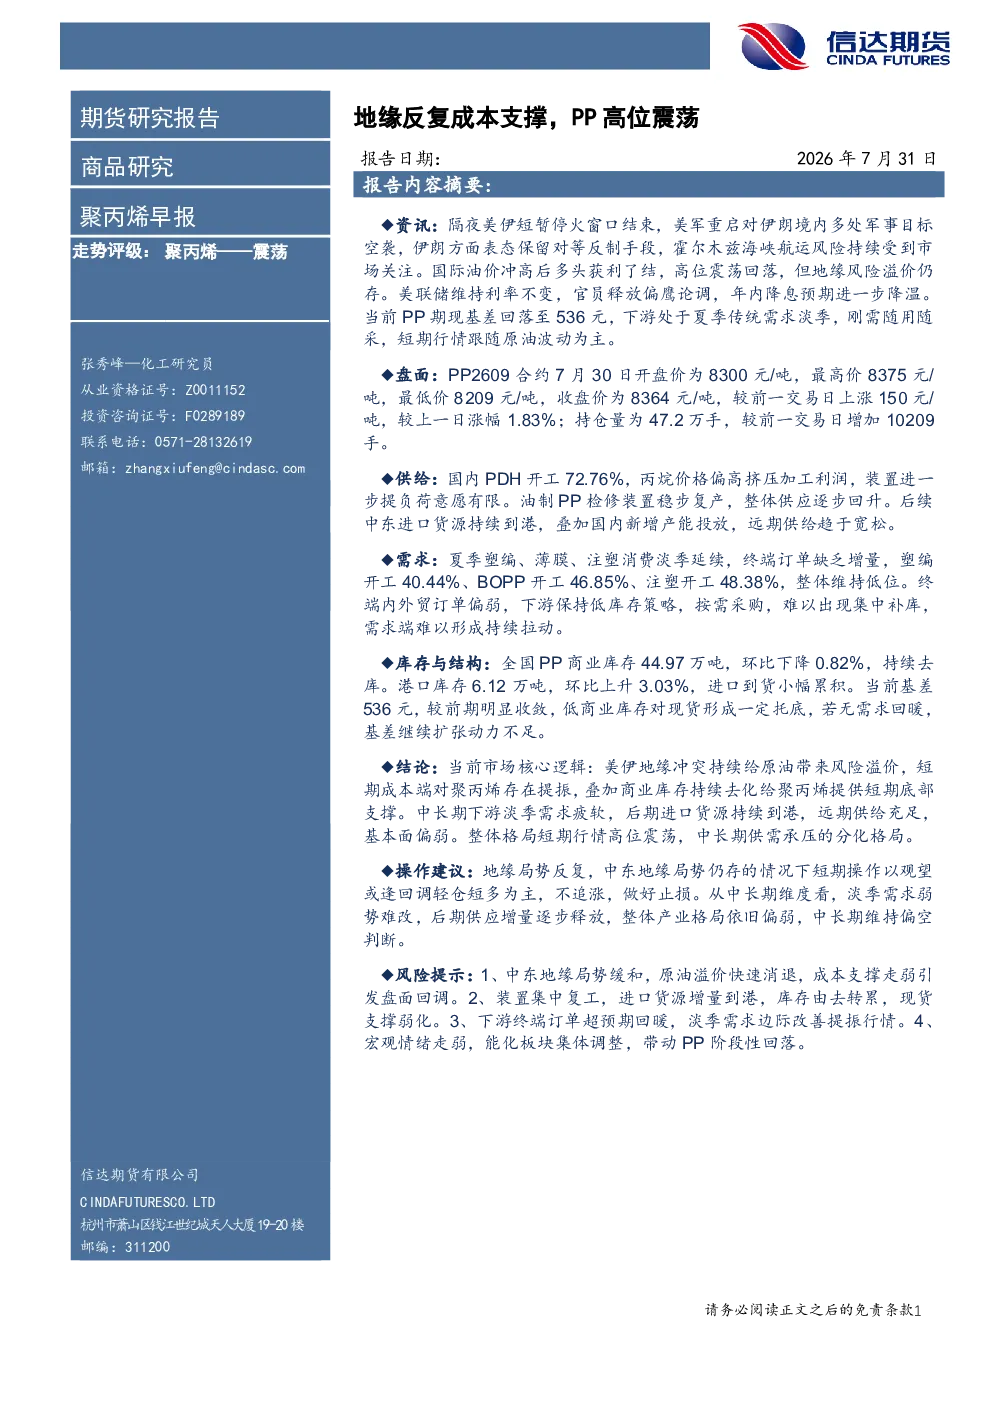
聚丙烯市场近期表现受地缘冲突和成本支撑影响,PP2609合约价格呈现上涨趋势。供给端方面,PDH开工率受限,但油制PP检修装置逐步复产,整体供应逐步回升;需求端则受夏季消费淡季影响,下游开工率偏低,订单缺乏增量。库存方面,全国商业库存持续去化,但港口库存有所上升。短期来看,成本端支撑和库存去化提供底部支撑,市场高位震荡,但中长期供需承压,呈现分化格局。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势显示,短期受地缘冲突影响成本端或有支撑,但中长期来看,下游需求疲软和远期供应增量将导致基本面偏弱。夏季消费淡季延续,终端订单增量有限,且进口货源持续到港,国内新增产能投放,远期供给趋于宽松。因此,聚丙烯市场整体格局偏弱,供需承压呈现分化。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯市场的供需情况、库存结构以及价格走势。供给端关注PDH开工率、油制PP检修装置复产、中东进口货源到港等因素;需求端则考察夏季消费淡季影响下的下游开工率和订单情况;库存方面分析了全国商业库存和港口库存的变化。此外,报告还探讨了地缘冲突对成本端的影响以及市场短期高位震荡中长期供需分化的整体格局。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于高位震荡状态,受地缘冲突推动原油溢价,成本端对聚丙烯存在提振,同时商业库存持续去化提供短期底部支撑。但下游需求受夏季消费淡季影响疲软,后期进口货源和新增产能投放将导致远期供给充足。市场整体呈现短期支撑与中长期承压的分化格局。
本报告有哪些风险提示需要注意?
本报告提示的风险点包括:中东地缘局势缓和可能导致原油溢价消退引发盘面回调;装置集中复工和进口货源增量到港可能使库存由去转累,削弱现货支撑;下游终端订单若超预期回暖可能边际改善淡季需求,但整体需求疲软难改;宏观情绪走弱或导致能化板块集体调整,带动聚丙烯阶段性回落。需关注这些因素对市场的影响。
你可能感兴趣
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-30
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-29
聚丙烯早报:地缘反复油价高位震荡,低库存支撑PP高位震荡
信达期货2026-06-03
聚丙烯早报:地缘反复油价高位震荡,低库存支撑PP高位震荡
信达期货2026-06-04
聚丙烯早报:地缘反复油价反弹,低库存支撑PP高位震荡
信达期货2026-06-02
聚丙烯早报:中东地缘局势反复,PP 高位震荡
信达期货2026-04-14
聚丙烯早报:地缘反复,PP高位震荡
信达期货2026-06-10
聚丙烯早报:中东地缘风险反复,PP跟随成本端震荡运行
信达期货2026-08-17
聚丙烯早报:地缘反复,PP高位震荡
信达期货2026-06-11
地缘反复扰动油价反弹 聚丙烯成本支撑高位震荡
信达期货2026-07-29