市场分析
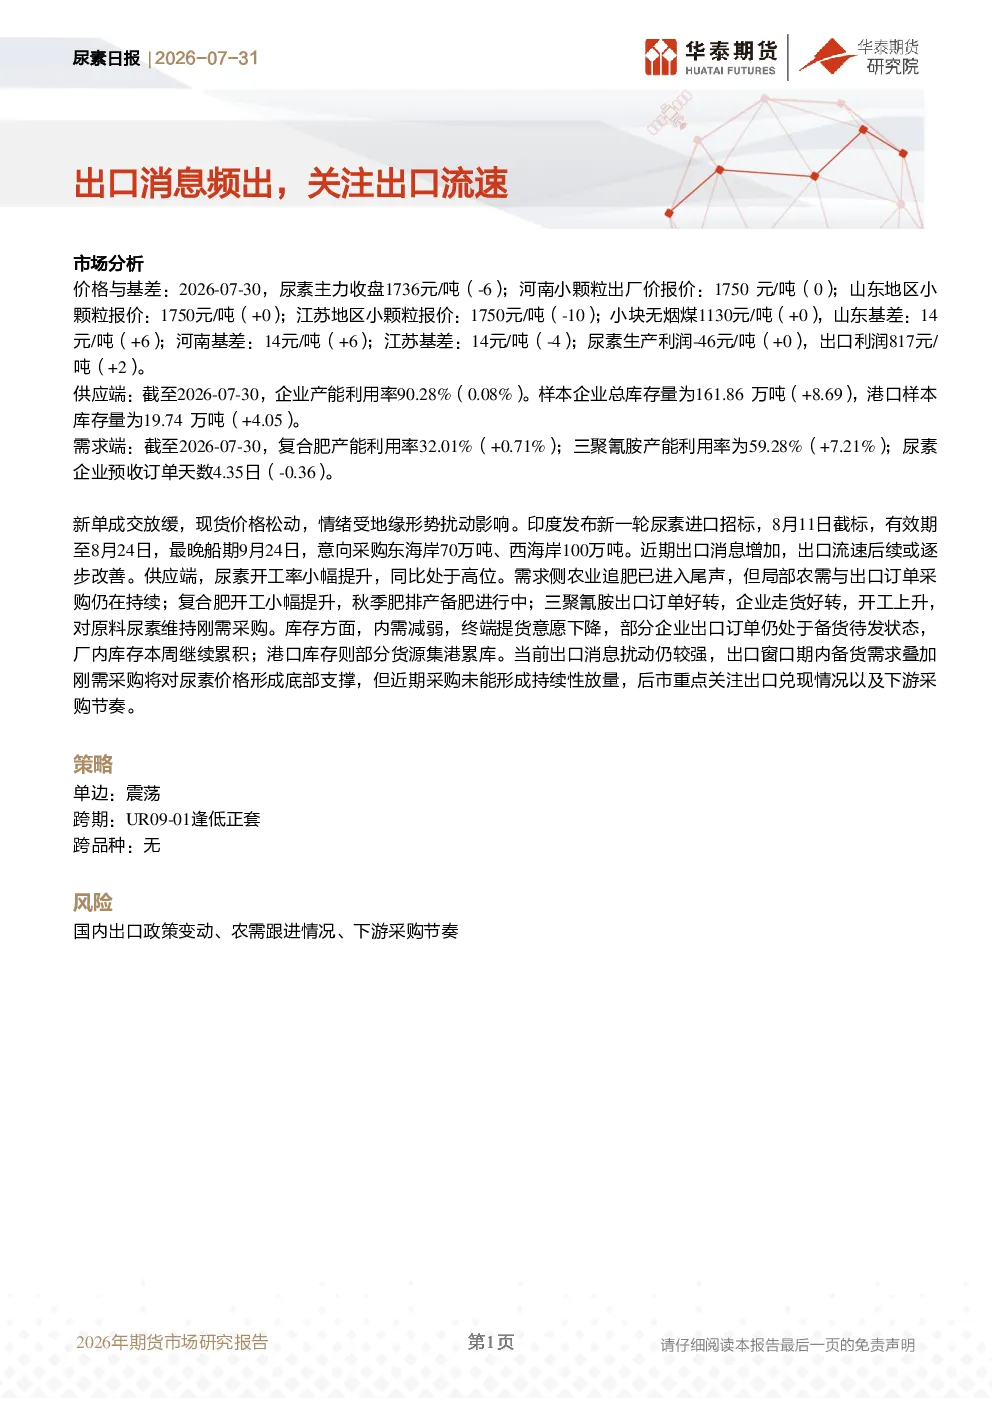
- 价格与基差:2026年7月30日,尿素主力收盘价为1736元/吨,下跌6元;河南、山东、江苏小颗粒出厂价分别为1750元/吨、1750元/吨、1750元/吨,其中江苏下跌10元;小块无烟煤价格为1130元/吨,持平。山东、河南、江苏基差分别为14元/吨、14元/吨、14元/吨,其中江苏下跌4元。尿素生产利润为-46元/吨,持平;出口利润为817元/吨,上涨2元。
- 供应端:截至2026年7月30日,企业产能利用率90.28%,样本企业总库存量为161.86万吨,上涨8.69万吨;港口样本库存量为19.74万吨,上涨4.05万吨。
- 需求端:截至2026年7月30日,复合肥产能利用率32.01%,上涨0.71%;三聚氰胺产能利用率为59.28%,上涨7.21%;尿素企业预收订单天数4.35日,下降0.36日。
- 市场动态:新单成交放缓,现货价格松动,情绪受地缘形势扰动。印度发布新一轮尿素进口招标,8月11日截标,意向采购东海岸70万吨、西海岸100万吨。近期出口消息增加,出口流速后续或逐步改善。供应端尿素开工率小幅提升,同比处于高位。需求侧农业追肥进入尾声,但局部农需与出口订单采购仍在持续;复合肥开工小幅提升,秋季肥排产备肥进行中;三聚氰胺出口订单好转,企业走货好转,开工上升,对原料尿素维持刚需采购。库存方面,内需减弱,终端提货意愿下降,部分企业出口订单仍处于备货待发状态,厂内库存本周继续累积;港口库存则部分货源集港累库。
- 策略:单边交易建议逢低正套UR09-01,跨品种交易无明确建议。
- 风险因素:国内出口政策变动、农需跟进情况、下游采购节奏。
研究结论
- 当前出口消息扰动较强,出口窗口期内备货需求叠加刚需采购将对尿素价格形成底部支撑,但近期采购未能形成持续性放量。
- 后市重点关注出口兑现情况以及下游采购节奏。
图表目录
- 图表包括尿素基差结构、尿素产量、生产利润与开工率、外盘价格与出口利润、下游开工与订单、库存与仓单等。
研究员信息
- 分析师:陈莉、梁宗泰、杨露露
- 联系人:梁琦、刘启展