猜你想问
阿克博最新研报核心内容是什么?
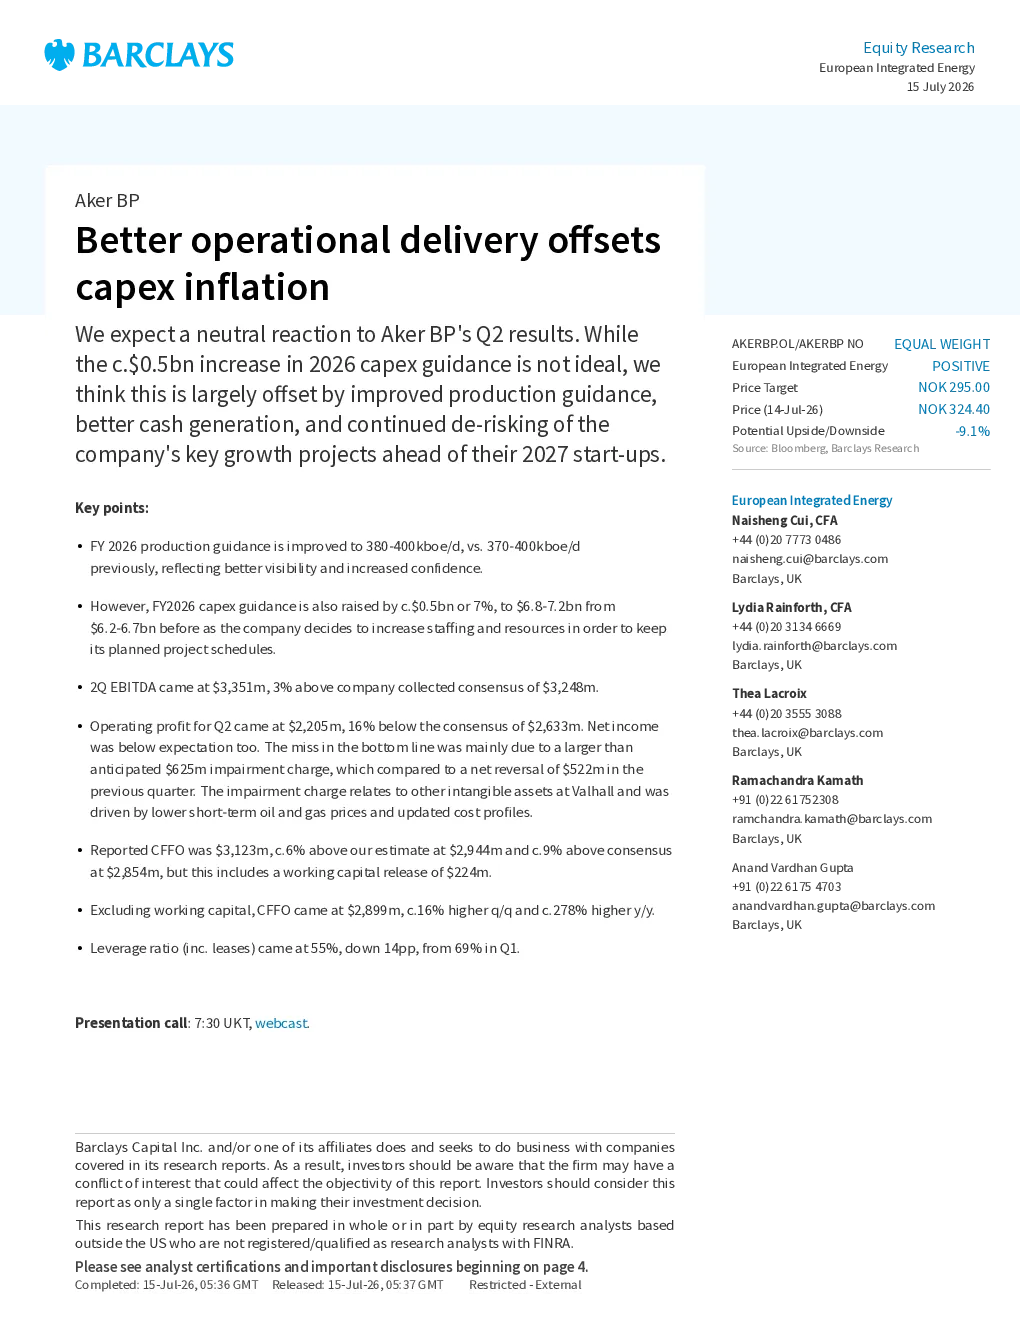
该研报指出,Aker BP 2026年资本支出指导上调5亿美元至68-72亿美元,但公司认为通过改进生产指导、提升现金生成及降低项目风险等方式基本抵消了支出增加。产量指导上调至38-40万桶油当量/天,第二季度EBITDA为33.51亿美元,高于预期3%。报告显示CFFO为31.23亿美元,高于估计6%,但包含2.24亿美元营运资本释放。剔除营运资本后CFFO同比增长16%,环比增长278%。公司杠杆率从69%下降至55%
该报告反映的油气行业发展趋势如何?
报告显示,油气行业正经历资本支出与运营效率的平衡调整期。Aker BP通过技术升级和项目管理优化,在维持资本投入的同时提升了产量和现金流,体现了行业向精细化运营转型趋势。同时,与Equinor的战略合作及重点项目的稳步推进,如Yggdrasil和Johan Sverdrup Phase 3,表明行业整合与长期价值创造仍是核心方向。不过,报告也提及 impairment费用增加,反映行业资产减值风险依然存在
研报重点分析了哪些方面?
研报重点分析了Aker BP的资本支出与产量平衡策略、财务表现及项目进展。具体包括:资本支出上调但被运营改善抵消、产量指导提升、季度EBITDA超预期但营业利润不及预期(主因 impairment费用增加)、CFFO表现强劲(剔除营运资本后增长显著)、杠杆率优化以及关键项目如Yggdrasil、Valhall PWP–Fenris、Skarv卫星和Johan Sverdrup Phase 3的进展情况
当前油气市场状况如何判断?
从研报数据看,油气市场呈现结构性分化:一方面,资本支出持续增加但效率提升(如CFFO增长),显示行业对长期项目的信心;另一方面,利润端波动(如营业利润不及预期)提示市场仍面临成本压力和资产减值风险。产量指导上调反映市场需求预期改善,但 impairment费用的增加警示部分资产面临价值重估。整体看,市场在资本扩张与运营优化间寻求平衡,风险与机遇并存
该研报存在哪些风险提示?
研报提示的主要风险包括:资本支出失控超预期、项目执行风险(如Yggdrasil平台安装延误可能影响产量)、资产减值风险(第二季度 impairment费用大幅增加,未来可能扩大)以及油价波动影响。此外,与Equinor的合作虽能优化组合,但也可能带来依赖性风险。公司杠杆率虽下降,但持续高资本支出下仍需关注偿债能力,投资者需警惕行业周期性风险及资产质量变化