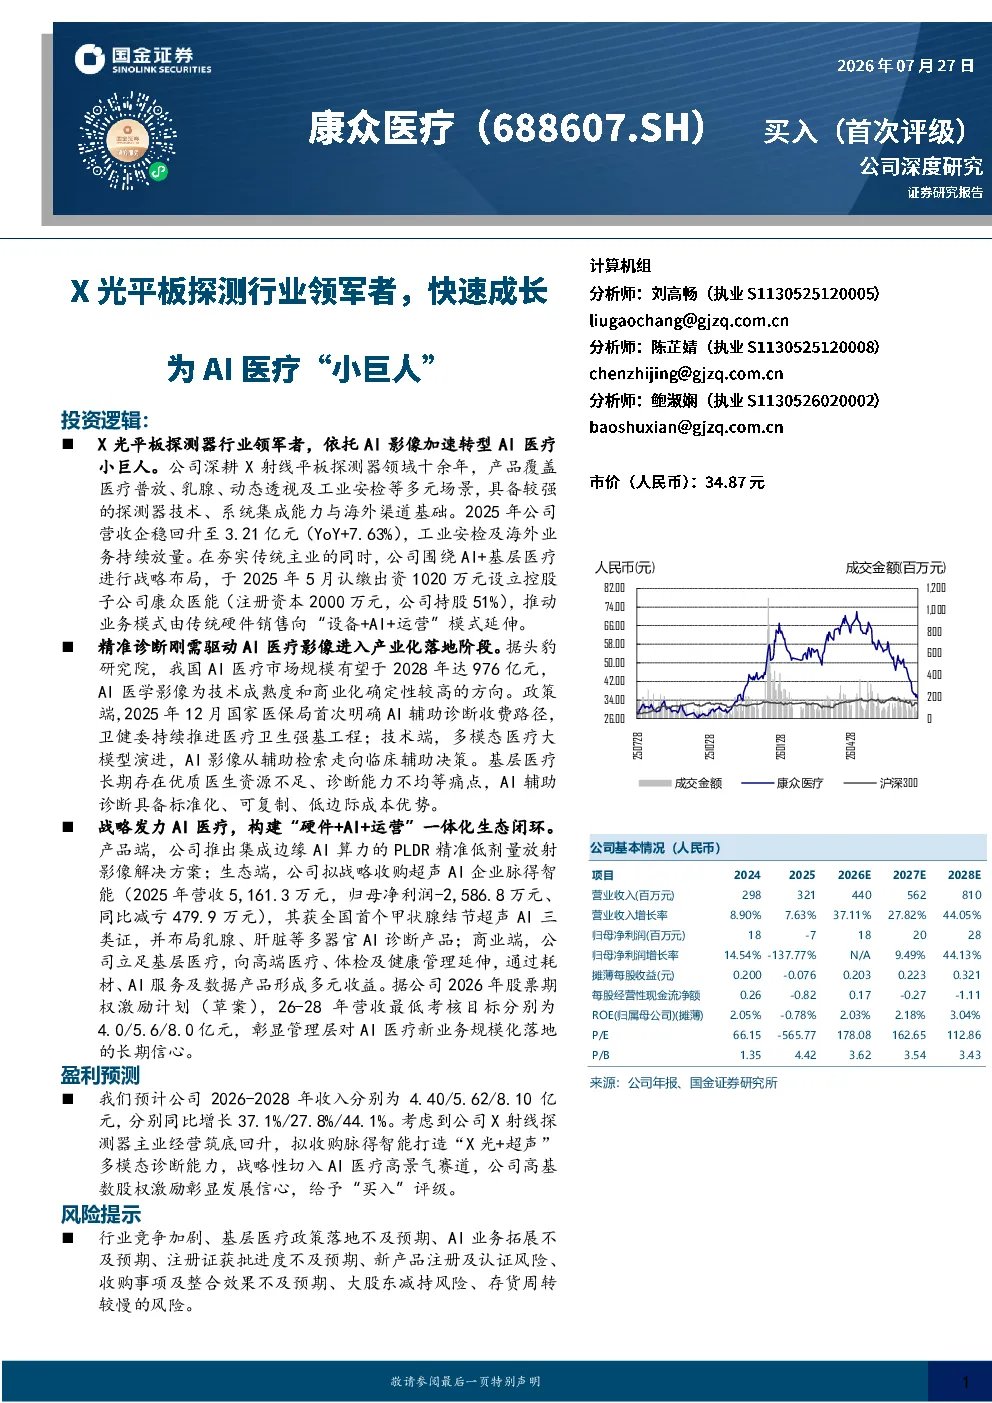
一、深耕X射线平板探测器领域十余载,医疗+工业双轮驱动
- 行业先锋与产品多元化:公司深耕X射线平板探测器领域十余年,产品覆盖医疗普放、乳腺、动态透视及工业安检等多元场景,具备较强的探测器技术、系统集成能力与海外渠道基础。2025年公司营收企稳回升至3.21亿元(YoY+7.63%),工业安检及海外业务持续放量。
- 管理层与股权架构:公司管理层产业背景深厚,股权架构清晰稳定,实际控制人为创始人JIANQIANG LIU和高鹏先生。公司推出高目标的股权激励计划,彰显管理层对业绩高增长的信心。
- 财务分析:2025年公司营收企稳回升,经营韧性显现;利润端受单项坏账计提因素影响,短期利润承压。毛利率表现坚挺,AI转型期费用率有所上涨。医疗企稳,工业加速。
二、政策技术共振,百亿AI影像蓝海加速落地
- AI医疗市场:AI医疗市场进入壁垒高,政策领航,推动AI医疗从顶层规划走向落地。中国AI医疗已成数百亿大市场,医学影像率先跑出规模化,政策与技术共振将持续推升渗透率。
- 模型能力跃迁:医疗大模型能力全面升级,多场景应用加速铺开。多模态能力的重大突破,正驱动医疗大模型加速贴近真实临床场景。我国AI影像大模型步入成熟期,具备临床部署的能力。
- 高质量闭环数据:医疗数据“多而不优、散而不通”,高质量、可闭环的稀缺数据,将构筑AI医疗企业最深的护城河。海外领先AI医疗企业的实践充分印证:高质量数据闭环是AI医疗商业化成败的胜负手。
三、战略发力AI医疗,构建“硬件+AI+运营”一体化生态闭环
- 产品端:公司推出集成边缘AI算力的PLDR精准低剂量放射影像解决方案,携手脉得智能,补齐超声AI诊断领域能力。
- 商业端:公司立足基层医疗,向高端医疗、体检及健康管理延伸,通过耗材、AI服务及数据产品形成多元收益。
四、盈利预测与投资建议
- 盈利预测:预计公司2026-2028年收入分别为4.40/5.62/8.10亿元,分别同比增长37.1%/27.8%/44.1%。综合毛利率伴随高毛利AI服务占比的提升有望持续优化。
- 投资建议:给予“买入”评级。
五、风险提示
- 行业竞争加剧的风险、基层医疗政策落地不及预期的风险、AI业务拓展不及预期的风险、注册证获批进度不及预期的风险、收购事项及整合效果不及预期的风险、大股东减持风险、存货周转较慢的风险。