银河社服华住集团深度报告解读电话会议纪要
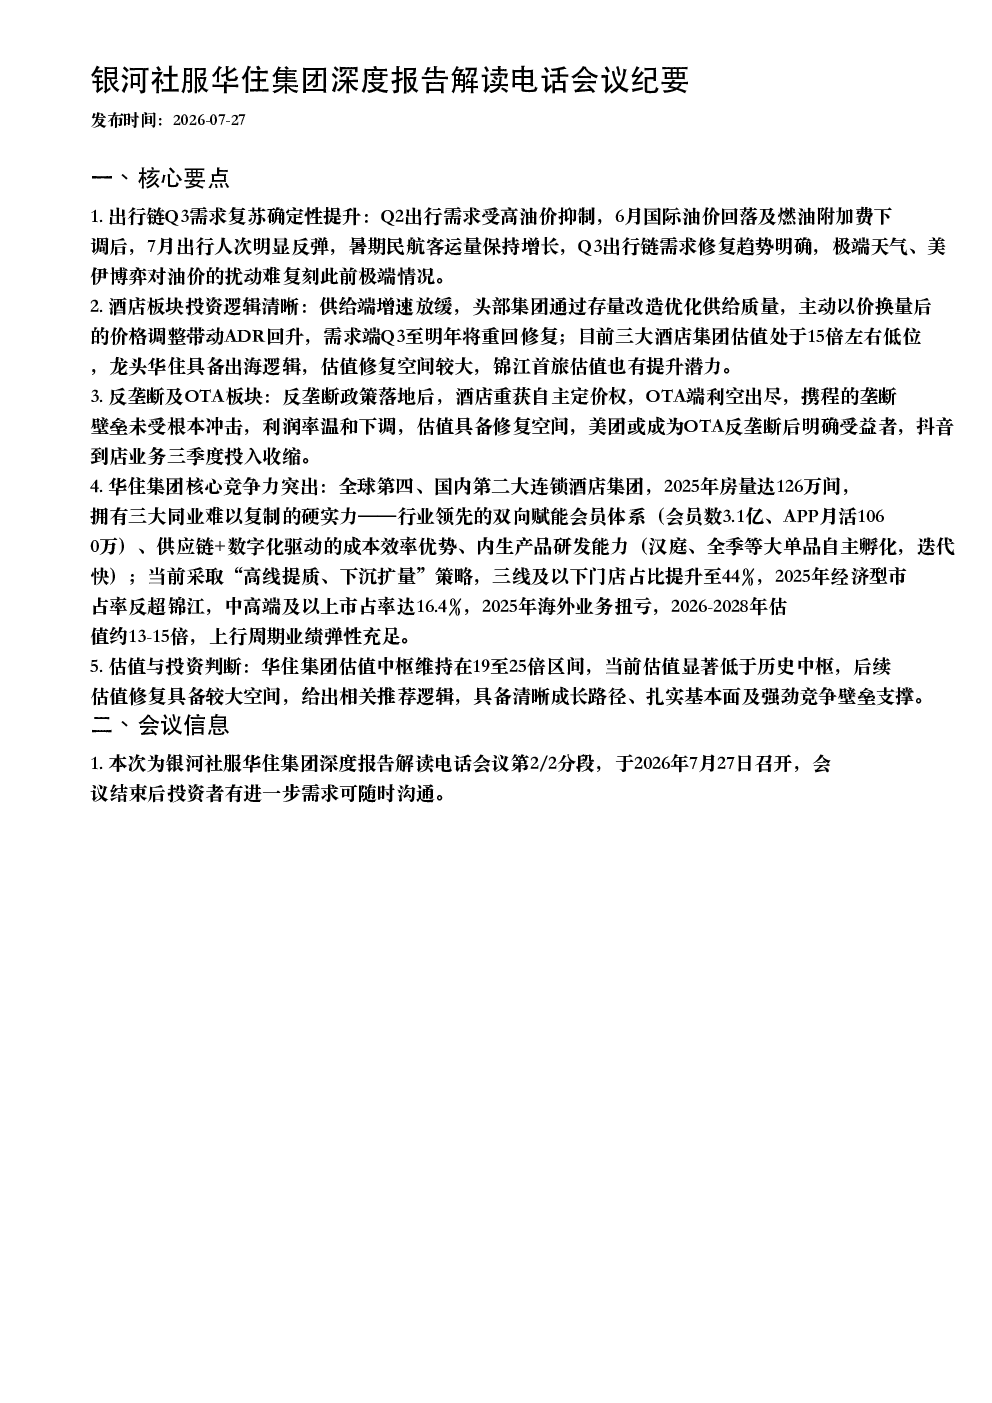
发布时间:2026-07-27 一、核心要点 1. 出行链Q3需求复苏确定性提升:Q2出行需求受高油价抑制,6月国际油价回落及燃油附加费下调后,7月出行人次明显反弹,暑期民航客运量保持增长,Q3出行链需求修复趋势明确,极端天气、美伊博弈对油价的扰动难复刻此前极端情况。 2. 酒店板块投资逻辑清晰:供给端增速放缓,头部集团通过存量改造优化供给质量,主动以价换量后的价格调整带动ADR回升,需求端Q3至明年将重回修复;目前三大酒店集团估值处于15倍左右低位,龙头华住具备出海逻辑,估值修复空间较大,锦江首旅估值也有提升潜力。 3. 反垄断及OTA板块:反垄断政策落地后,酒店重获自主定价权,OTA端利空出尽,携程的垄断壁垒未受根本冲击,利润率温和下调,估值具备修复空间,美团或成为OTA反垄断后明确受益者,抖音到店业务三季度投入收缩。 4. 华住集团核心竞争力突出:全球第四、国内第二大连锁酒店集团,2025年房量达126万间,拥有三大同业难以复制的硬实力——行业领先的双向赋能会员体系(会员数3.1亿、APP月活1060万)、供应链+数字化驱动的成本效率优势、内生产品研发能力(汉庭、全季等大单品自主孵化,迭代快);当前采取“高线提质、下沉扩量”策略,三线及以下门店占比提升至44%,2025年经济型市占率反超锦江,中高端及以上市占率达16.4%,2025年海外业务扭亏,2026-2028年估值约13-15倍,上行周期业绩弹性充足。 5. 估值与投资判断:华住集团估值中枢维持在19至25倍区间,当前估值显著低于历史中枢,后续估值修复具备较大空间,给出相关推荐逻辑,具备清晰成长路径、扎实基本面及强劲竞争壁垒支撑。 二、会议信息 1. 本次为银河社服华住集团深度报告解读电话会议第2/2分段,于2026年7月27日召开,会议结束后投资者有进一步需求可随时沟通。