你可能感兴趣
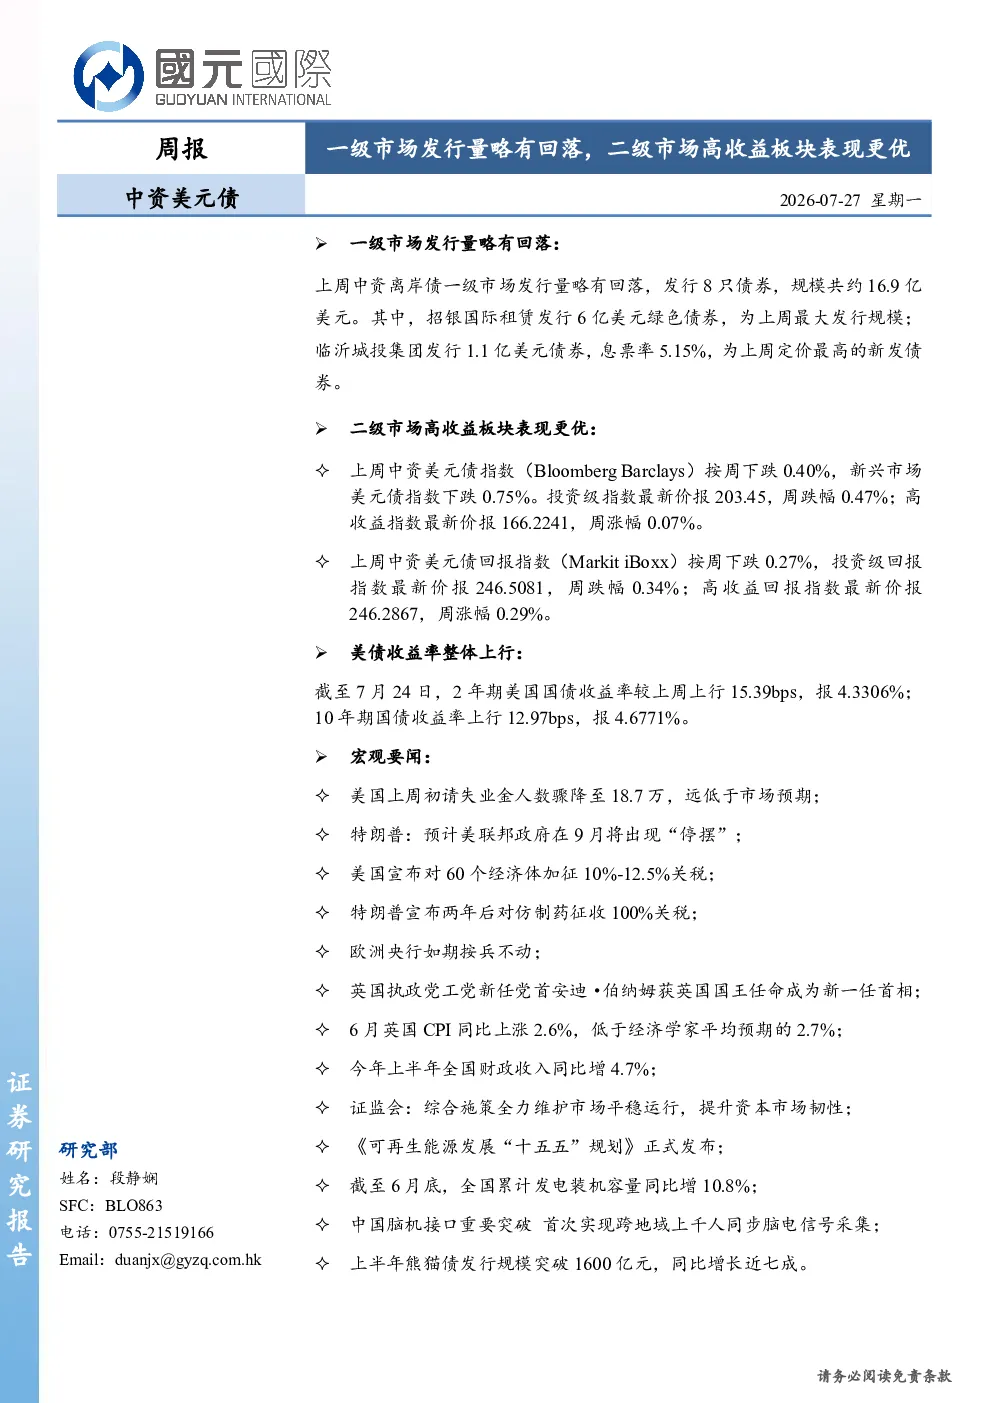
中资美元债周报:一级市场发行量持续回落,二级市场高收益板块表现更优
国元国际2026-09-01
中资美元债周报:一级市场发行量略有回落,二级市场投资级表现更优
国元国际2026-02-09
中资美元债周报:一级市场发行量回落,二级市场高收益板块跌幅扩大
国元国际2026-03-23
中资美元债周报:一级市场发行量回落,二级市场高收益板块跌幅扩大
金融国元香港2026-03-23
中资美元债周报:一级市场发行量持续回落,二级市场高收益优于投资级
国元国际2026-07-13
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-04-13
中资美元债周报:一级市场发行量回落,二级市场高收益优于投资级
国元国际2026-05-18
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2026-02-02
中资美元债周报:一级市场发行量回升,二级市场投资级优于高收益
国元国际2026-06-29
中资美元债周报:一级市场发行量回升,二级市场高收益优于投资级
国元国际2026-05-04