一、中国DRAM龙头,技术与产能双线突破
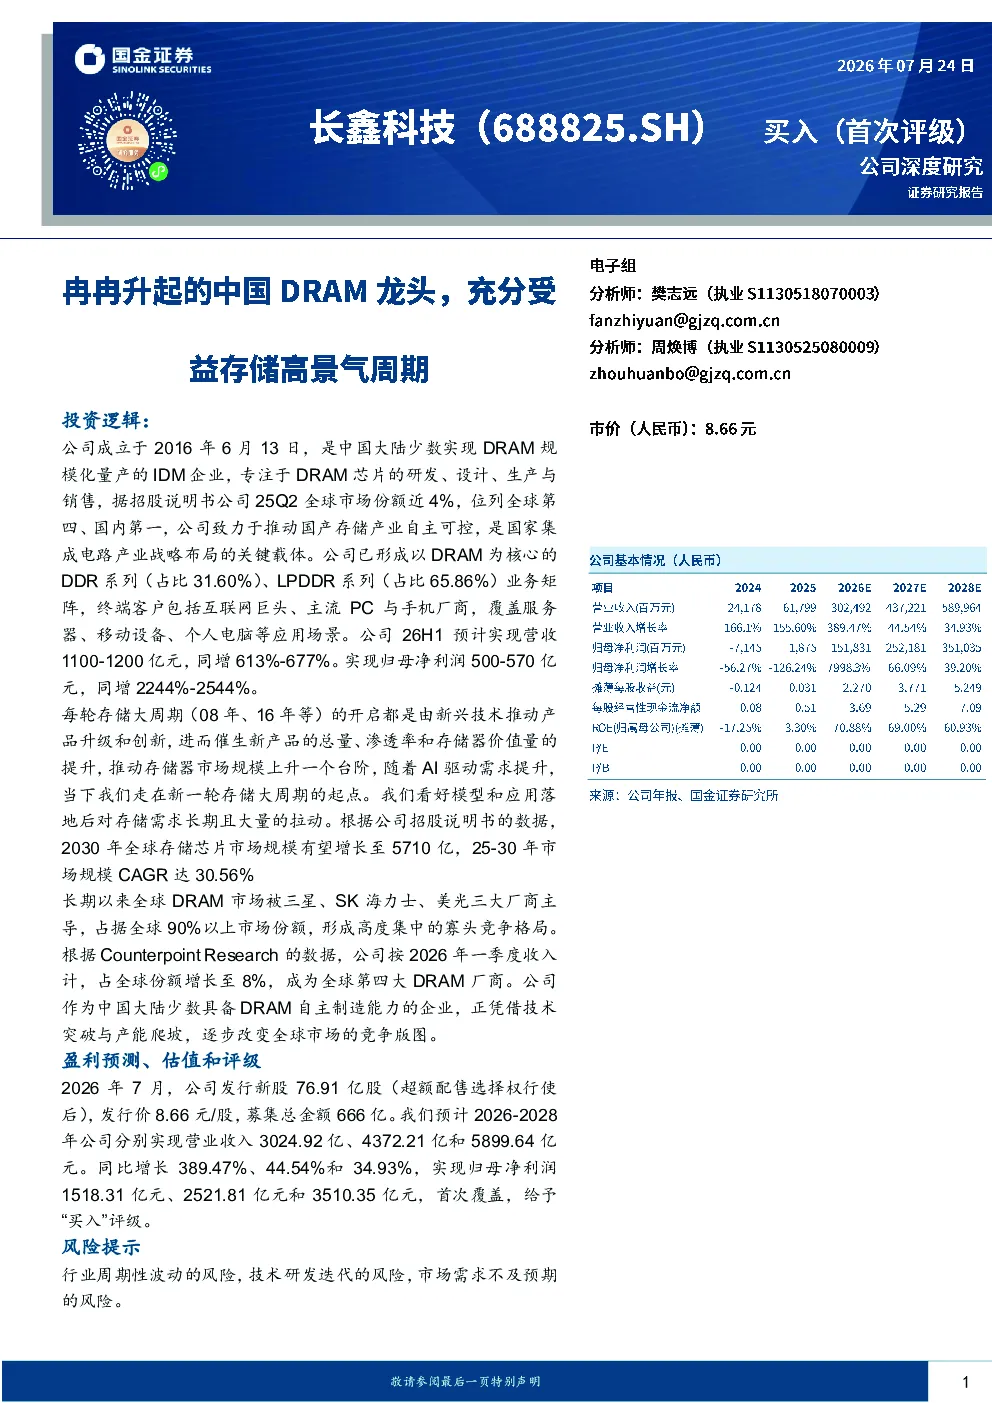
- 公司概况:长鑫科技成立于2016年,是中国大陆少数实现DRAM规模化量产的IDM企业,专注于DRAM芯片的研发、设计、生产与销售。公司是全球第四、国内第一的DRAM厂商,市场份额近4%,致力于推动国产存储产业自主可控。
- 产品矩阵:公司已形成以DRAM为核心的DDR系列(占比31.60%)、LPDDR系列(占比65.86%)业务矩阵,覆盖DDR4、DDR5、LPDDR4X、LPDDR5/5X等全世代主流规格,产品形态包括颗粒、芯片及模组,满足PC、服务器、智能手机、AI终端、车载等多场景需求。终端客户包括阿里云、字节跳动、腾讯等互联网巨头,以及联想、小米、OPPO、vivo等主流PC与手机厂商。
- 研发体系:公司构建了覆盖芯片设计、制程工艺、封装测试的全链条研发体系,突破了存储芯片架构设计、10nm级制程优化、良率提升等多项核心技术,部分产品性能已接近国际主流水平。公司通过“研发-量产-迭代”的闭环机制,快速响应市场需求,推动技术转化与产品升级。
- 产能扩张:公司依托合肥一期、二期及北京三座12英寸DRAM晶圆厂的梯度建设与投产,实现产能规模持续跃升。2022-2025年公司营业收入从82.87亿元增长至617.99亿元,产能利用率从2022年的85.45%持续攀升至2025年的96%。
- 研发投入:2022-2024年公司研发费用从24.86亿元增长至46.07亿元,累计研发投入超116亿元,研发费用率2022-2025年分别为21.35%、34.63%、21.44%、36.49%,显著高于行业平均水平及主要竞争对手。
- 业绩表现:2025年公司营业收入617.99亿元,同比增长155.60%;2026年第一季度实现营收508.00亿元,同比增长719.13%,净利润330.12亿元,同比增长1268.45%。公司毛利率与行业周期高度绑定,2025年综合毛利率已修复至37.80%,DDR系列毛利率转正至41.89%,LPDDR系列毛利率转正至37.15%。
二、存储周期高景气上行,国产替代空间广阔
- 市场景气度:随着AI驱动需求提升,当下我们走在新一轮存储大周期的起点。2025年全球半导体市场规模为7009.8亿美元,同比增长30%;存储器市场规模达2300.4亿,同比增长39%,占比约为33%。预计2030年全球存储芯片市场规模有望增长至5710亿,25-30年市场规模CAGR达30.56%。
- 行业格局:全球DRAM市场被三星、SK海力士、美光三大厂商主导,占据全球90%以上市场份额。根据Counterpoint Research的数据,公司按2026年一季度收入计,占全球份额增长至8%,成为全球第四大DRAM厂商。公司作为中国大陆少数具备DRAM自主制造能力的企业,正逐步改变全球市场的竞争版图。
- 政策与需求:政策端,我国通过《国家集成电路产业发展推进纲要》明确战略定位,并依托国家集成电路产业投资基金持续投入,为DRAM产业提供充足的资本保障。需求端,服务器、移动设备、个人电脑合计贡献了全球DRAM需求的91%,其中服务器以50%的占比成为第一大应用场景。AI算力爆发驱动服务器DRAM需求呈现高速增长态势,预计2025-2030年搭载量将从19,953 MGB增至69340 MGB,年复合增长率超28.29%。
三、技术紧追海外龙头厂商,构筑核心竞争力
- 工艺技术:公司已完成三代自主工艺技术平台的迭代与量产,当前量产的第四代工艺技术平台已具备低漏电控制体栅管、精细化薄膜沉积等国际先进技术能力,标志着公司在核心工艺上已达到国际先进水平。
- 产品布局:公司的DRAM产品矩阵已实现与国际龙头企业的全面对标,在DDR4、DDR5、LPDDR4X、LPDDR5/5X等主流产品线中,公司已完成从基础容量到高阶容量的全系列覆盖,各容量规格均实现量产。
- 人才团队:公司汇聚国内DRAM领域顶尖人才,搭建起经验深厚、结构完善的核心技术团队,以曹堪宇、李红文、陈德鸿、王丹、唐衍哲为代表的核心技术人员均具备头部院校博士等高学历背景,拥有多年全球半导体产业实战积淀。
- 科研实力:公司长期承担及参与各类重大科研项目,在2021-2025年期间,获得三项国家级及诸多省级荣誉奖项。
四、盈利预测与投资建议
- 盈利预测:预测2026-2028年公司分别实现营业收入3024.92亿、4372.21亿和5899.64亿元,同比增长389.47%、44.54%和34.93%;归母净利润1518.31亿元、2521.81亿元和3510.35亿元,考虑少数股东权益后。
- 投资建议:首次覆盖,给予“买入”评级。
五、风险提示
- 行业周期波动的风险:存储芯片行业具备较强周期性,若后续全球供需格局发生变化,产品均价出现波动,或将对公司营收及盈利水平带来一定影响。
- 技术研发迭代的风险:半导体行业技术更新速度较快,如果新品研发、技术推进不及预期,可能影响产品竞争力。
- 市场需求不及预期的风险:存储价格若持续上涨,或将导致终端市场需求增长放缓、客户备货节奏调整,将一定程度影响产品销量增长。