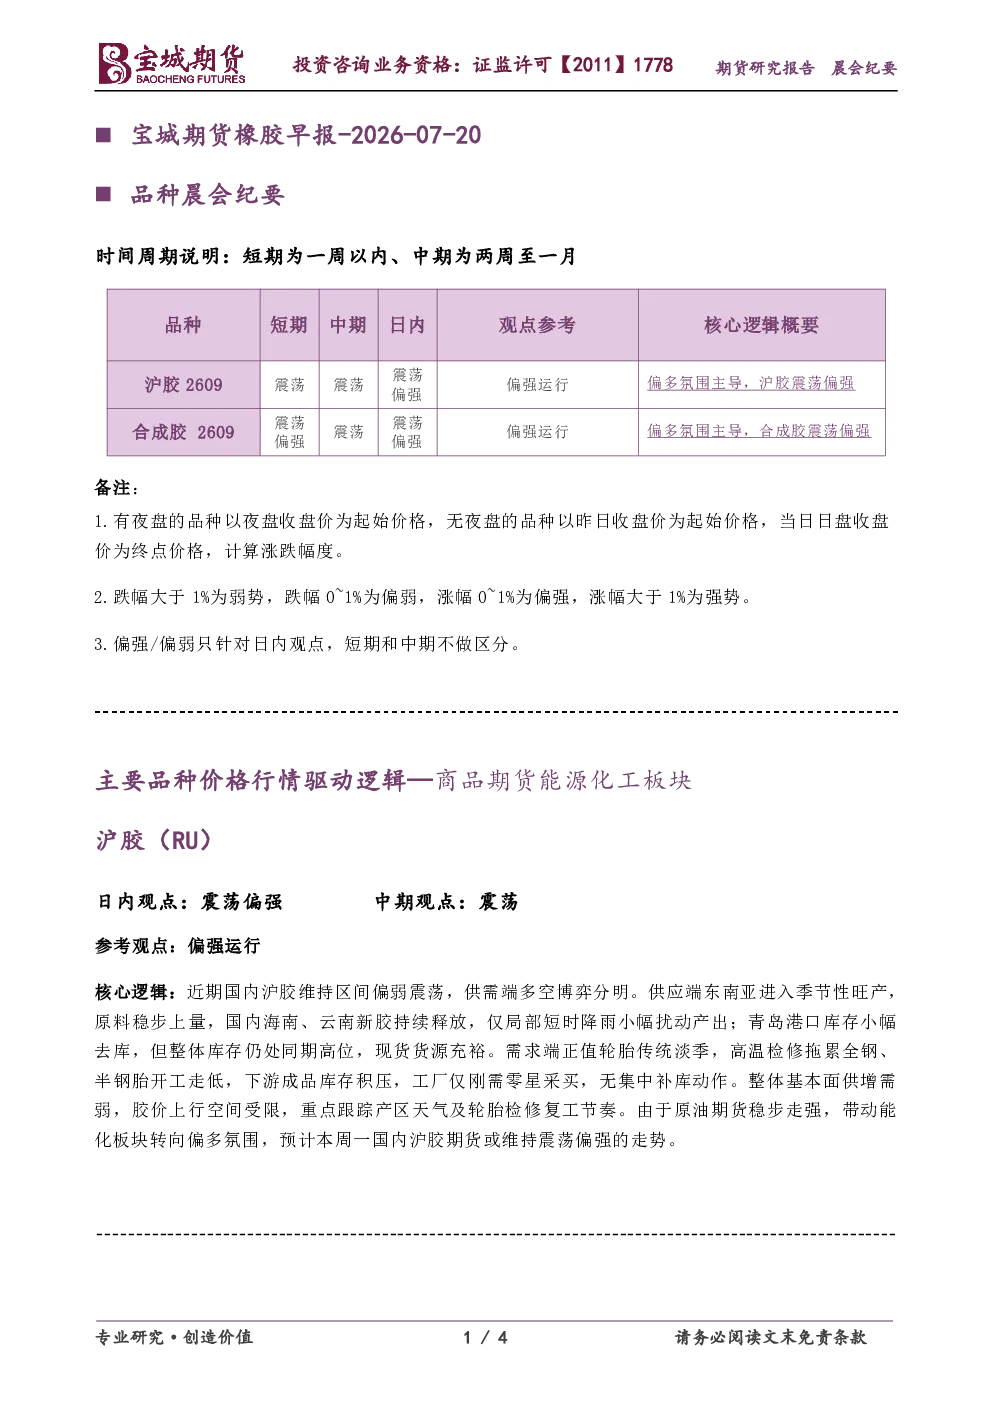
品种晨会纪要
时间周期说明
备注
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为偏弱,涨幅0~1%为偏强,涨幅大于1%为强势。
- 偏强/偏弱只针对日内观点,短期和中期不做区分。
主要品种价格行情驱动逻辑—商品期货能源化工板块
沪胶
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:近期国内沪胶维持区间偏弱震荡,供需端多空博弈分明。供应端东南亚进入季节性旺产,原料稳步上量,国内海南、云南新胶持续释放,仅局部短时降雨小幅扰动产出;青岛港口库存小幅去库,但整体库存仍处同期高位,现货货源充裕。需求端正值轮胎传统淡季,高温检修拖累全钢、半钢胎开工走低,下游成品库存积压,工厂仅刚需零星采买,无集中补库动作。整体基本面供增需弱,胶价上行空间受限,重点跟踪产区天气及轮胎检修复工节奏。由于原油期货稳步走强,带动能化板块转向偏多氛围,预计本周一国内沪胶期货或维持震荡偏强的走势。
合成胶(BR)
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:近期国内合成橡胶受原油、丁二烯成本拉动震荡偏强,供需面呈成本利多、终端偏弱格局。供应端顺丁橡胶开工小幅回升,燕山装置复产抬升产出,但多套裂解装置持续检修,丁二烯港口库存小幅去库,原料流通压力有限,胶厂整体库存保持低位。需求端轮胎行业正值夏季检修期,全钢、半钢开工同步下滑,下游仅刚需采购,高价原料接受度偏低,天然橡胶低价分流合成胶需求。中东地缘持续支撑油价,带动丁二烯报价上行,给盘面提供底部支撑,但淡季需求难以驱动持续大涨,重点跟踪轮胎检修复工与丁二烯装置运行节奏。由于原油期货稳步走强,成本驱动增强,预计本周一国内合成橡胶期货或维持震荡偏强的走势。
免责条款
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资建议。宝城期货认为本报告所载内容及观点客观公正,但不担保其内容的准确性或完整性。客户不应单纯依靠本报告而取代个人的独立判断。本报告所载内容反映的是宝城期货在最初发表本报告日期当日的判断,宝城期货可发出其它与本报告所载内容不一致或有不同结论的报告,但宝城期货没有义务和责任去及时更新本报告涉及的内容并通知客户。宝城期货不对因客户使用本报告而导致的损失负任何责任。
- 宝城期货建议客户独自进行投资判断。本报告并不构成投资、法律、会计或税务建议或担保任何内容适合客户,本报告不构成给予客户个人咨询建议。
- 宝城期货版权所有并保留一切权利。