你可能感兴趣
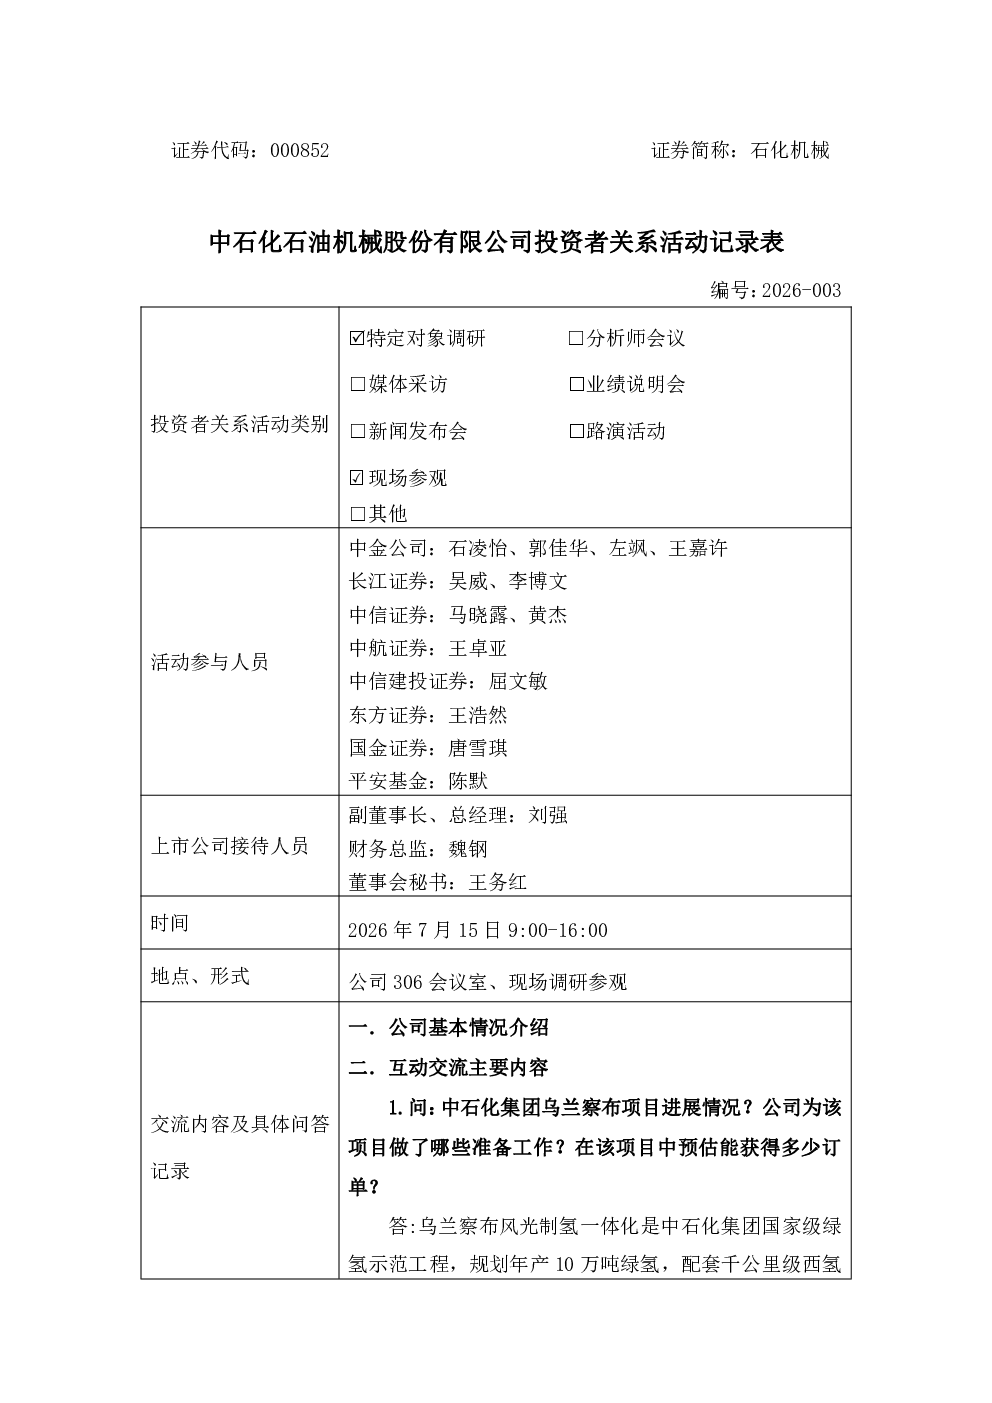
000852 石化机械 2026年7月9日石化机械投资者关系活动记录表
未知机构2026-07-10
000852 石化机械 2026年9月3日石化机械投资者关系活动记录表
未知机构2026-09-04
002993 奥海科技 2026年7月15日投资者关系活动记录表
未知机构2026-07-15
002669 康达新材 2026年7月15日投资者关系活动记录表
未知机构2026-07-15
002127 南极电商 2026年7月15日投资者关系活动记录表
未知机构2026-07-15
301095 广立微 2026年7月15日投资者关系活动记录表
未知机构2026-07-15
688302 海创药业 2026年7月投资者关系活动记录表 2026年7月14日 15日
未知机构2026-07-16
301608 博实结 301608投资者关系活动记录表 2026年7月13日-2026年7月15日
未知机构2026-07-16
300731 科创新源 2026年7月15日 7月16日投资者关系活动记录表
未知机构2026-07-16
688379 华光新材 华光新材2026年7月15日-7月21日投资者关系活动记录表
未知机构2026-07-22