市场分析
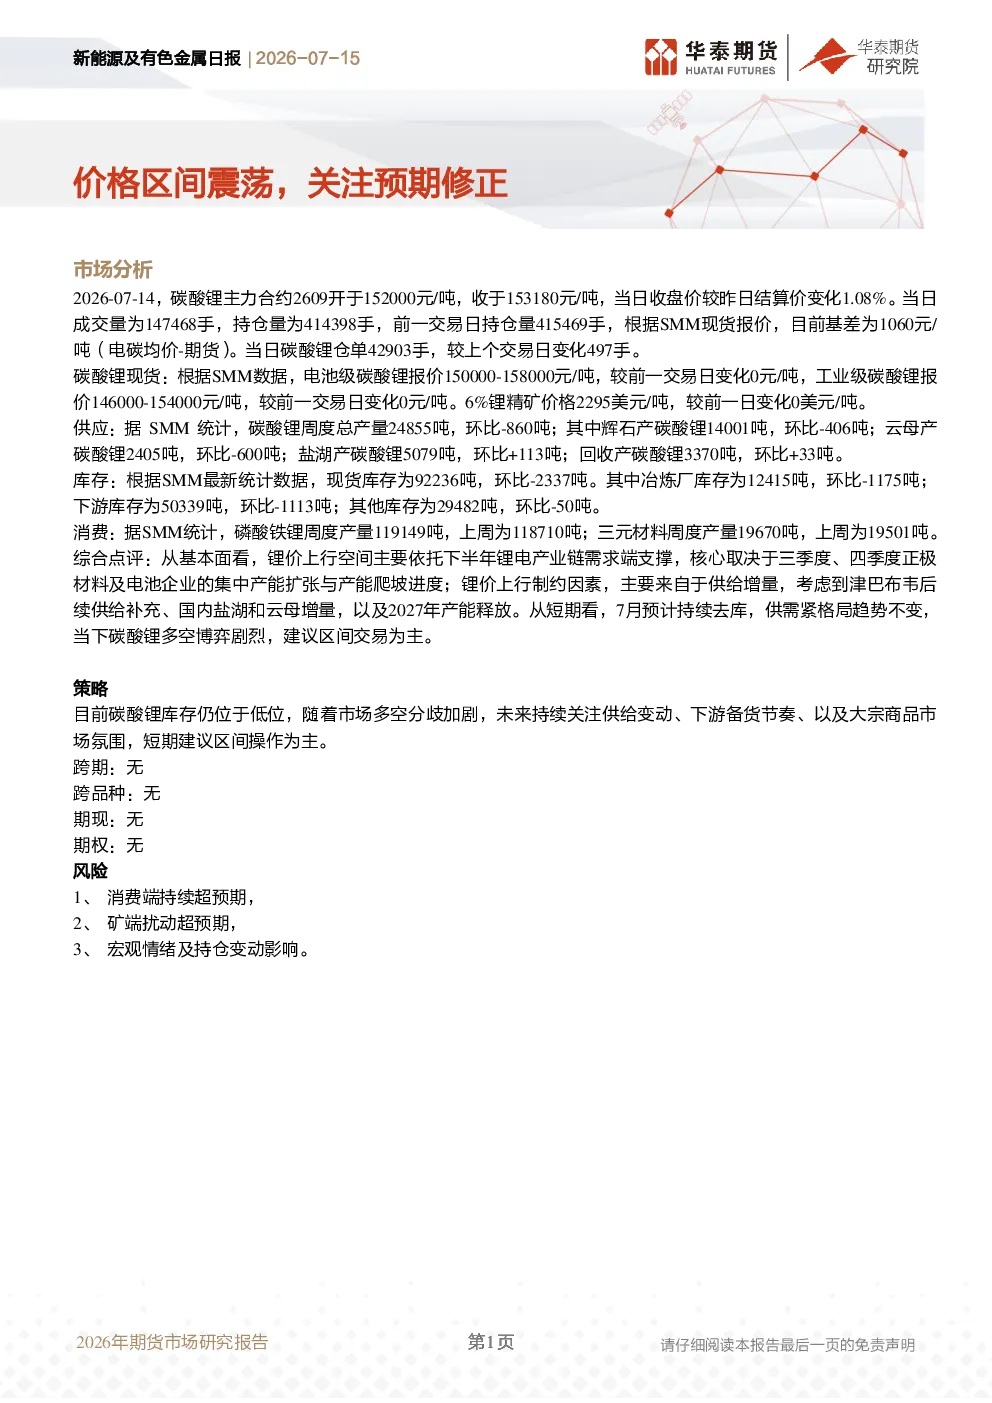
2026年7月14日,碳酸锂主力合约(2609)开于152000元/吨,收于153180元/吨,当日收盘价较昨日结算价上涨1.08%。当日成交量为147468手,持仓量为414398手,较前一交易日减少1071手。基差为1060元/吨(电碳均价-期货)。仓单数量为42903手,较上个交易日增加497手。
碳酸锂现货价格:电池级碳酸锂报价150000-158000元/吨,工业级碳酸锂报价146000-154000元/吨,均与前一交易日持平。6%锂精矿价格2295美元/吨,未发生变化。
供应情况:碳酸锂周度总产量为24855吨,环比减少860吨。其中辉石产碳酸锂14001吨,云母产碳酸锂2405吨,盐湖产碳酸锂5079吨,回收产碳酸锂3370吨,环比变化分别为-406吨、-600吨、+113吨和+33吨。
库存情况:现货库存为92236吨,环比减少2337吨。其中冶炼厂库存12415吨,下游库存50339吨,其他库存29482吨,环比变化分别为-1175吨、-1113吨和-50吨。
消费情况:磷酸铁锂周度产量119149吨,环比增加3439吨;三元材料周度产量19670吨,环比增加469吨。
综合点评:锂价上行空间主要依赖下半年锂电产业链需求端支撑,核心在于三季度、四季度正极材料及电池企业的产能扩张与爬坡进度。锂价上行制约因素主要来自供给增量,包括津巴布韦后续供给补充、国内盐湖和云母增量,以及2027年产能释放。短期看,7月预计持续去库,供需紧格局趋势不变,当前碳酸锂多空博弈剧烈,建议区间交易为主。
策略
目前碳酸锂库存仍处于低位,市场多空分歧加剧,未来需关注供给变动、下游备货节奏及大宗商品市场氛围。短期建议区间操作为主。
风险提示
- 消费端持续超预期
- 矿端扰动超预期
- 宏观情绪及持仓变动影响
图表
- 图1:国产电池级碳酸锂(99.5%)价格丨单位:元/吨
- 图2:国产工业级碳酸锂(99.2%)价格丨单位:元/吨
- 图3:碳酸锂周度总产量丨单位:吨
- 图4:碳酸锂周度统计库存丨单位:吨
- 图5:锂矿统计库存丨单位:万吨
- 图6:碳酸锂仓单数量丨单位:手
资料来源
- SMM华泰期货研究院
- SMM货研究院
- 同花顺,华泰期货研究院
- 钢联华泰货研究院
本期分析研究员
师橙、封帆、陈思捷
联系人
蔺一杭
免责声明
本报告基于可靠公开信息编制,但信息准确性及完整性不作保证。报告观点仅供参考,投资者需自行判断,不承担法律责任。
版权声明
华泰期货有限公司版权所有并保留一切权利。