赛道概览与成熟拐点
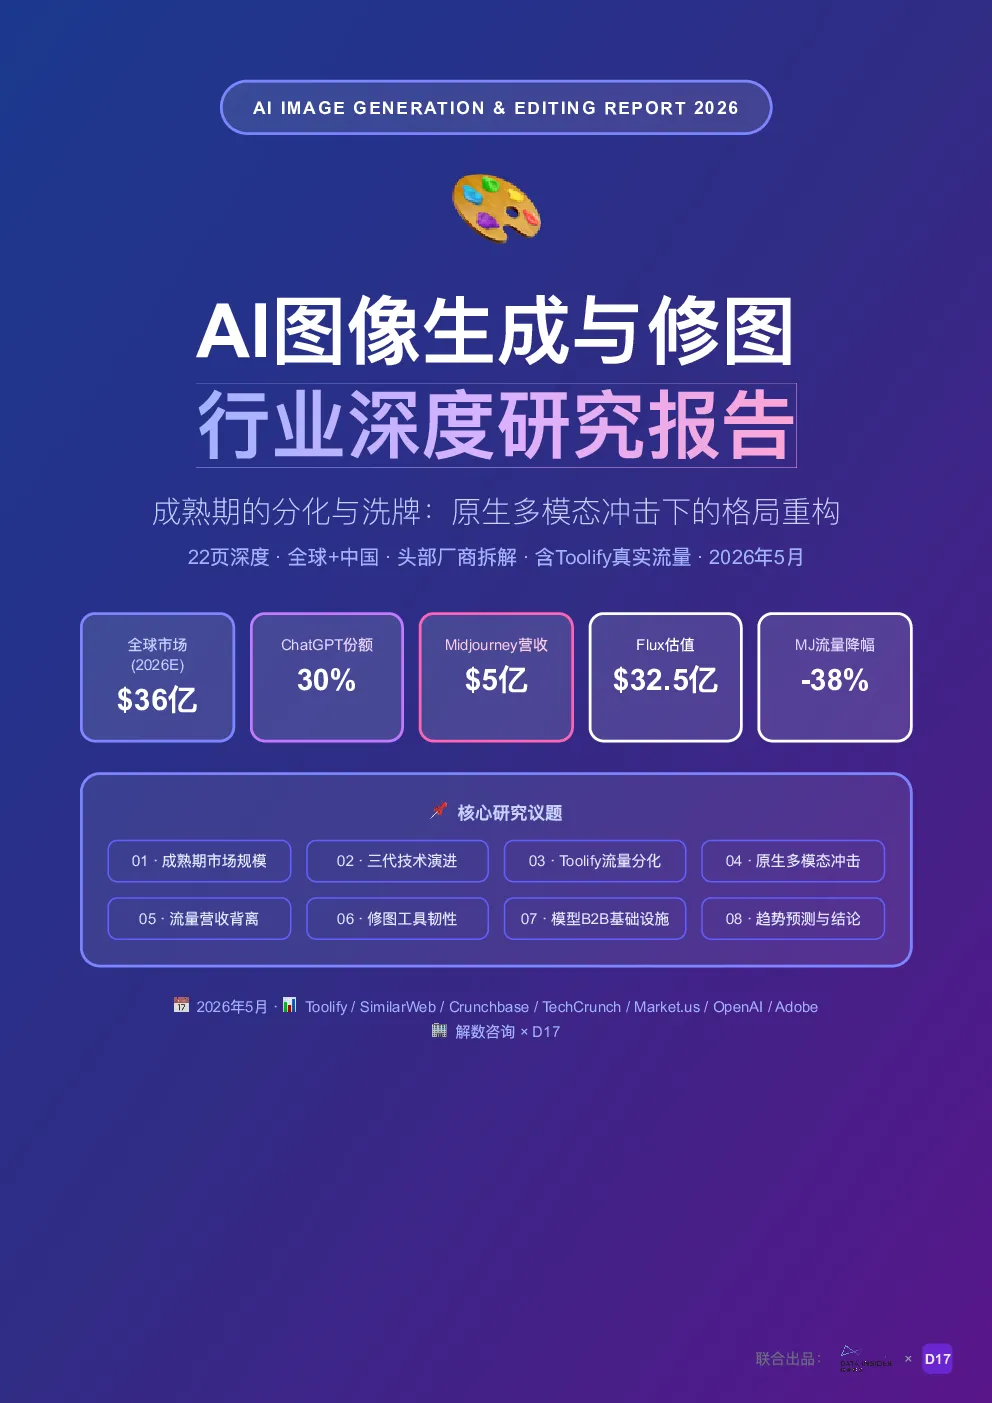
AI图像生成赛道进入成熟期,竞争焦点从“能不能生成”转向“入口、专业与企业、底层模型”。三大结构性力量重塑赛道:原生多模态吞噬通用需求,独立工具流量降但营收升,价值链向两端迁移。核心洞察是“流量降不等于赛道衰”,竞争分层,需求迁移至通用助手与API,价值上移至专业工作流、企业合规和模型基础设施。
技术演进与产品格局
三代技术演进:第一代GAN生成对抗网络(2014-2021),第二代扩散模型(2022-2024),第三代原生多模态/自回归(2025-2026)。产品形态分为四类:通用生成(Midjourney/DALL-E/Gemini)、创意平台(Adobe Firefly/Canva/Freepik)、专业修图工具(Remove.bg/Photoroom)、模型/API(Flux/SD)。通用生成受大厂入口挤压最重,创意平台靠企业与合规站稳,修图工具因刚需高频最具流量韧性,模型/API层成为资本新宠。
流量数据与竞争格局
Toolify流量数据显示,通用生成工具(Midjourney-38%、Civitai-61%)流量降温,修图工具(Remove.bg稳定62M、Photoroom +8%、Picsart +26%)保持韧性。Adobe Firefly整合进创意云逆势+15%。Midjourney营收$5亿(+67%),印证了“越靠近具体生产任务的工具,越抗冲击”。地区分布上,通用生成偏成熟市场,修图工具偏新兴市场。Midjourney直接访问高达63%,品牌忠诚度极强。
头部玩家拆解
Midjourney:零外部融资,纯订阅盈利,团队规模约40人,画质美感公认,直接访问占比63%,流量降但营收升,靠极致画质和品牌沉淀高ARPU深度付费用户。Adobe Firefly:商用安全+CC生态+企业渗透,累计生成240亿次,直接营收$4亿,75% Fortune500采用,但画质不及Midjourney,面临AI颠覆设计软件基本盘的挑战。
修图工具与模型基础设施
修图工具阵营(Remove.bg/Photoroom/Picsart)靠电商抠图、移动端强、高频刚需保持韧性。模型基础设施(Black Forest Labs Flux)以“可控生成+精准编辑”著称,纯B2B模式,被Adobe、Canva、Meta等集成,2025年12月完成$3亿B轮,成德国最具价值AI公司,代表成熟期新机会。
原生多模态冲击与中外格局
GPT-4o/Gemini将图像生成从独立工具变为对话中的默认路径,迅速拿下约30%份额,对“随手出图”用户颠覆巨大。中国格局以大厂主导(豆包/即梦、通义万相、文心一格)、社区生态(LiblibAI、Tensor.Art)、电商工具(美图、稿定、醒图)为特点,与电商/直播/营销深度绑定。
应用场景与商业价值
六大应用场景:电商商品图、营销广告素材、游戏/影视概念、社交媒体内容、模型API集成、企业品牌资产。商业化分层:入口型(大厂免费引流)、专业型(高ARPU深度付费)、模型型(B2B API按量计费)、工具型(单点刚需高频走量)。
趋势预测与结论
五大趋势预测:原生多模态成为默认入口,生成商品化,“工作流”成护城河,模型层B2B基础设施做大,商用安全与版权合规成刚需,流量与营收持续背离。对从业者的建议:产品方往垂直场景工作流或模型API走,企业优先采用商用安全/可溯源方案,创作者组合使用大厂、Midjourney、Firefly。
核心结论
赛道进入成熟洗牌期,ChatGPT约30%份额,Midjourney流量-38%,Civitai -61%。流量与营收背离,Midjourney流量降38%但营收$5亿(+67%)。价值向两端迁移,上游模型层B2B化,下游修图工具靠刚需高频。护城河决定生死,极致画质、商用合规、单点刚需、底层模型不可替代。