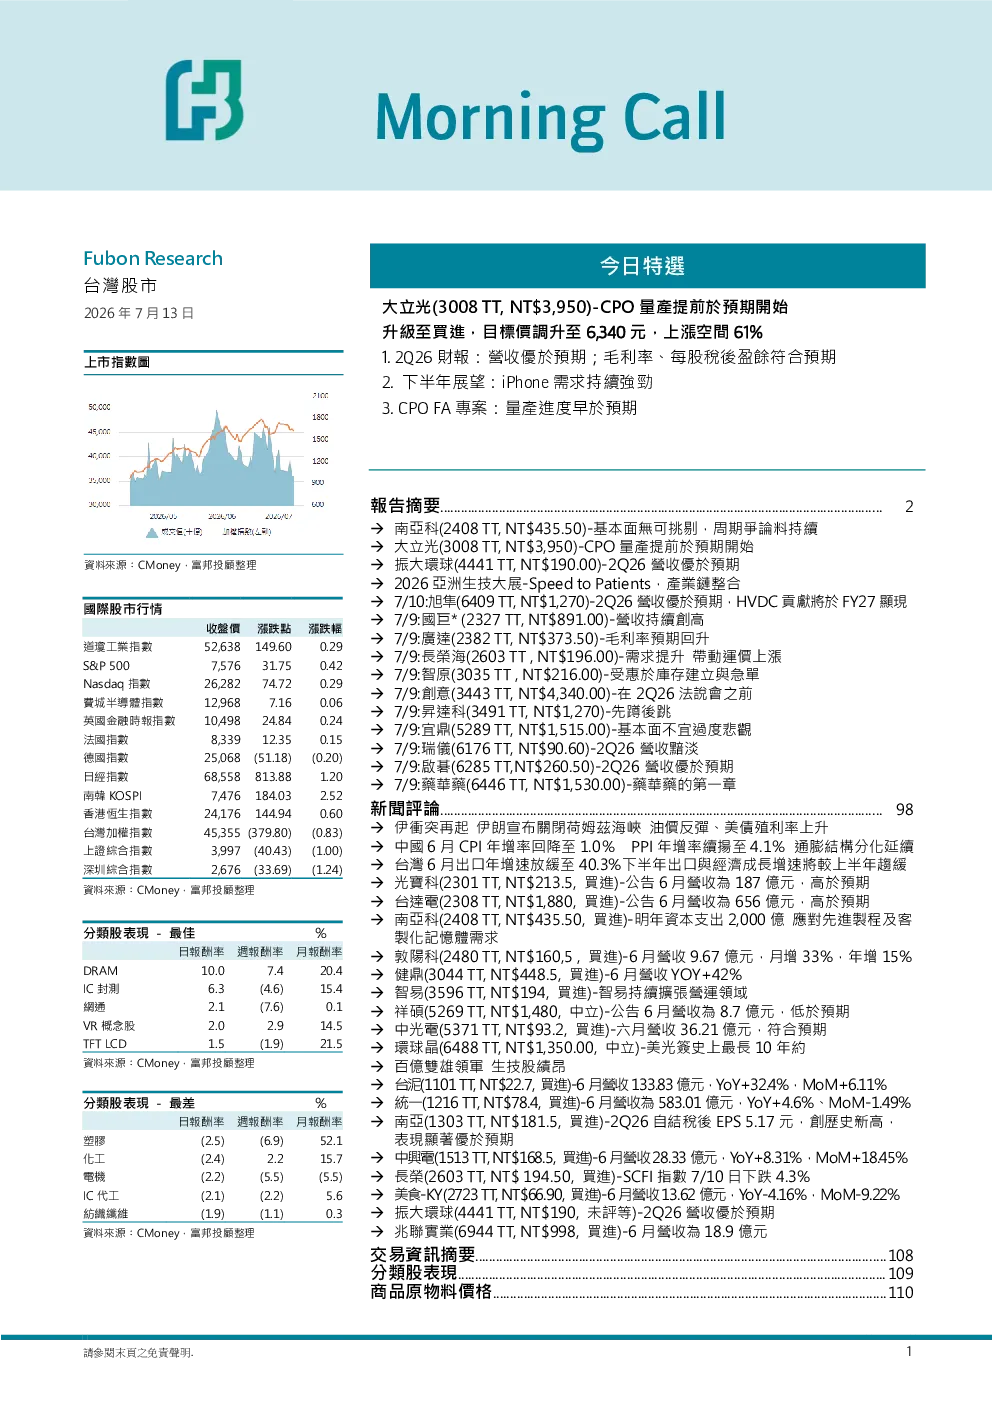
台灣股市2026年7月13日研報摘要
大立光(3008 TT, NT$3,950): CPO量產提前於預期開始升級至買進,目標價調升至6,340元,上漲空間61%。2Q26財報:營收優於預期;毛利率、每股稅後盈餘符合預期。下半年展望:iPhone需求持續強勁。CPO FA專案:量產進度早於預期。
南亞科(2408 TT, NT$435.50): 基本面無可挑剔,周期爭論料持續→大立光(3008 TT, NT$3,950)-CPO量產提前於預期開始→振大環球(4441 TT, NT$190.00)-2Q26營收優於預期→2026亞洲生技大展-Speed to Patients,產業鏈整合→7/10:旭隼(6409 TT, NT$1,270)-2Q26營收優於預期,HVDC貢獻將於FY27顯現→7/9:國巨* (2327 TT, NT$891.00)-營收持續創高→7/9:廣達(2382 TT, NT$373.50)-毛利率預期回升→7/9:長榮海(2603 TT, NT$196.00)-需求提升帶動運價上漲→7/9:智原(3035 TT, NT$216.00)-受惠於庫存建立與急單→7/9:創意(3443 TT, NT$4,340.00)-在2Q26法說會之前→7/9:昇達科(3491 TT, NT$1,270)-先蹲後跳→7/9:宜鼎(5289 TT, NT$1,515.00)-基本面不宜過度悲觀→7/9:瑞儀(6176 TT, NT$90.60)-2Q26營收黯淡→7/9:啟碁(6285 TT,NT$260.50)-2Q26營收優於預期→7/9:藥華藥(6446 TT, NT$1,530.00)-藥華藥的第一章
美光SCA揭示記憶體商業模式的重大轉型: 美光於6月24日法說指出目前已簽署16份策略客戶協議(SCAs)涵蓋了數據中心、消費性及汽車市場,旨在提供長期的供應保障與技術合作。SCA多數期間為5年(2026至2030年),採執行或賠償(take-or-pay)模式,要求客戶對特定採購量做出具約束力的承諾。美光預計將收到220億美元的財務承諾;其中包含180億美元的現金存款(美光可自由支用),在SCA順利執行的情況下,將在2030年到期前歸還客戶。美光與韓廠LTA條款將引導產業劇烈波動的景氣循環,走向營收和獲利更平穩、更可預測的軌跡。
伺服器佈局逐步擴大,入列高通HBC協力廠: 南亞科正逐步擴張在伺服器與AI運算的記憶體產品線,2026年將是擴大放量元年。泰林廠CY27量產初期每月2萬片,最大產能可擴充至每月4.5萬片,其製程將由1B向1D逐步過渡,專注的產品將由DDR5標準品向RDIMM(標準品)、UltraWIO(Ultra Wide I/O,非標準品)升級。南亞科入列高通HBC(High-Bandwidth Compute)的記憶體協力廠,推測南亞科將負責LPDDR5的TSV堆疊製程,以滿足高通HBC的近記憶體(Near-Memory)運算架構所需。
FY27-28:長約支撐產業毛利率,每季區間估60~84%: 代理式AI時代重塑記憶體產業供需格局已是目前市場共識,預期二大事件將明確定義出2028年以前的產業走勢。首先,三大原廠新增產能將自2027年中開始挹注銷售,並在2028年成為後續價格反轉的主要力量。其次,美光與韓廠LTA條款將引導產業劇烈波動的景氣循環,走向營收和獲利更平穩、更可預測的軌跡。展望FY27-28,預測記憶體價格2H27開始出現有意義的修正,並持續到1H28,累積波段跌幅估約40-50%;換算產品毛利率低點落在60~65%。在上述框架下,富邦預估南亞科2027、28年EPS分別為73.53、64.06元,年平均毛利率分別為78.8%、63.5%;單季毛利率高點約為83.2%、低點約為60.5%。
其他公司分析: 報告還分析了振大環球、藥華藥、旭隼、國巨、廣達、長榮海、智原、創意、昇達科、宜鼎、瑞儀、啟碁等公司的最新財報和展望,並對光寶科、台達電、敦陽科、健鼎、祥碩、中光電、環球晶等公司的最新營收進行了分析。
市場動態: 報告還分析了美伊衝突、中國通膨、台灣出口等市場動態,並對相關公司的影響進行了評估。