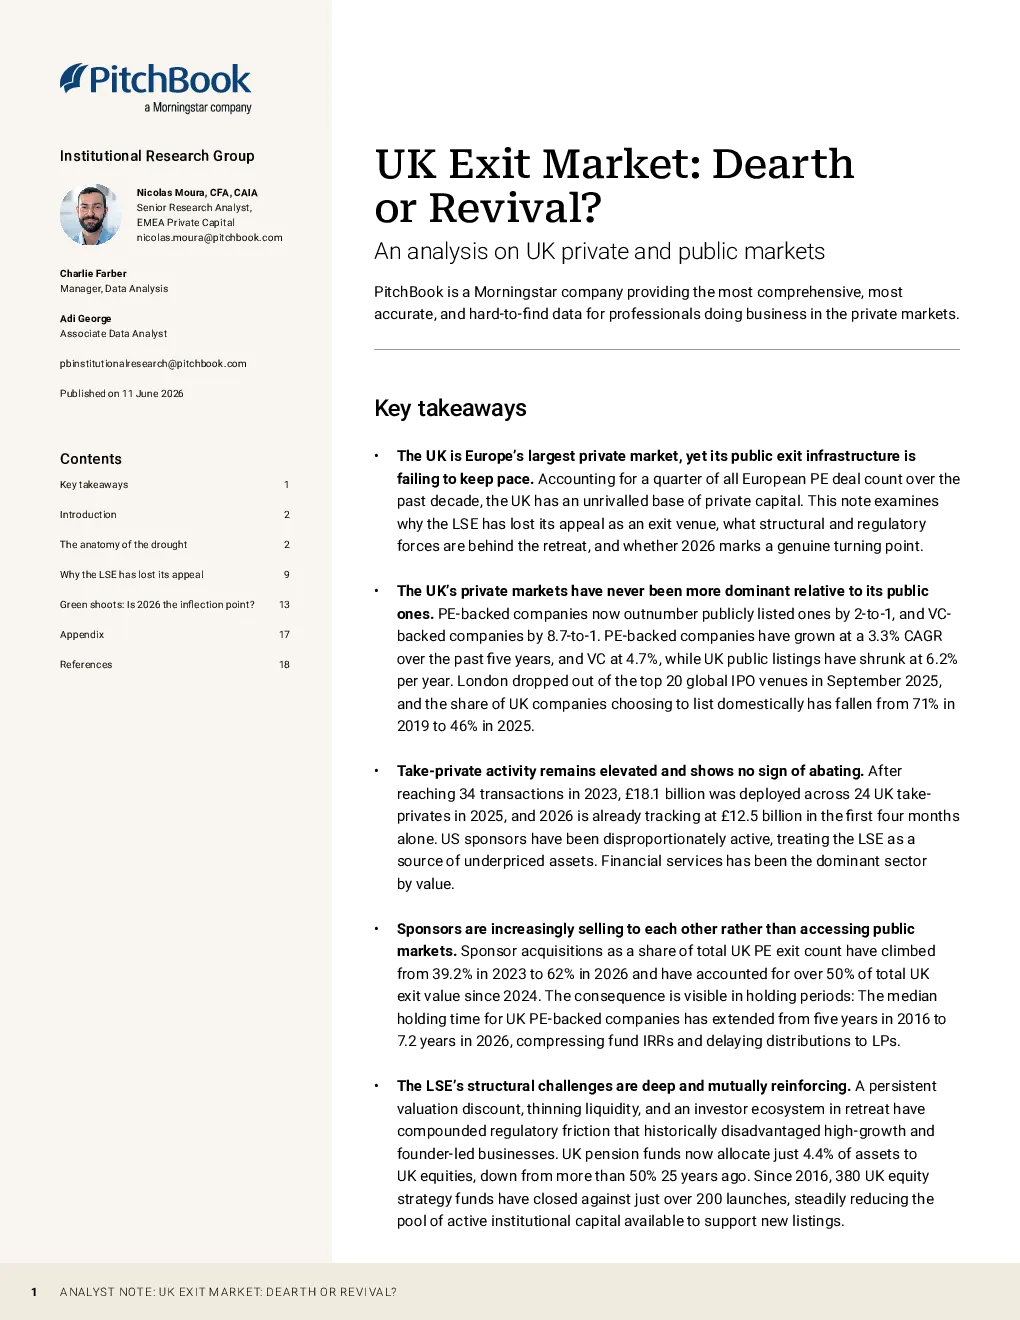
核心观点与关键数据
- 英国私营市场与公共市场差距扩大:英国私营市场规模持续增长,私募股权(PE)和风险投资(VC)支持的企业数量远超上市公司。过去十年,英国占欧洲PE交易量的25%,但近年来公共市场表现疲软,伦敦证券交易所(LSE)IPO吸引力下降,2025年已跌出全球前20大IPO市场。英国公司选择在国内上市的比例从2019年的71%降至2025年的46%。
- 私有化浪潮持续:2023年达到34笔交易后,私有化活动持续活跃,2025年涉及24笔交易,金额达18.1亿英镑,2026年前四个月已追踪到12.5亿英镑的交易额。美国赞助商是主要参与者,金融服务业是主要行业。私有化导致上市公司数量减少,如Hargreaves Lansdown从LSE私有化。
- 退出渠道变化:PE和VC赞助商越来越多地相互收购而非上市,2026年赞助商收购占英国PE退出交易量的62%,自2024年以来占退出总价值的50%以上。这导致持有期延长,从2016年的中位数5年延长至2026年的7.2年,压缩基金内部收益率(IRR)并延迟向有限合伙人(LP)的分配。
- LSE吸引力下降的原因:估值折扣、流动性不足、投资者生态退潮以及监管摩擦。英国养老基金对英国股票的配置仅为4.4%,远低于25年前的水平。MiFID II导致分析师覆盖减少,英国股票交易量下降。0.5%的印花税也构成障碍。
研究结论与市场趋势
- LSE改革与PISCES:英国上市规则(UKLR)改革于2024年7月生效,简化了上市规则,允许双重股权结构,并移除了重大交易的股东投票要求。PISCES平台于2025年6月启动,为私营公司提供间歇性流动性,2026年3月已记录两笔交易。这些改革为LSE的复苏提供了基础。
- 2026年市场复苏迹象:2026年前四个月,PE退出交易额达20.9亿英镑,交易数量131笔,显示出强劲的复苏势头。VC退出也表现强劲,Q1 2026达到3.6亿英镑。然而,复苏主要由私有化驱动,公开上市尚未显著改善。
- 宏观环境利好:英格兰银行自2022年以来已降息六次,降低资本成本,改善股票相对于固定收益的吸引力。美国市场的动荡也为英国上市提供了相对优势。这些因素共同创造了有利于英国上市的有利环境。
总结
英国私营市场持续繁荣,但公共市场,尤其是LSE,面临挑战。私有化活动活跃,退出渠道转向赞助商间收购,导致持有期延长和回报率压缩。LSE的估值折扣、流动性不足、投资者基础薄弱以及监管障碍是其吸引力下降的主要原因。然而,UKLR改革、PISCES平台的推出以及有利的宏观环境为2026年市场复苏提供了希望。尽管公开上市尚未显著改善,但一系列积极因素可能推动英国公共市场在未来实现反弹。