基本面分析
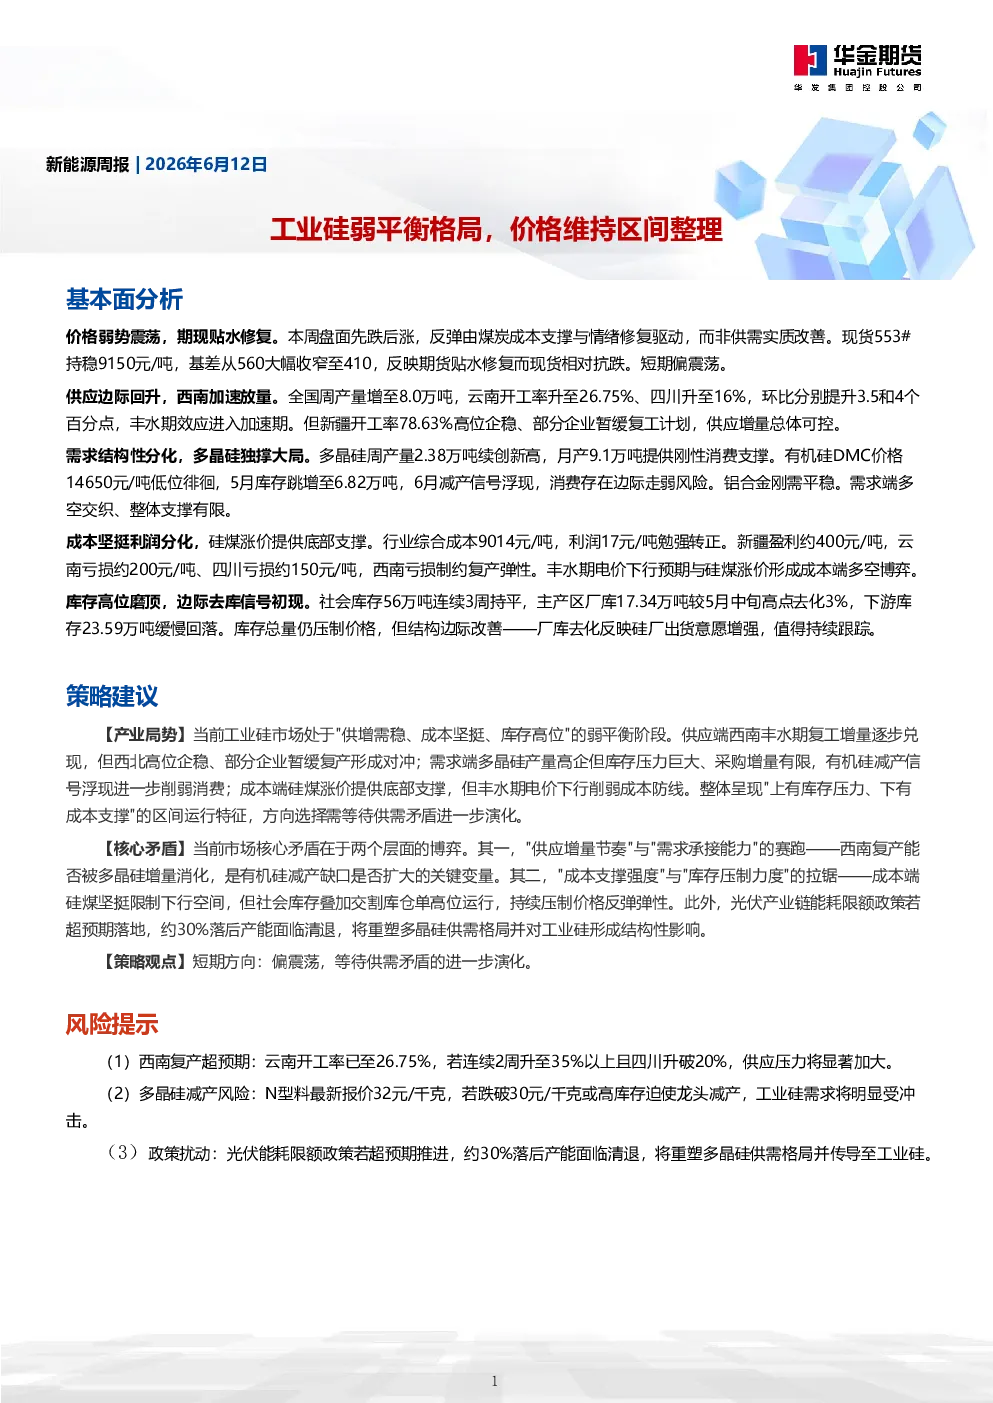
- 价格与基差:本周工业硅价格先跌后涨,反弹由煤炭成本支撑与情绪修复驱动,而非供需实质改善。现货553#持稳9150元/吨,基差从560收窄至410,反映期货贴水修复而现货相对抗跌。短期偏震荡。
- 供应:全国周产量增至8.0万吨,云南开工率升至26.75%、四川升至16%,西南加速放量。新疆开工率78.63%高位企稳,部分企业暂缓复工计划,供应增量总体可控。
- 需求:多晶硅周产量2.38万吨续创新高,月产9.1万吨提供刚性消费支撑。有机硅DMC价格14650元/吨低位徘徊,5月库存跳增至6.82万吨,6月减产信号浮现,消费存在边际走弱风险。铝合金刚需平稳。需求端多空交织、整体支撑有限。
- 成本:行业综合成本9014元/吨,利润17元/吨勉强转正。新疆盈利约400元/吨,云南亏损约200元/吨、四川亏损约150元/吨,西南亏损制约复产弹性。丰水期电价下行预期与硅煤涨价形成成本端多空博弈。
- 库存:社会库存56万吨连续3周持平,主产区厂库17.34万吨较5月中旬高点去化3%,下游库存23.59万吨缓慢回落。库存总量仍压制价格,但结构边际改善——厂库去化反映硅厂出货意愿增强。
策略建议
- 产业局势:当前市场处于"供增需稳、成本坚挺、库存高位"的弱平衡阶段。供应端西南丰水期复工增量逐步兑现,但西北高位企稳、部分企业暂缓复产形成对冲;需求端多晶硅产量高企但库存压力巨大、采购增量有限,有机硅减产信号浮现进一步削弱消费;成本端硅煤涨价提供底部支撑,但丰水期电价下行削弱成本防线。整体呈现"上有库存压力、下有成本支撑"的区间运行特征,方向选择需等待供需矛盾进一步演化。
- 核心矛盾:市场核心矛盾在于两个层面的博弈。"供应增量节奏"与"需求承接能力"的赛跑——西南复产能否被多晶硅增量消化,是有机硅减产缺口是否扩大的关键变量。"成本支撑强度"与"库存压制力度"的拉锯——成本端硅煤坚挺限制下行空间,但社会库存叠加交割库仓单高位运行,持续压制价格反弹弹性。此外,光伏产业链能耗限额政策若超预期落地,约30%落后产能面临清退,将重塑多晶硅供需格局并对工业硅形成结构性影响。
- 策略观点:短期方向:偏震荡,等待供需矛盾的进一步演化。
风险提示
- 西南复产超预期:云南开工率已至26.75%,若连续2周升至35%以上且四川升破20%,供应压力将显著加大。
- 多晶硅减产风险:N型料最新报价32元/千克,若跌破30元/千克或高库存迫使龙头减产,工业硅需求将明显受冲击。
- 政策扰动:光伏能耗限额政策若超预期推进,约30%落后产能面临清退,将重塑多晶硅供需格局并传导至工业硅。
一、工业硅震荡整理,现货持稳基差收窄
- 期货盘面延续震荡整理走势,周涨幅1%。现货市场高位持稳、成交清淡。553#通氧华东到厂价9150元/吨,全周持平。基差收窄至410元/吨,反映期货端修复了此前过度悲观的预期。价格核心运行区间为8480-8835元/吨。
二、西南复产加速放量,供应增量压力升温
- 全国周产量增至8.0万吨,环比增加0.2万吨(+2.6%)。产区显著分化,西南加速放量,云南开工率升至26.75%、四川升至16%。新疆开工率78.63%高位企稳,部分企业暂缓复工。未来2-4周,西南复产增量与新疆高开工边际放缓形成多空对冲。
三、多晶硅需求强劲,有机硅库存隐忧初现
- 5月工业硅月度消费量32.3万吨,环比增加2.0万吨(+6.6%)。多晶硅板块是需求增量的核心来源,5月产量9.1万吨,环比增加0.4万吨(+4.6%)。有机硅板块5月产量21.21万吨,环比大增2.84万吨(+15.5%),但DMC价格持续低位,5月库存跳增至6.82万吨,成本端利润收窄。铝合金需求以刚需采购为主。
四、成本下移利润转正,产区盈利严重分化
- 本周工业硅综合生产成本9014元/吨,环比下降112元/吨(-1.2%)。成本下移的核心驱动来自石油焦降价。电力成本方面,预计四川、云南电价将进一步下降。产区盈利格局严重分化,新疆吨利润约400元/吨,云南亏损约200元/吨,四川亏损约150元/吨。
五、库存高位磨顶,结构性去库信号初现
- 社会库存56.0万吨连续3周持平,较年初约55万吨小幅增加。主产区样本企业厂库17.34万吨,较5月中旬高点下降0.54万吨(-3.0%),其中云南厂库环比降0.5万吨。下游企业库存23.59万吨,较上周微降0.12万吨。交割库仓单维持季节性高位,套保活跃度下降。库存结构变化反映市场行为:厂库去化表明硅厂出货意愿增强。