当前位置:首页
/
宏观策略
/
报告详情
核心观点
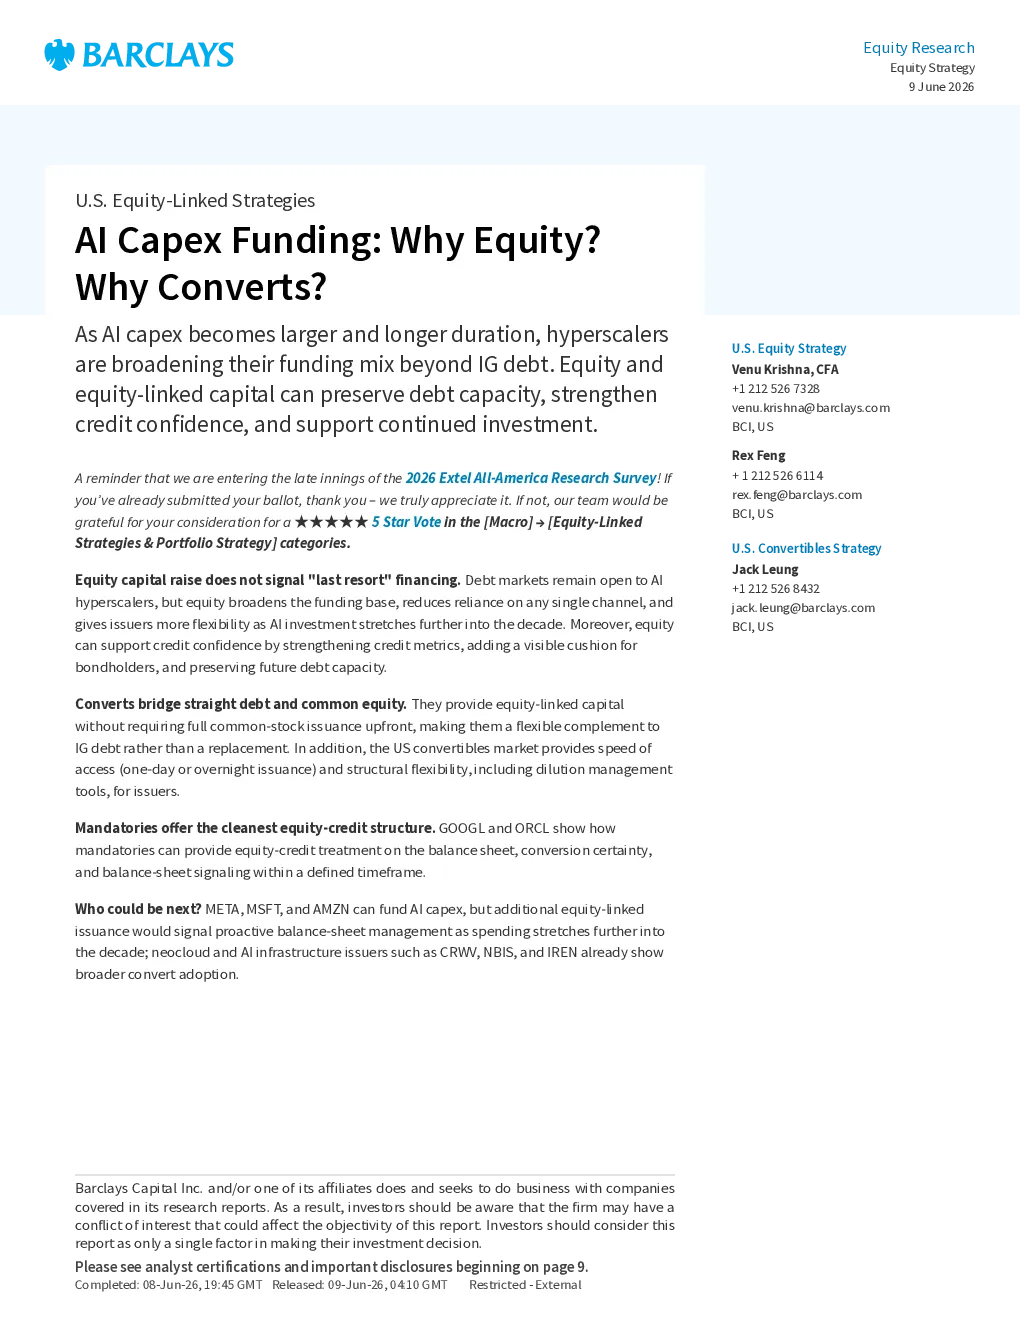
AI 资本支出(Capex)周期导致超大规模企业面临经营现金流压力 。 由于持续的供应限制和不断加速的企业采用以及模型改进带来的新用例,AI 投资需求持续增长,导致超大规模企业的 Capex 峰值被推迟,但投资规模和期限却不断扩大,从而造成经营现金流与预期资本需求之间的不匹配。超大规模企业正在扩大融资组合,超越传统的 IG 债券 。 随着 Capex 周期延长,超大规模企业正在将股权和股权挂钩资本纳入其融资组合,以减少对单一渠道的依赖,并保持更大的灵活性。股权和可转换债券作为资本结构桥梁 。 可转换债券在债务和普通股之间架起桥梁,为超大规模企业提供了一种灵活的补充方式,而不是替代品。它们具有速度和结构灵活性,并且能够为发行人提供股权缓冲,从而支持信用指标并保持未来的债务能力。强制性可转换优先股优化股权信用,而非仅关注票息成本 。 强制性可转换优先股为发行人提供了一种可靠的方式,以获得股权类资本,同时避免立即发行全部普通股,并为市场提供清晰的资产负债表强化路径。超大规模企业可以发行更多股权挂钩证券 。 考虑到 Meta、微软和亚马逊等超大规模企业的增长、规模和 AI 倾向,以及新云和 AI 基础设施发行人(如 CRWV、NBIS 和 IREN)已经采用可转换债券,因此,随着 AI Capex 投资持续到本十年末,这些企业可能会考虑发行更多股权挂钩证券,以主动管理资产负债表。
关键数据
2028 年超大规模企业总 Capex 预计超过 1.1 万亿美元 。 高于街边的预期约 26%。2026 年 IG 债券发行量已超过 200 亿美元,预计全年发行量将达到约 240 亿美元 。 这是非金融部门前所未有的供应量,甚至超过了美国最大银行的年度发行量。2026 年 YTD 美国可转换债券发行量达到约 780 亿美元,为自 2003 年该指数创建以来的最高水平 。GOOGL 的 167.5 亿美元双档期强制性可转换优先股和 ORCL 类似地使用强制性优先股作为其更大的云和 AI 基础设施融资计划的一部分 。
研究结论
随着超大规模企业 AI Capex 周期的延长和规模的扩大,股权和股权挂钩资本将成为其资本结构中越来越重要的组成部分。
可转换债券,特别是强制性可转换优先股,为超大规模企业提供了优化资本结构、保持增长势头和保持资产负债表弹性的有效工具。
预计未来将有更多超大规模企业采用股权挂钩证券,以主动管理其资产负债表并支持其 AI 投资计划。