核心矛盾及策略建议
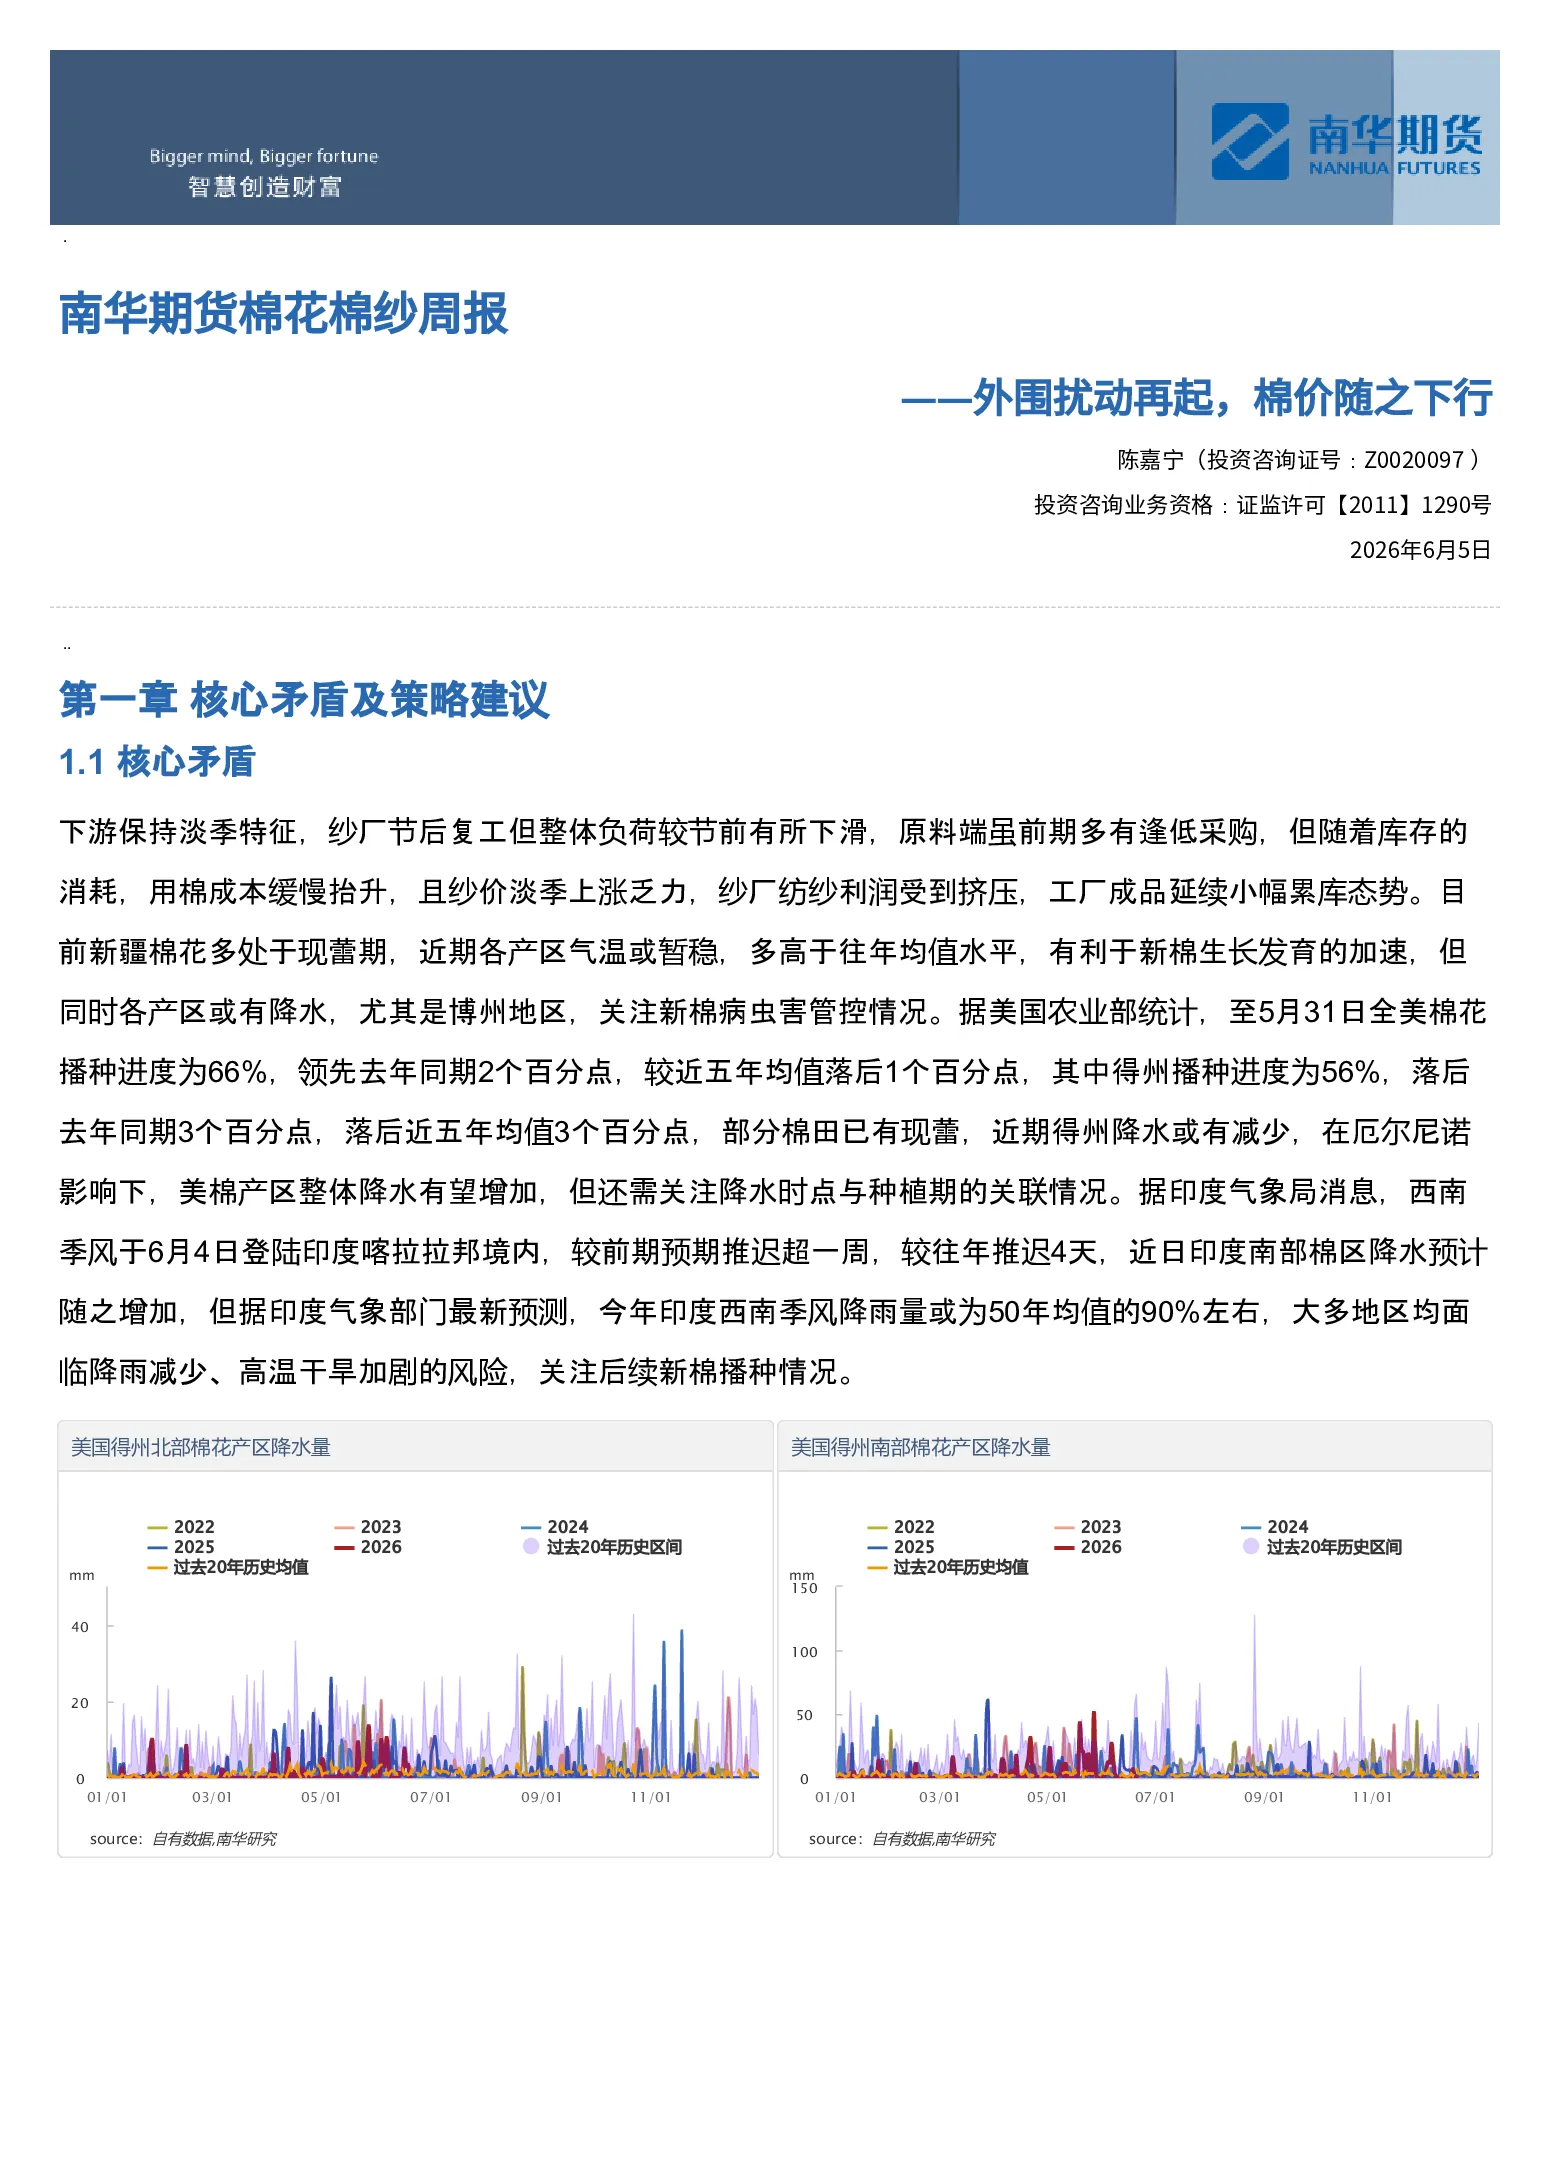
- 核心矛盾:下游纱厂节后复工但负荷下滑,原料库存消耗缓慢推升用棉成本,纱价上涨乏力导致纺纱利润受挤压,成品延续累库。新疆棉花多处于现蕾期,气温高于往年,利于生长但需关注病虫害;美国棉花播种进度领先但得州落后,降水或增加;印度西南季风推迟,降雨或减少,新棉播种情况存疑。
- 近端交易逻辑:全球供需趋紧预期未变,但下游需求疲软,美棉天气升水回落,宏观情绪不佳,郑棉短期震荡调整,关注国内调控及国际贸易政策。
- 远端交易逻辑:国内纺织产能扩张,新疆纱厂高负荷运行,刚性需求提升;中美关税向好,美国补库需求支撑国内消费;本年度国内产量增加但期初库存偏低,供给增量缩窄,消费量增加,期末库消比或稳中略降;26/27年度疆棉面积缩减,美国旱情,印度降雨偏少,巴西及澳棉减产,USDA预计全球产量下滑,供需或进一步收紧。
- 交易型策略建议:CF2609区间15700-16200,中长期回调布局多单,短期观望,谨防宏观及政策风险。
- 产业客户操作建议:(原文未提供)
本周重要信息
- 利多信息:中国服装鞋帽针纺织品类零售额同比增长,国内棉花工商业库存减少,美国棉花净签约及装运增加,美国服装零售额及库存同比改善。
- 利空信息:中国棉花及棉纱进口量同比增加,纺织品服装出口同比减少,美国棉制品进口量及库存同比减少。
下周重要事件关注
- 国内半月度库存数据及政策,美国及印度产区天气,美伊地缘冲突进展,中美贸易政策调整。
盘面解读
- 价量及资金解读:郑棉反弹回落,资金离场,下方关注15700-15800及布林下轨支撑。
- 月差结构:9-1 contango,1-5 back,市场预期本年度末供需趋紧,01合约偏强。
- 基差结构:棉花现货销售基差持稳,南疆喀什机采31级双29/杂3内CF09合约基差多在1100及以上,北疆多在1400及以上。
估值和利润分析
- 下游纺纱利润跟踪:新疆纱厂纺纱成本优势明显,去年九月利润修复,但近期棉价回升导致利润受挤压,原料库存高于往年同期,即期纺纱利润转差。
- 进口利润跟踪:内外棉价差走扩后收缩,外棉性价比凸显,1-4月棉花及棉纱进口量同比增加,3月配额增发后进口量继续增加,本周内外棉价均反弹回落,内棉坚挺,价差走强。
供应及库存推演
- 供需平衡表推演:预计本年度棉花产量770万吨,进口量上调至140万吨,下游内需回暖,消费预期上调,25/26年度国内棉花库消比稳中有降。