年度业绩概述
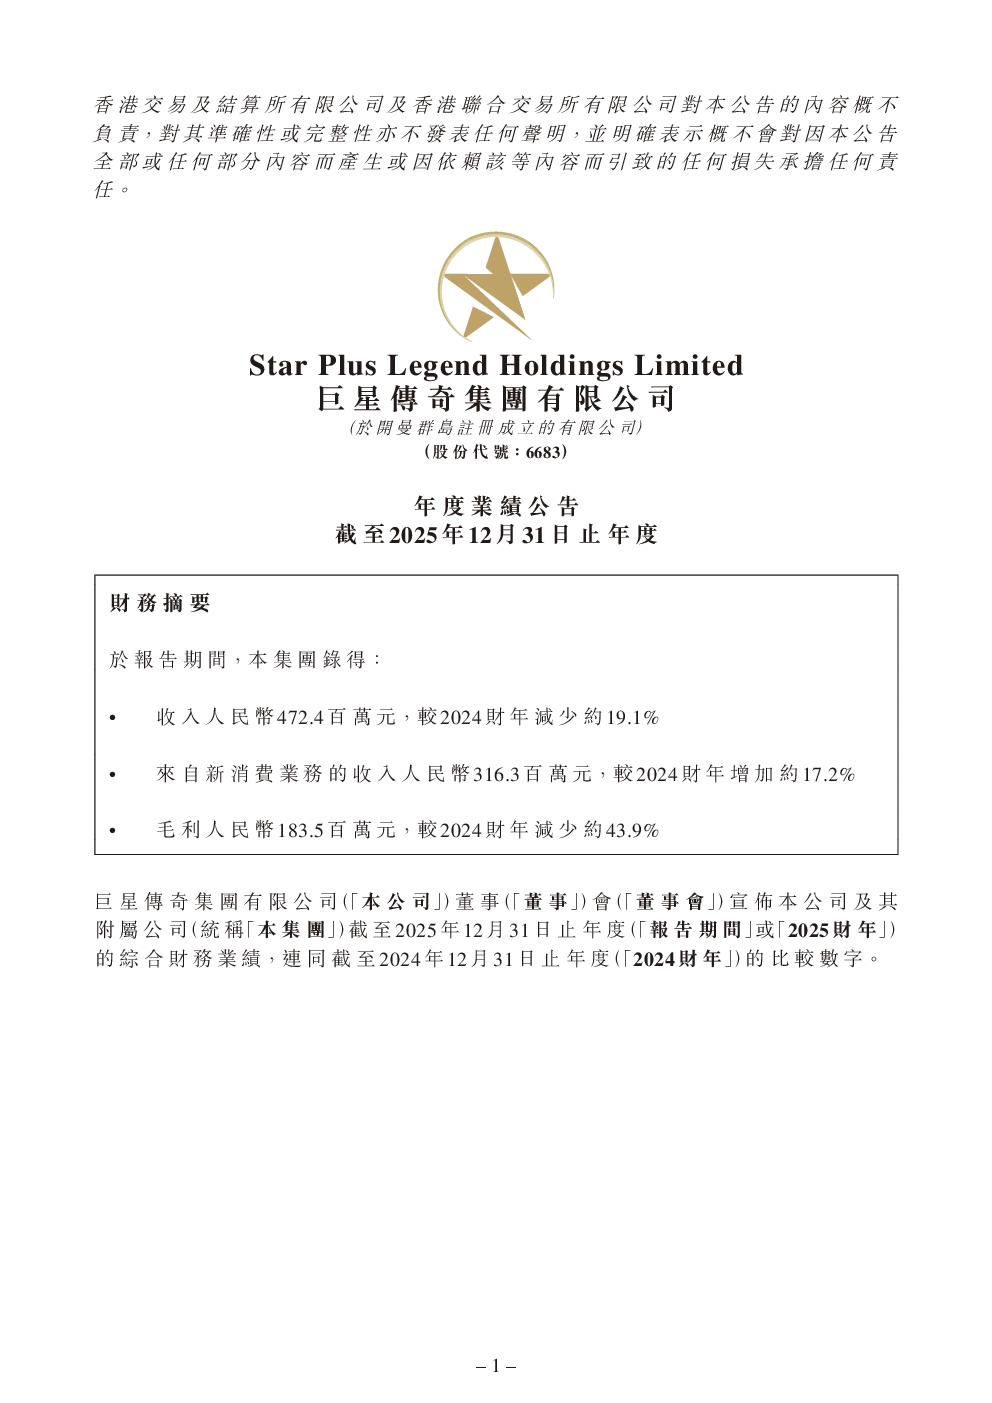
截至2025年12月31日止年度,巨星传奇集团有限公司(6683.HK)录得收入人民币472.4百万元,较2024财年减少约19.1%。其中,新消费业务收入人民币316.3百万元,较2024财年增加约17.2%;IP创造及运营业务收入人民币156.1百万元,较2024财年减少约50.3%。集团毛利人民币183.5百万元,较2024财年减少约43.9%。董事会不建议派发截至2025年12月31日止年度的末期股息。
财务表现
- 收入: 总收入人民币472.4百万元,较2024财年的584.1百万元下降19.1%。主要原因是IP创造及运营业务收入大幅减少。
- 分部收入:
- 新消费业务收入人民币316.3百万元,同比增长17.2%。
- IP创造及运营业务收入人民币156.1百万元,同比下降50.3%。
- 毛利: 人民币183.5百万元,较2024财年的327.0百万元下降43.9%。
- 销售及营销开支: 人民币120.2百万元,较2024财年的143.3百万元下降约16.1%。
- 一般及行政开支: 人民币112.6百万元,与2024财年基本持平。
- 金融资产减值损失拨备: 人民币64.4百万元,较2024财年的5.3百万元大幅增加。
- 其他收入及其他收益净额: 人民币2.1百万元,较2024财年的12.8百万元大幅减少。
- 年内亏损: 人民币51.0百万元,较2024财年的50.2百万元微增。
- 每股(亏损)/盈利: 基本每股(亏损)0.04元,摊薄每股(亏损)0.04元。
资产负债状况
- 资产: 总资产人民币1,876.5百万元,较2024财年的1,246.5百万元增长49.9%。
- 负债: 总负债人民币316.2百万元,较2024财年的286.9百万元增长10.5%。
- 权益: 总权益人民币1,560.2百万元,较2024财年的959.7百万元增长62.7%。
- 现金及现金等价物: 人民币437.2百万元,较2024财年的296.5百万元增长47.1%。
- 借款: 未偿还银行借款人民币65.8百万元,较2024财年的5.0百万元大幅增加。
业务回顾
- IP创造及运营业务: 受品牌客户营销预算调整和短视频竞争等因素影响,该业务收入大幅下降。集团主动减少长视频内容制作规模,聚焦核心IP,并审慎评估明星IP合作。
- 新消费业务: 收入增长主要得益于批发销售渠道的拓展和产品组合的策略性优化。魔胴咖啡保持良好市场表现,并推出新品。集团持续通过IP赋能产品策略提升品牌声量。
- 财务资产减值损失拨备: 主要由于贸易应收款项及其他应收款项减值,合计约人民币64.4百万元。
业务展望
- 战略方向: 拓展多元化IP矩阵,丰富产品组合,强化全渠道布局。
- IP矩阵拓展: 完成对国家体育场(鸟巢)运营主体的股权投资,并战略认购韩国艺人经纪公司Galaxy的产业基金。
- 产品开发: 以“周同学”IP为核心,系统性地推进2026年商品化战略,重点布局盲盒、手办、毛绒娃娃及文创商品四大品类。
- 渠道建设: 加速发展线上线下融合的销售网络,目标全年铺设不少于一千台机器人商店,并计划在上海南京东路开设首家“明星IP集合店”。
主要风险及不确定性
- 依赖与周杰伦、刘畊宏等明星的合作。
- 依赖产品及明星IP的持续受欢迎程度。
- 宏观经济增长放缓及消费者情绪低迷可能对产品需求造成负面影响。
- 潜在的执行延误、行业趋势演变及监管政策变化等。
资本结构及融资活动
- 全球发售所得款项: 约人民币252.8百万元,已全部用于多元化产品组合、增加在多渠道网络上的品牌曝光率及产品销售、与选定的KOL合作等。
- 2024年配售事项所得款项: 约人民币222.1百万元,已部分用于加大进入“元宇宙”生态系统的力度、一般营运资金及一般企业用途等。
- 2025年首次先舊後新認購事项所得款项: 约人民币324.1百万元,已部分用于拓展零售渠道网络、拓展IP实体店、IP投流费用、投资将来合作的文娛體育設施、以周同學為主題的IP展覽等。
- 2025年第二次先舊後新認購事项所得款项: 约人民币369.3百万元,已部分用于与國際知名藝人在中國一線城市合作舉辦演唱會及展覽、創建帶有藝人肖像的藝人IP、研發及採購食品及飲品產品、一般營運資金及其他一般企業用途等。