银行理财产品
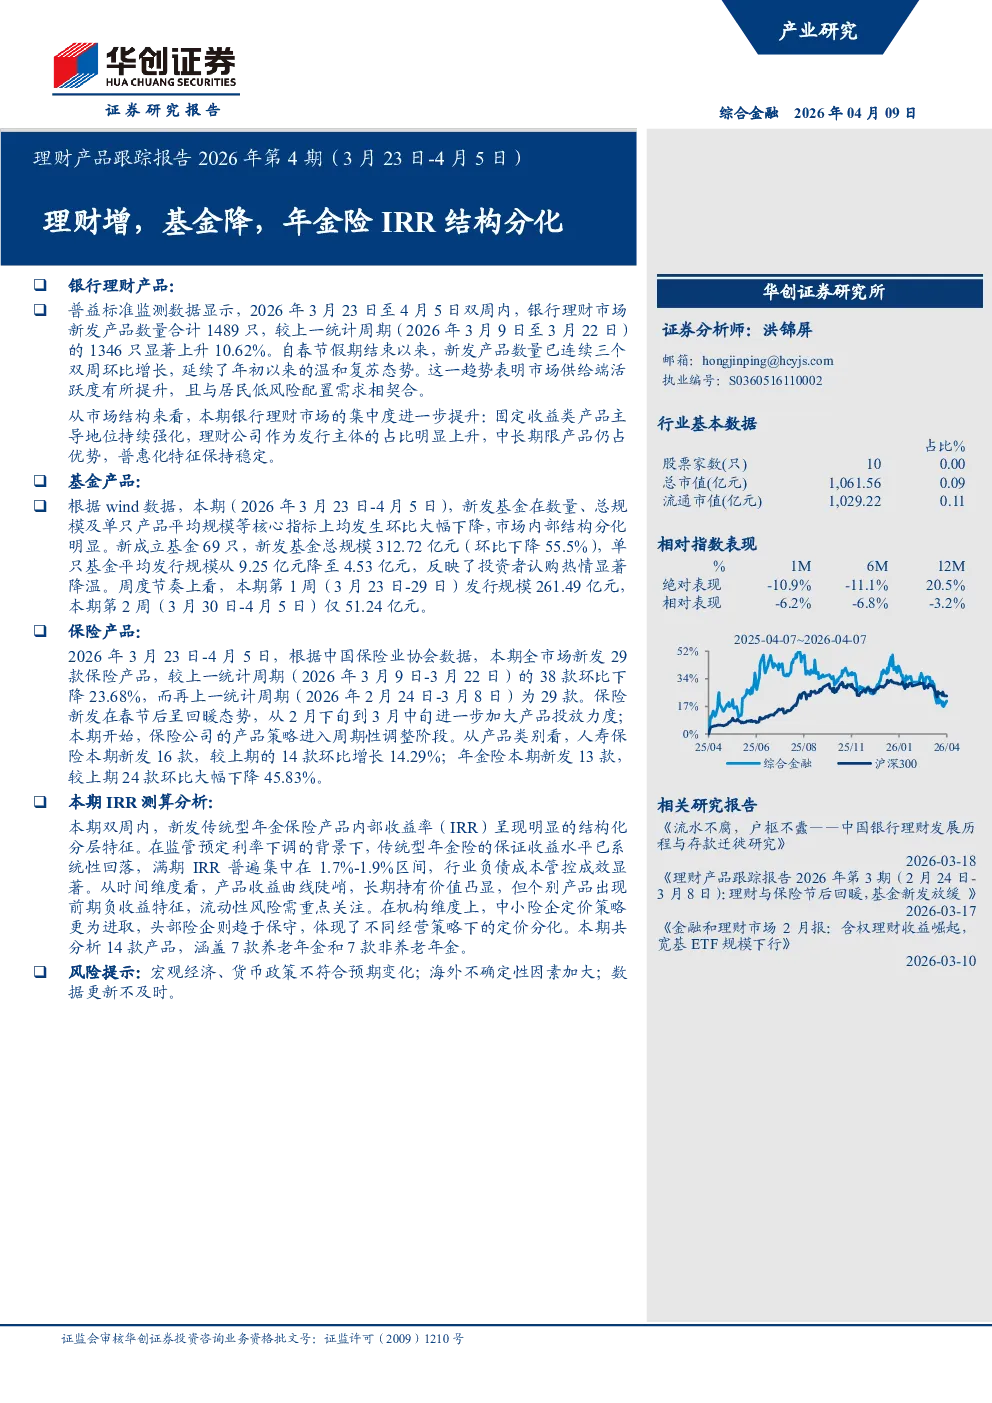
- 市场新发情况:2026年3月23日至4月5日双周内,银行理财市场新发产品1489只,较上一统计周期增长10.62%,连续三个双周环比增长,显示市场供给端活跃度提升,与居民低风险配置需求相契合。
- 市场结构:集中度进一步提升,固定收益类产品主导地位持续强化,理财公司作为发行主体的占比明显上升,中长期限产品仍占优势,普惠化特征保持稳定。
- 投资性质维度:固定收益类产品占比98.59%,主导格局进一步巩固。
- 发行机构维度:理财公司新发产品1204只,占比80.68%,集中度持续走高。
- 投资者偏好维度:低门槛产品仍是市场主流,1元及以下起购产品占比70.65%,1万元以下(含)起购产品合计占比86.10%;1-3年(含)期限产品在数量和规模上均占据主导地位。
- 代表性产品分析:
- 华夏理财固定收益增强型封闭式理财产品278号,发行规模70.33亿元,以中低风险定位,业绩比较基准在3.00%-4.10%区间,通过配置债券、存款等稳健资产及权益与黄金等增强型资产,有效缓冲市场波动。
- 幸福99丰裕固收386天26039期理财,发行规模46.02亿元,属于“固收+”类,采用386天封闭期设计,风险等级为中低风险,精准的产品定位和有效的渠道策略使其成功发行。
基金产品
- 市场新发情况:2026年3月23日至4月5日双周内,新发基金69只,新发基金总规模312.72亿元,环比下降55.5%,单只基金平均发行规模从9.25亿元降至4.53亿元,反映投资者认购热情显著降温。
- 市场结构:
- 权益类基金主导发行:股票型基金数量最多,达28只;混合型基金新发规模最高,达129.30亿元(占比41.35%)。
- 发行机构竞争格局:头部基金公司凭借品牌、渠道和投研优势,在发行数量和规模上占据主导地位,竞争策略差异化明显。
- 代表性产品分析:
- 天弘弘华A(026452.OF),募集规模40.87亿元,属于偏债混合型基金,债券仓位较高能有效控制回撤,同时通过权益和港股仓位获取增强收益。
- 华泰保兴安元A(026043.OF),募集规模21.70亿元,属于混合债券型二级基金,债券仓位达89%,权益仓位10%,风险收益特征清晰。
- 永赢锐见成长A(026684.OF),募集规模58.67亿元,以中证800成长指数为基准,契合市场热点,基金经理李文宾业绩突出。
- 中欧盈欣稳健6个月持有A(025218.OF),募集规模51.25亿元,属于混合型FOF,业绩比较基准中固定收益占比87%,体现全球化配置思路。
保险产品
- 市场新发情况:2026年3月23日至4月5日,全市场新发保险产品29款,环比下降23.68%,春节后呈回暖态势,但本期开始行业产品策略进入周期性调整阶段。
- 产品类别:
- 人寿保险:本期新发16款,占比55.17%,首次实现反超,主要源于税收政策窗口及利率持续低位影响。
- 年金保险:本期新发13款,环比下降45.83%,分红型产品明显弱化,传统型产品韧劲较强。
- 产品收益类型结构:两类产品的分红型主导地位均有所弱化,其中年金险尤为明显,传统型地位上升。
- 传统型年金保险IRR测算:
- 满期IRR普遍集中在1.7%-1.9%区间,长期持有价值凸显,但个别产品出现前期负收益特征,流动性风险需重点关注。
- 中小险企定价策略更为进取,头部险企则趋于保守,体现了不同经营策略下的定价分化。