PP市场行情分析总结
行情分析
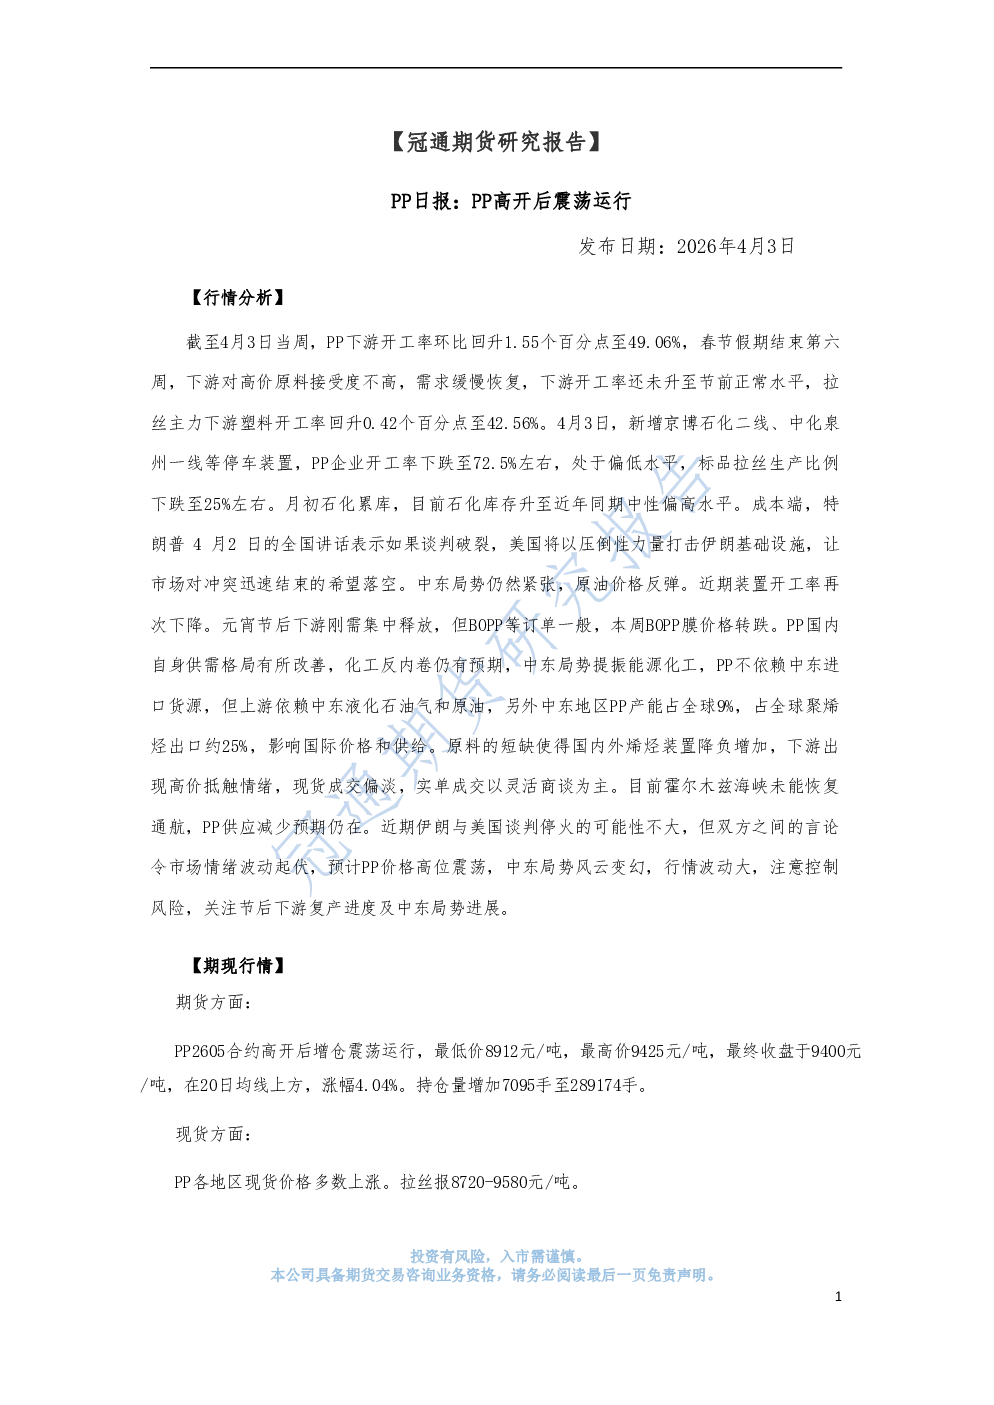
- 下游开工率:截至4月3日当周,PP下游开工率环比回升1.55个百分点至49.06%,春节假期结束第六周,下游需求缓慢恢复,但尚未达到节前正常水平。拉丝主力下游塑料开工率回升0.42个百分点至42.56%。
- 供应端:4月3日新增京博石化二线、中化泉州一线等停车装置,PP企业开工率下跌至72.5%左右,标品拉丝生产比例下跌至25%左右。
- 库存情况:石化库存升至近年同期中性偏高水平,截至4月3日周五早库环比减少3.5万吨至84.5万吨,较去年农历同期高出8万吨。
- 成本端:中东局势紧张导致原油价格反弹,布伦特原油05合约上涨至109美元/桶。中国CFR丙烯价格环比持平于1290美元/吨。
- 市场情绪:原料短缺导致烯烃装置降负增加,下游高价抵触情绪明显,现货成交偏淡,实单成交以灵活商谈为主。霍尔木兹海峡未能恢复通航,PP供应减少预期仍在。
期现行情
- 期货:PP2605合约高开后增仓震荡运行,最低价8912元/吨,最高价9425元/吨,最终收盘于9400元/吨,涨幅4.04%,持仓量增加7095手至289174手。
- 现货:PP各地区现货价格多数上涨,拉丝报8720-9580元/吨。
基本面跟踪
- 供应端:PP企业开工率偏低,标品拉丝生产比例下降。
- 需求端:下游开工率缓慢恢复,对高价原料接受度不高。
- 原料端:原油和丙烯价格稳定或上涨,中东局势影响原料成本。
研究结论
- 价格走势:预计PP价格高位震荡,中东局势动荡导致行情波动大,需注意控制风险。
- 关注重点:节后下游复产进度及中东局势进展。