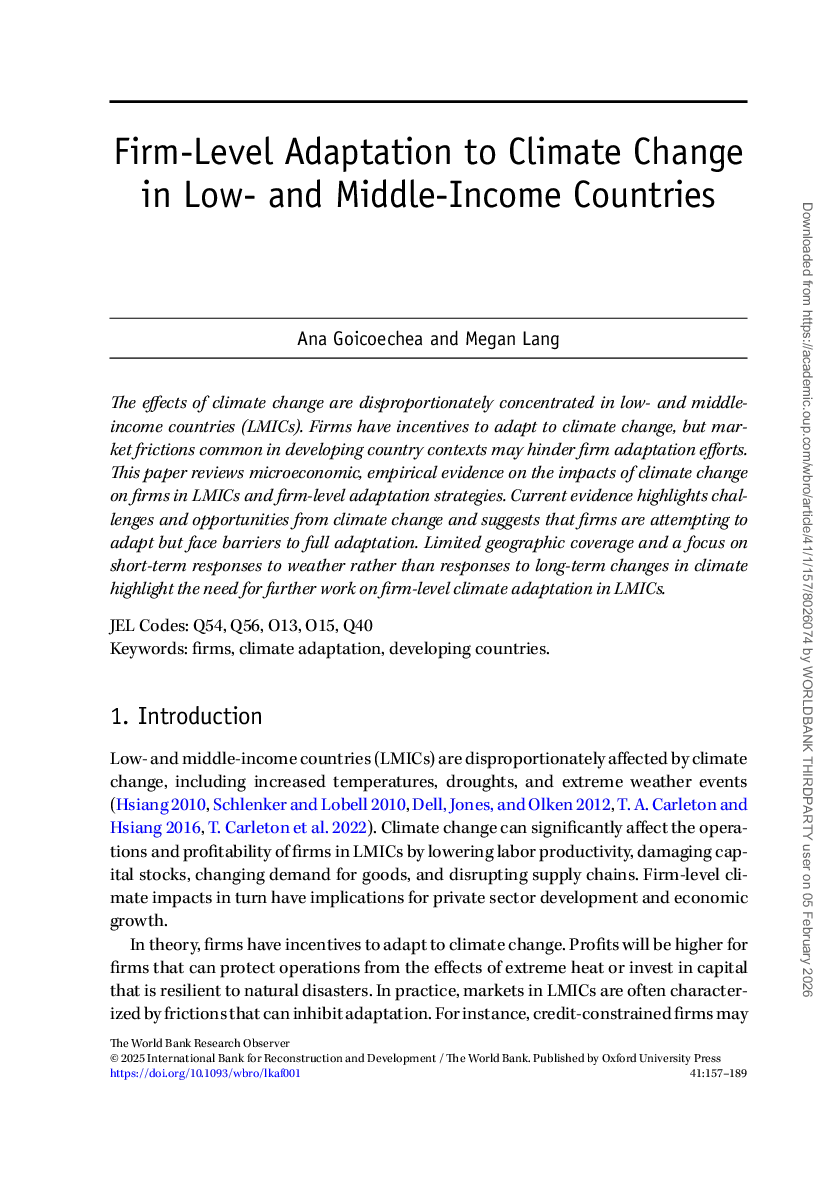
低中和中等收入国家(LMICs)受到气候变化的影响不成比例,包括气温升高、干旱和极端天气事件。气候变化通过降低劳动力生产率、损害资本存量、改变商品需求和破坏供应链,对公司运营和盈利能力产生重大影响。理论上,公司有动力适应气候变化,但发展中国家常见的市场摩擦可能会阻碍公司的适应工作。
本文回顾了关于气候变化对LMICs公司的影响以及公司层面适应策略的微观经济实证证据。现有证据突出了气候变化带来的挑战和机遇,并表明公司正在尝试适应,但面临着全面适应的障碍。有限的地域覆盖范围和侧重于应对天气冲击而非长期气候变化响应的证据,突出了在LMICs开展公司层面气候适应研究的必要性。
公司对气候变化的预期
研究表明,公司可能低估了与天气相关的风险。例如,在巴基斯坦,25%的公司直到洪水到来当天才撤离,尽管他们提前收到了通知。然而,这种模式也可能反映公司层面的限制,例如安全担忧。调查证据表明,公司意识到与天气相关的风险,但他们的风险评估可能不准确。例如,在印度,83%的公司将未来的洪水风险评为中等。与洪水风险估计相比,公司披露的与供应链和客户相关的风险差异很大,这表明潜在的盲点。
天气对公司需求的影响
天气冲击可能会增加某些公司的需求。在灾害年份,与没有灾害的年份相比,53个国家的大型样本公司销售额普遍上升。极端高温会急剧增加对电力的需求,使能源公司受益。然而,极端天气通常会降低销售额,但影响是降低需求和与天气相关的生产力下降的组合。一些公司可以通过多元化客户群和销售的产品来适应由天气驱动的需求中断。
天气对劳动力的影响
气候变化将通过影响不同地点和行业的劳动力可用性和劳动力生产率,对劳动力产生重大影响。天气驱动的移民将劳动力重新分配到空间上,这对依赖其位置、部门和监管环境的公司来说既是挑战也是机遇。天气驱动的移民对目的地地点的公司劳动力的可用性有积极影响。然而,关于天气驱动的移民对公司劳动力可用性影响的研究仍然有限。
天气对资本的影响
天气对公司资本的影响主要集中在自然灾害造成的损害或破坏。估计的损害是负面的,但具体规模因环境而异。天气很少导致净积极影响,公司更有可能通过多元化外国直接投资(FDI)或增加营运资本来降低物理气候风险。然而,并非所有公司都能做出风险降低投资。小公司更难做出保护性投资。
公司融资
气候风险会影响融资成本。在中国,公司气候风险每增加一个单位,公司的债券信用利差就会增加0.594%。高公司气候风险也与更高的债务集中度和更严格的财务约束相关。气候相关融资约束会阻碍公司的适应工作。在LMICs,由于风险市场和保险市场通常不完整或缺失,许多公司面临信贷限制。
能源
随着气候变化,对能源(尤其是电力)的需求预计会增加。然而,关于气候变化对工业和商业部门能源需求的具体影响仍然很少。现有证据表明,气候驱动的电力需求增加在LMICs可能比在发达经济体更为极端。公司可以通过投资能源效率来应对不断上涨的能源价格和电力中断。在LMICs,能源效率投资对公司在LMICs的适应至关重要。
运输和供应链
气候变化可能会通过破坏运输和供应链影响所有可贸易投入。证据表明,灾害对供应链有巨大但短暂的负面影响。公司层面的适应策略包括改变供应商构成、增加供应商数量和持有更多库存。然而,关于天气驱动的运输和供应链中断的地理覆盖范围有限。
产出和公司生产率
极端天气对公司产出有负面影响。在中国,每天气温超过32摄氏度,将使制造业公司产出减少0.45%。政府援助使公司对天气具有高度弹性。每天气温超过32摄氏度,将使中国私营企业的全要素生产率(TFP)和产出分别减少1.05%和1.12%,而国有企业的TFP和产出则有显著积极影响。
结论
现有关于LMICs公司气候适应的文献主要关注极端高温事件和自然灾害的影响。然而,关于公司适应的实证研究仍然有限。量化私人适应的回报对于理解公司层面适应的局限性以及政府的作用至关重要。然而,适应的回报取决于天气条件,这使得量化适应投资的回报变得困难。随着天气变得越来越极端,跟踪公司经历不同天气的情况对于了解哪些适应策略最有效至关重要,这需要更好的公司面板数据。