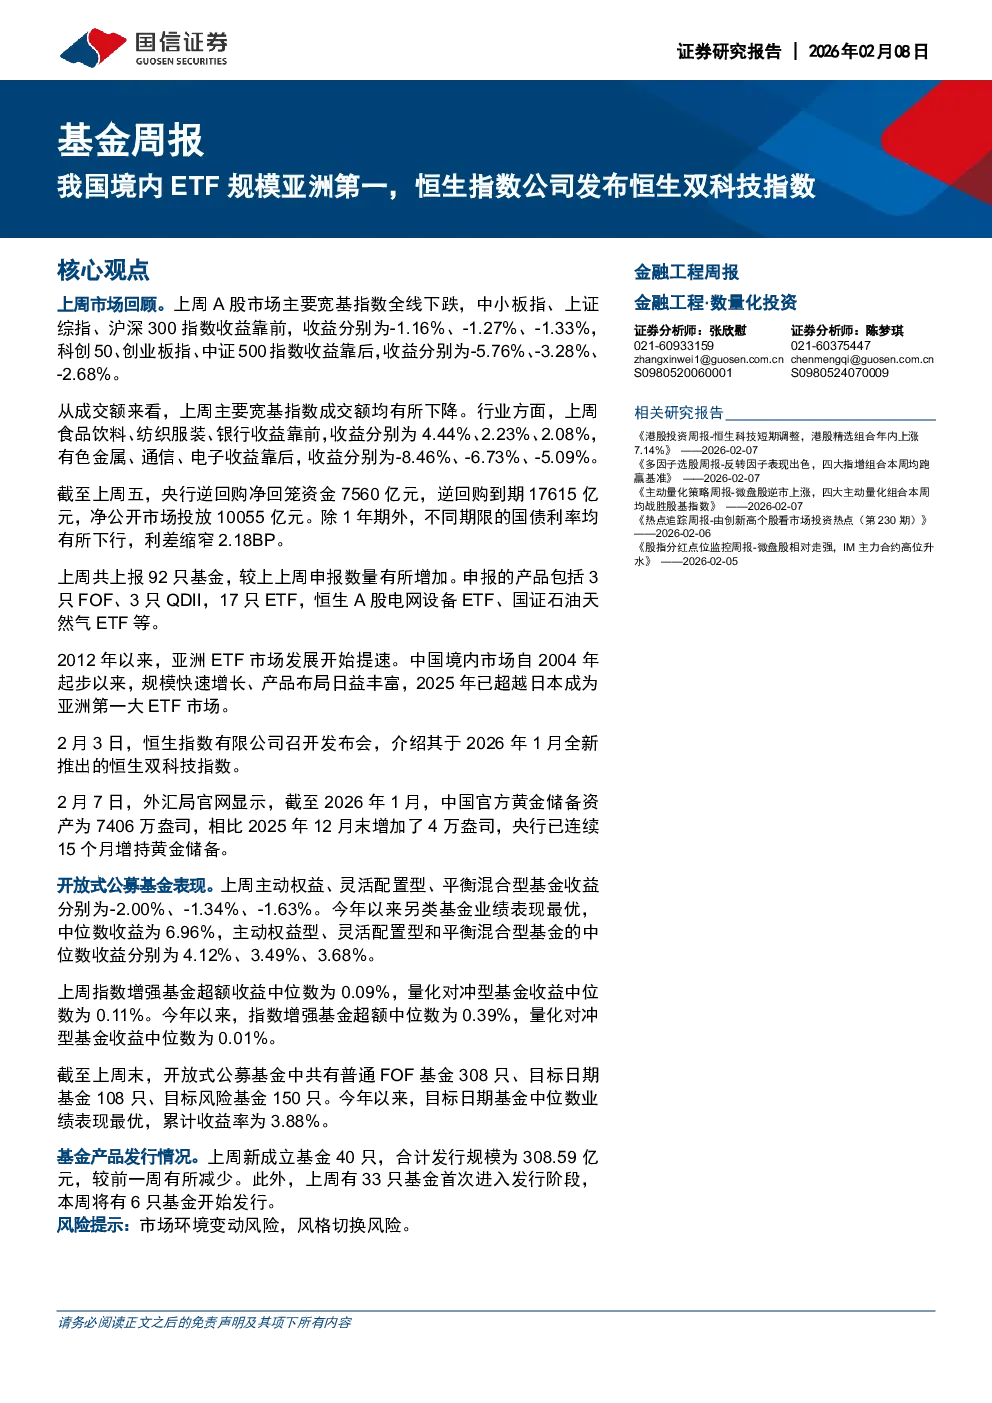
核心观点
- 我国境内ETF规模亚洲第一,恒生指数公司发布恒生双科技指数。
上周市场回顾
- A股市场主要宽基指数全线下跌,中小板指、上证综指、沪深300指数收益靠前,科创50、创业板指、中证500指数收益靠后。
- 主要宽基指数成交额均有所下降。
- 食品饮料、纺织服装、银行收益靠前,有色金属、通信、电子收益靠后。
- 央行净公开市场投放10055亿元,除1年期外,不同期限的国债利率均有所下行,利差缩窄2.18BP。
- 上周共上报92只基金,包括3只FOF、3只QDII,17只ETF。
我国境内ETF规模亚洲第一
- 自2012年以来,亚洲ETF市场发展提速,中国境内市场规模快速增长,2025年超越日本成为亚洲第一大ETF市场。
- 2025年境内ETF市场延续强劲增长,总规模达6.02万亿元,非货币ETF产品数量达1354只,合计资产规模为5.84万亿元。
- ETF占股票市场流通市值比重由2024年底的4.58%提升至6.10%。
恒生指数公司发布恒生双科技指数
- 恒生指数有限公司推出恒生双科技指数,结合恒生科技指数和恒生生物科技指数的成份股。
- 指数75%权重配置于恒生科技指数,25%配置于恒生生物科技指数,反映两者市值差异并兼顾双主题代表性。
央行连续15个月增持黄金储备
- 截至2026年1月,中国官方黄金储备资产为7406万盎司,连续15个月增持。
股票市场
- A股市场主要宽基指数全线下跌,中证500指数收益最高,科创50指数收益最低。
- 主要宽基指数成交额下降,位于过去52周75%-95%的历史分位水平。
- 食品饮料、纺织服装、银行收益靠前,有色金属、通信、电子收益靠后。
- 石油石化行业过去一个月收益最高,国防军工行业收益最低。
- 传媒、建材、有色金属今年以来收益较高,银行、综合金融、农林牧渔等多个行业收益率最低。
债券市场
- 央行净公开市场投放10055亿元,质押式回购利率、SHIBOR均有所上升。
- 除1年期外,不同期限的国债利率均有所下行,利差缩窄2.18BP。
- 不同期限不同评级的信用债利率均有所下行。
- 除1年期外,不同期限不同评级的信用债利差均有所上行。
可转债市场
- 上证转债指数上涨2.92%,累计成交4396亿元,较前一周减少700亿元。
- 可转债市场转股溢价率中位数为33.68%,纯债溢价率中位数为31.89%。
开放式公募基金表现
- 普通公募基金:主动权益、灵活配置型、平衡混合型基金收益分别为-2.00%、-1.34%、-1.63%。
- 另类基金今年以来业绩表现最优,主动权益型、灵活配置型和平衡混合型基金的中位数收益分别为4.12%、3.49%、3.68%。
- 量化公募基金:指数增强基金超额收益中位数为0.09%,量化对冲型基金收益中位数为0.11%。
- FOF基金:目标日期基金权益仓位主要分布在50%-65%区间,普通FOF基金权益仓位主要分布在25%以下和65%-100%区间。
- FOF基金收益:上周普通FOF、目标日期、目标风险类基金收益中位数分别为-0.47%、-0.82%、-0.46%。
- 今年以来,目标日期基金中位数业绩表现最优,累计收益率为3.88%。
基金经理变更
- 上周共有41家基金公司的128只基金产品其基金经理情况发生变动。
基金产品发行情况
- 上周新成立基金40只,合计发行规模为308.59亿元。
- 上周首发基金33只。
- 本周待发行基金6只。