核心观点与关键数据
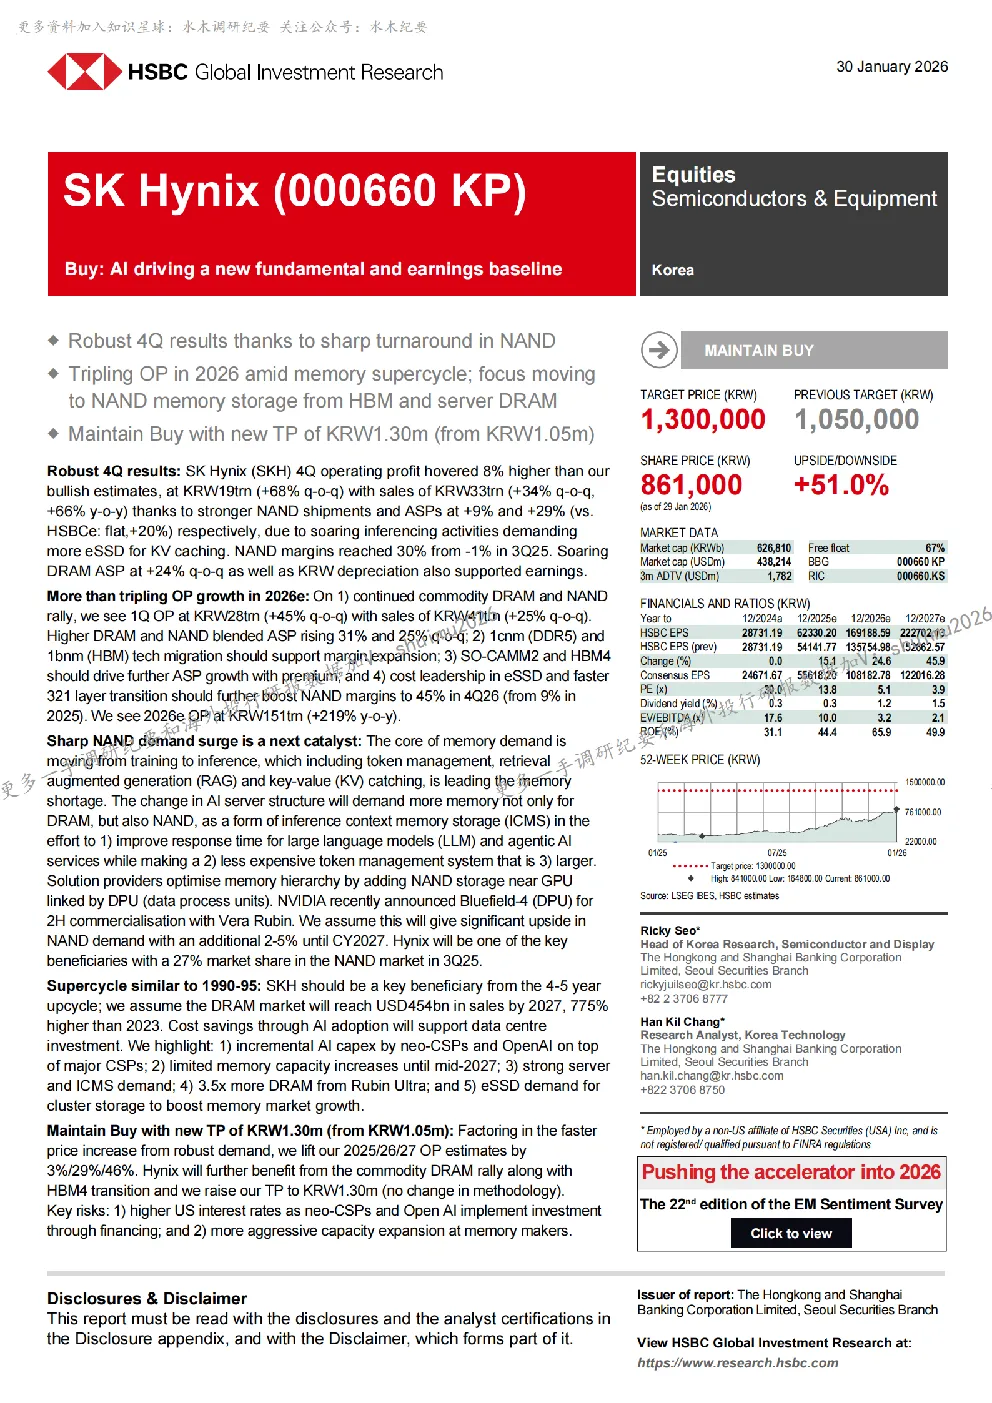
SK Hynix (000660 KP) 评级维持“买入”,目标价上调至 KRW1.30m。
- 强劲的第四季度业绩:SK Hynix 第四季度经营利润同比增长 66%,主要得益于 NAND 闪存出货量和 ASP 的显著提升(分别增长 9% 和 29%),以及 DRAM ASP 同比增长 24%。NAND 利润率从第三季度的 -1% 提升至 30%。韩元贬值也对盈利能力提供了支持。
- 2026 年经营利润预期:预计 2026 年经营利润将超过 2025 年的三倍,达到 151 万亿韩元(同比增长 219%)。主要驱动因素包括:1)持续的商品级 DRAM 和 NAND 价格反弹;2)1nm (DDR5) 和 1bnm (HBM) 技术迁移支持利润率扩张;3)SO-CAMM2 和 HBM4 推动 ASP 增长;4)成本领先地位和 321 层过渡加速,将推动 NAND 利润率在 2026 年第四季度达到 45%。
- NAND 需求激增是下一个催化剂:AI 服务器结构的改变将推动对 DRAM 和 NAND 的需求增长,NAND 将以推理上下文存储 (ICMS) 的形式发挥作用。NVIDIA 最近宣布的 Bluefield-4 (DPU) 将于 2022 年下半年商业化,预计将显著推动 NAND 需求,直到 2027 年增加 2-5%。SK Hynix 将是主要受益者之一,其在 2025 年第三季度的 NAND 市场份额为 27%。
- 超级周期相似于 1990-1995 年:预计 DRAM 市场将在 2027 年达到 4540 亿美元(同比增长 775%),主要受益于:1)新计算中心 (Neo-CSP) 和 OpenAI 的增量资本支出;2)直到 2027 年中内存容量增长有限;3)服务器和 ICMS 需求强劲;4)Rubin Ultra 提供 3.5 倍的 DRAM;5)集群存储的 eSSD 需求。
研究结论
- 维持“买入”评级:考虑到强劲的需求推动价格更快上涨,上调 2025/26/27 年经营利润预期,目标价上调至 KRW1.30m(方法论不变)。
- 关键风险:美国利率上升(新计算中心和 OpenAI 实施投资)、地缘政治风险、市场竞争加剧等。
未来展望
- SK Hynix 将从商品级 DRAM 涨势、HBM4 过渡中进一步受益,预计 2026 年经营利润将大幅增长。
- AI 服务器结构的改变将为 NAND 需求带来新的增长动力,SK Hynix 作为 NAND 市场的主要参与者,将迎来新的发展机遇。
- 整体而言,SK Hynix 将从 4-5 年的超级周期中显著受益,未来几年业绩有望持续增长。