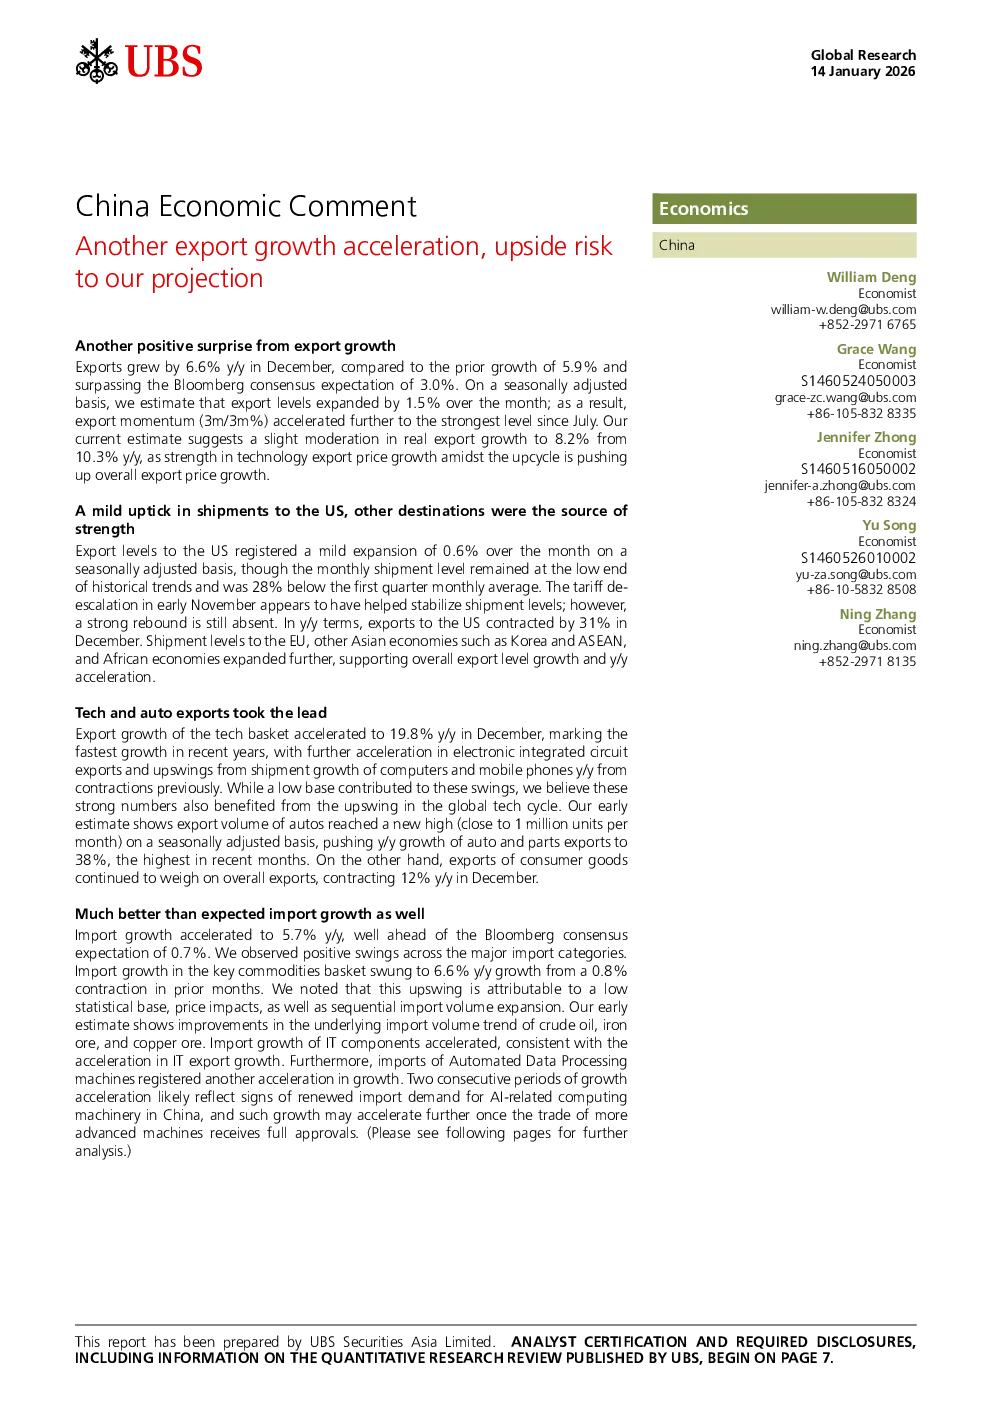
中国12月出口同比增长6.6%,超出彭博一致预期3.0%,环比增长5.9%,季节性调整后环比增长1.5%,出口动能进一步加速至7月以来的最高水平。由于技术出口价格上涨推动整体出口价格增长,预计实际出口增速将从10.3%放缓至8.2%。
美国市场出口温和增长,其他目的地成为增长动力。季节性调整后,美国出口环比增长0.6%,但月度出货量仍处于历史低位,较第一季度月均水平低28%,12月对美出口同比下降31%。11月初的关税降级似乎有助于稳定出货量,但强劲反弹仍未出现。欧盟、韩国、东盟和非洲经济体的出货量进一步增长,支撑了整体出口增长和同比加速。
技术和汽车出口引领增长。12月技术产品篮子出口增速加速至19.8%,为近年来最快增速,电子集成电路出口进一步加速,计算机和手机出货量同比转正。虽然低基数促成了这些波动,但分析师认为这些强劲数据也受益于全球技术周期的复苏。初步估计显示,汽车出口量在季节性调整后达到新高(接近每月100万辆),推动汽车及零部件出口同比增长38%,为近期最高水平。另一方面,消费品出口继续拖累整体出口,12月同比下降12%。
进口增长加速至5.7%,远超彭博一致预期0.7%。主要进口类别均出现正增长。关键商品篮子进口增速从先前的0.8%收缩转为6.6%增长。这波增长归因于低基数、价格影响以及连续的进口量增长。初步估计显示,原油、铁矿石和铜矿石的进口量趋势有所改善。信息技术部件进口增速加速,与信息技术出口增速的加速一致。此外,自动数据处理机器的进口增速再次加速。连续两个时期的增长加速可能反映出中国对人工智能相关计算设备的进口需求复苏,一旦更先进的机器贸易获得完全批准,这种增长可能会进一步加速。
尽管面临中美贸易战和重大的全球贸易不确定性,中国2025年出口仍增长5.5%,与2024年5.8%的增长基本持平。2025年对美出口同比下降20%,而2024年为增长5%。对其他经济体的出货量加速增长,支撑了整体出口增长。2025年对美出口占中国总出口的11%,低于2024年的15%。进口与2024年基本持平。因此,年度贸易顺差同比增长20%,达到创纪录的1190亿美元。
对出口预测的上行风险。近期调查指标,包括美国ISM制造业新订单、韩国新出口订单指数和中国官方PMI新出口订单,大多出现改善。韩国和越南等国家的最新区域出口增长数据也显示出这一趋势,这些国家都经历了出口增长加速。这些指标的一致性表明,整体外部需求强劲。鉴于国内需求疲软,企业一直在寻求新的出口市场,这可能也会支持出口增长的持续强劲,中国出口商在非美国市场取得的份额增长就是明证。早些时候,分析师预测中国出口增长将在2026年放缓至2.5-3.0%。最新的数据显示的强劲基本需求、市场份额增长(尤其是在非洲经济体等新市场以及中间品和资本品领域),以及人工智能驱动的技术周期复苏的有利影响,表明出口预测存在潜在的上行风险。出口表现强劲将减少对快速、大规模国内增长政策支持的紧迫性。然而,分析师预计将看到一些进一步的政策宽松,尤其是在房地产领域。