万物新生(RERE.N)研报正文总结
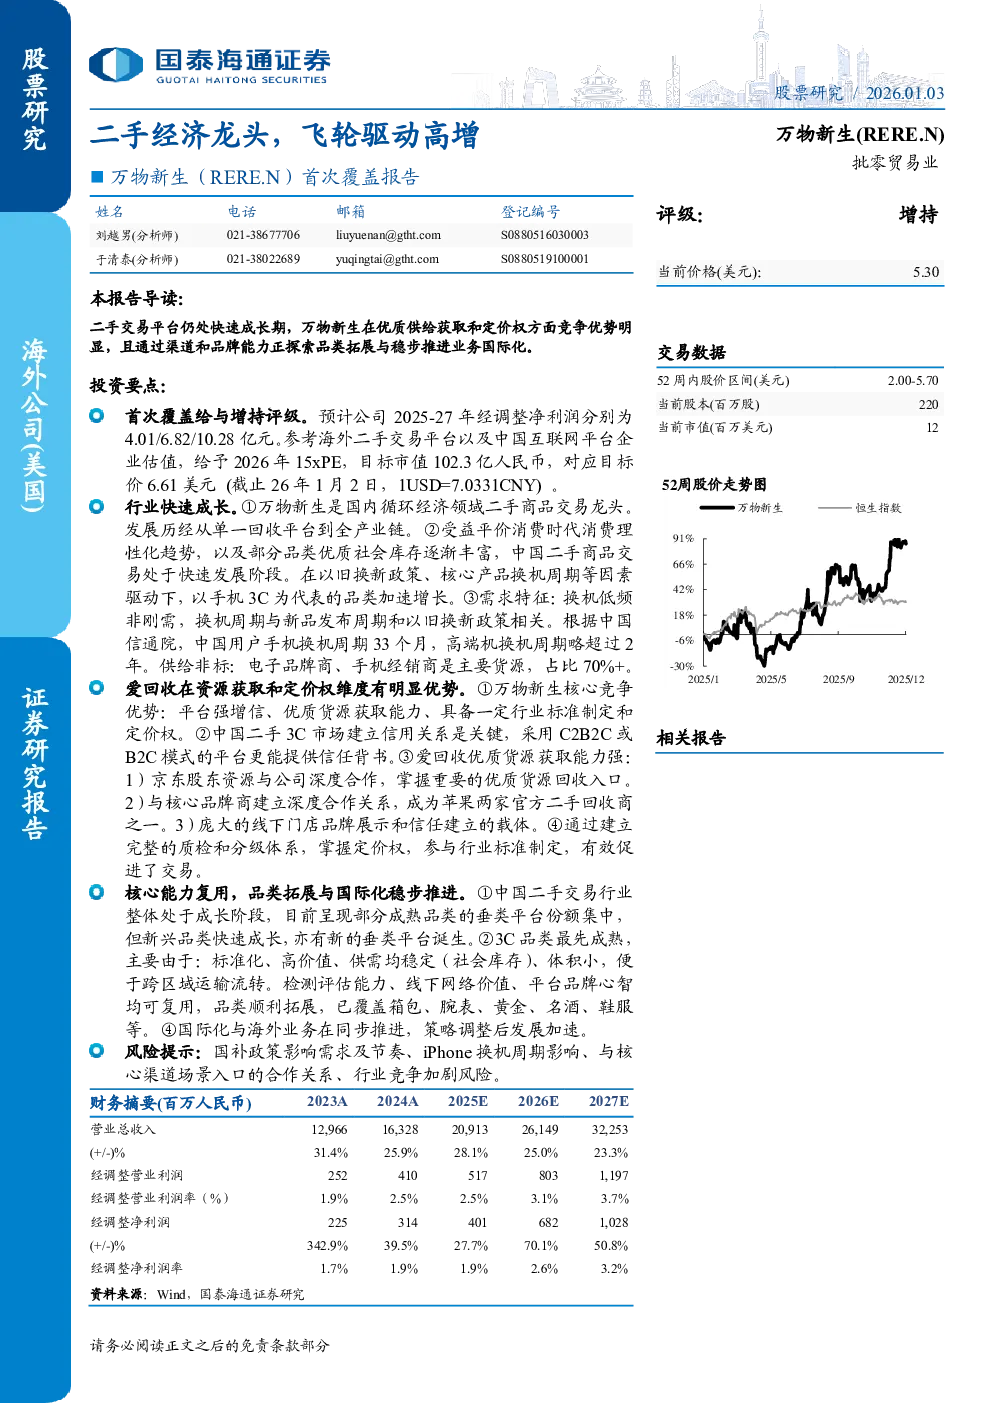
1. 盈利预测与估值
- 万物新生作为二手交易平台龙头,受益于国内循环经济产业发展趋势,正处于高速成长期。
- 核心品类手机及3C电子产品受益于以旧换新政策、用户心智增长和iPhone换机周期,将维持高增长。
- 预计2025-27年公司营业收入分别为209.13/261.49/322.53亿元,同比增长率分别为+28.1%/+25.0%/+23.3%。
- 预计2026年经调整净利润为6.82亿元,给予2026年15xPE,目标市值102.3亿人民币,对应目标价6.61美元,增持评级。
2. 头部循环经济交易平台,链路完整品类渐全
- 万物新生历经三个阶段,从单一回收平台发展为覆盖回收、处理、销售全产业链的循环经济服务商。
- 2021-2024年公司营收年均复合增长率为35.4%,2025年前三季度营收同比增长29%。
- 公司已度过资本投入期,利润率明显提升,2023-2024年经调整营业利润分别为0.07/2.52/4.10亿元。
- 公司主营业务聚焦3C消费电子,构建“回收—处理—再流通”全链路体系,通过多平台、C2B、B2B、B2C模式,构建循环经济综合服务体系。
- 京东作为公司第一大股东,提供独家流量入口,截止2025Q3京东渠道贡献了超过45%的回收额。
3. 从供需特征理解生意属性
- 二手交易市场规模大且高速增长,手机为主要品类,2024年市场规模约7020亿元,手机占比约74%。
- 产业链上游分散,中游具备规模经济,下游需求多元化。
- 换机周期拉长,二手交易习惯渐成,2025年上半年中国手机用户平均换机周期近33个月。
- 供给非标,品牌商回收份额在提升,2024年品牌商和经销商占比分别为42.3%和37.2%。
- 优质供给和定价权是核心壁垒,平台通过建立质检和分级体系,掌握定价权,促进交易。
4. 大平台、优质货源、制定标准企业受益
- 大平台利于增信,中国二手市场处于高速增长但尚未完全成熟的“养成期”,平台更倾向于通过免费或低费用的C2C模式吸引用户,同时发展C2B2C或B2C模式提升体验和探索盈利。
- 独占渠道与线下门店确保优质供给,京东作为股东提供独家流量入口,公司还与小米、三星等手机品牌合作,并拥有覆盖全国298座城市的线下门店网络。
- 制定标准,掌握定价权,促进交易,爱回收通过建立完整的质检和分级体系,参与行业标准制定,成功构建了标准制定、定价权、平台心智的正循环。
5. 品类扩张与出海成为增长动力
- 成熟品类走向集中,新兴品类在崛起,中国二手3C交易行业整体处于成长阶段,部分成熟品类垂类平台份额集中,新兴品类快速成长。
- 为何先是电子3C品类崛起,主要基于品类规模足够大、标准化程度高、单品价值高等特性。
- 标准/渠道/品牌能力可以被复用,爱回收已覆盖箱包、腕表、黄金、名酒、鞋服等品类,多品类业务增长显著。
- 国际化和出海稳步推进,公司海外业务策略调整为国行出口模式,将国内不再热销的机型销往东南亚、中东市场,提升毛利水平。
6. 风险提示
- 国补政策变化对需求影响,二手以旧换新需求对国补政策高度敏感。
- iPhone新机换机周期影响,公司核心手机业务iPhone占比较大,换机需求与iPhone用户换机节奏有关。
- 行业竞争加剧风险,二手交易平台依然处于高速增长期,新兴巨头及创业平台持续进入行业。
- 公司与主要品牌方合作关系风险,公司与苹果、京东建立了合作伙伴关系,若上述品牌方或流量入口存在变化,可能对公司优质货源的核心供给能力构成一定影响。
- 定价波动风险,公司自营1P业务高度依赖公司对手机品类和型号批次的定价权,定价的波动对公司1P商品销售毛利率水平构成较大影响。