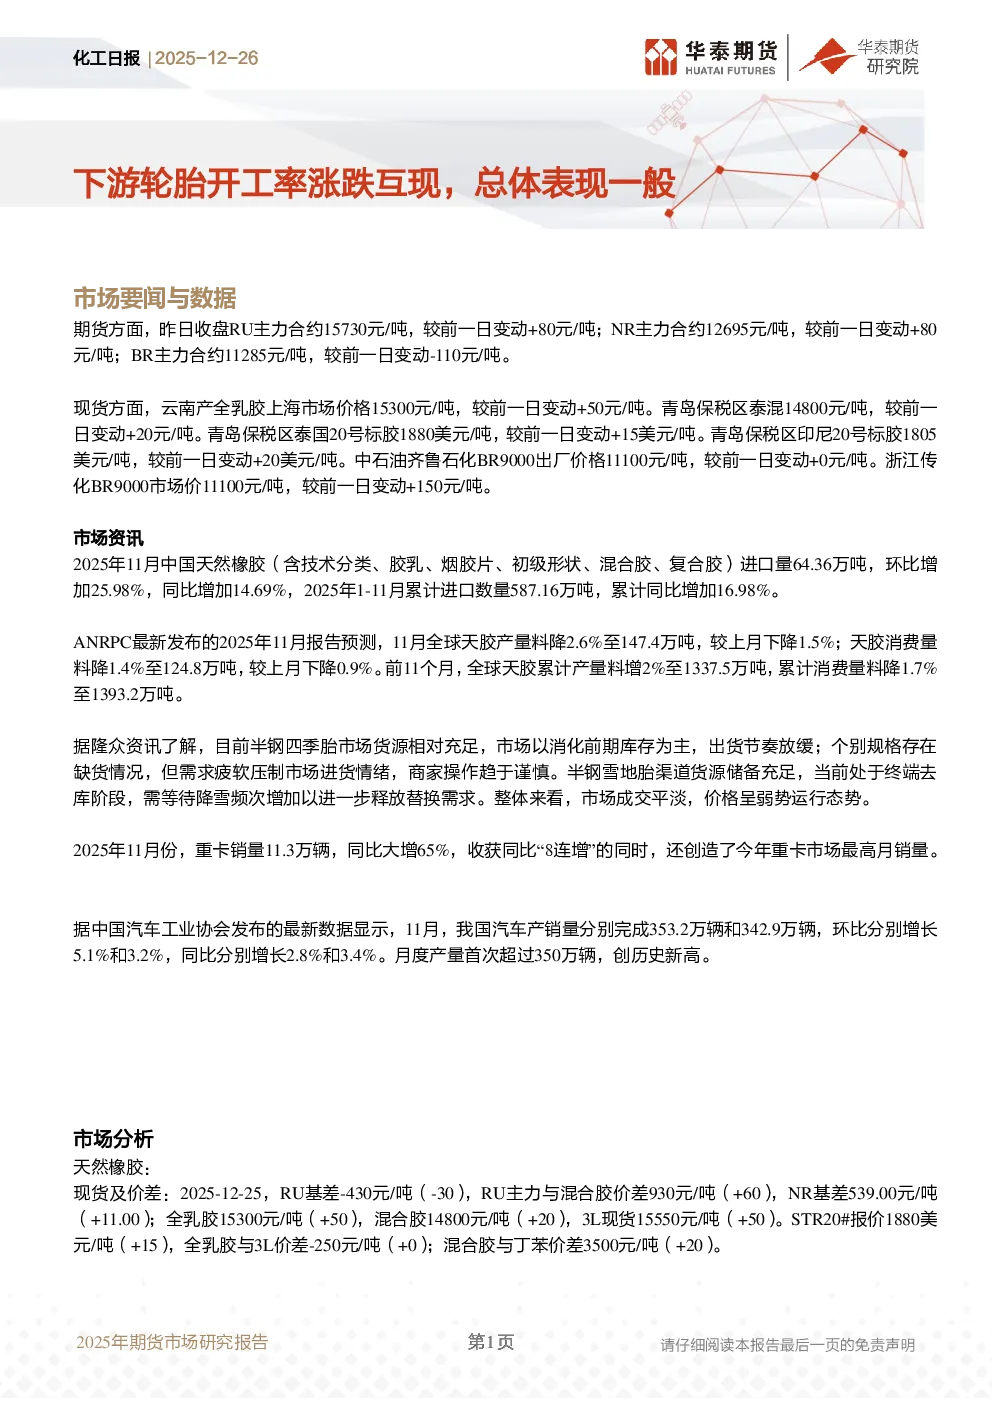
市场要闻与数据
- 期货方面:RU主力合约15730元/吨(+80元/吨),NR主力合约12695元/吨(+80元/吨),BR主力合约11285元/吨(-110元/吨)。
- 现货方面:云南产全乳胶15300元/吨(+50元/吨),青岛保税区泰混14800元/吨(+20元/吨),泰国20号标胶1880美元/吨(+15美元/吨),印尼20号标胶1805美元/吨(+20美元/吨),BR9000出厂价11100元/吨(+0元/吨),浙江传化BR9000市场价11100元/吨(+150元/吨)。
市场资讯
- 进口量:2025年11月中国天然橡胶进口量64.36万吨(环比+25.98%,同比+14.69%),1-11月累计进口587.16万吨(累计同比+16.98%)。
- ANRPC预测:2025年11月全球天胶产量147.4万吨(降2.6%),消费量124.8万吨(降1.4%);前11个月全球产量1337.5万吨(增2%),消费量1393.2万吨(降1.7%)。
- 轮胎市场:半钢四季胎货源充足,出货放缓;半钢雪地胎渠道储备充足,终端去库阶段;整体成交平淡,价格弱势。
- 重卡销量:2025年11月重卡销量11.3万辆(同比+65%),创今年最高月销量。
- 汽车产销量:2025年11月汽车产销量分别完成353.2万辆(环比+5.1%,同比+2.8%)和342.9万辆(环比+3.2%,同比+3.4%),产量首次超350万辆。
市场分析
- 天然橡胶:
- 现货及价差:RU基差-430元/吨(-30),RU-混合胶价差930元/吨(+60),NR基差539.00元/吨(+11.00);全乳胶15300元/吨(+50),混合胶14800元/吨(+20),3L现货15550元/吨(+50);STR20#报价1880美元/吨(+15),全乳胶与3L价差-250元/吨(+0),混合胶与丁苯价差3500元/吨(+20)。
- 原料:泰国烟片58.42泰铢/公斤(+0.20),胶水54.70泰铢/公斤(-0.50),杯胶50.85泰铢/公斤(+0.05),胶水-杯胶价差3.85泰铢/公斤(-0.55)。
- 开工率:全钢胎61.69%(-1.92%),半钢胎70.36%(+0.35%)。
- 库存:天然橡胶社会库存515227吨(+16339),青岛港库存1182245吨(+29327),RU期货库存87160吨(+30170),NR期货库存58968吨(-605)。
- 策略:RU及NR中性。价格偏强主要因宏观氛围,基本面变化有限;国内累库周期,下游需求淡季,供需驱动偏弱;成本端支撑坚挺,海南产区停割放缓供应;泰国原料价格同比偏高位,下方支撑强;港口库存增加+需求疲软,累库延续,限制反弹空间。
- 顺丁橡胶:
- 现货及价差:BR基差-185元/吨(+260),丁二烯中石化出厂价7800元/吨(+0),齐鲁石化BR9000报价11100元/吨(+0),浙江传化BR9000报价11100元/吨(+150),山东民营顺丁橡胶10650元/吨(+20),东北亚进口利润-1245元/吨(+58)。
- 开工率:高顺顺丁橡胶76.76%(+0.49%)。
- 库存:贸易商库存5690吨(-720),企业库存28850吨(+1250)。
- 策略:BR中性。上游检修偏少,供应充裕;下游轮胎需求偏弱,产销压力增加或致开工率回落;自身供需弱势,但原料成本支撑延续;丁二烯外盘上涨+市场预期偏强,叠加下游开工回升对丁二烯价格有支撑。
风险
主产区天气变化,下游需求波动。