核心观点与关键数据
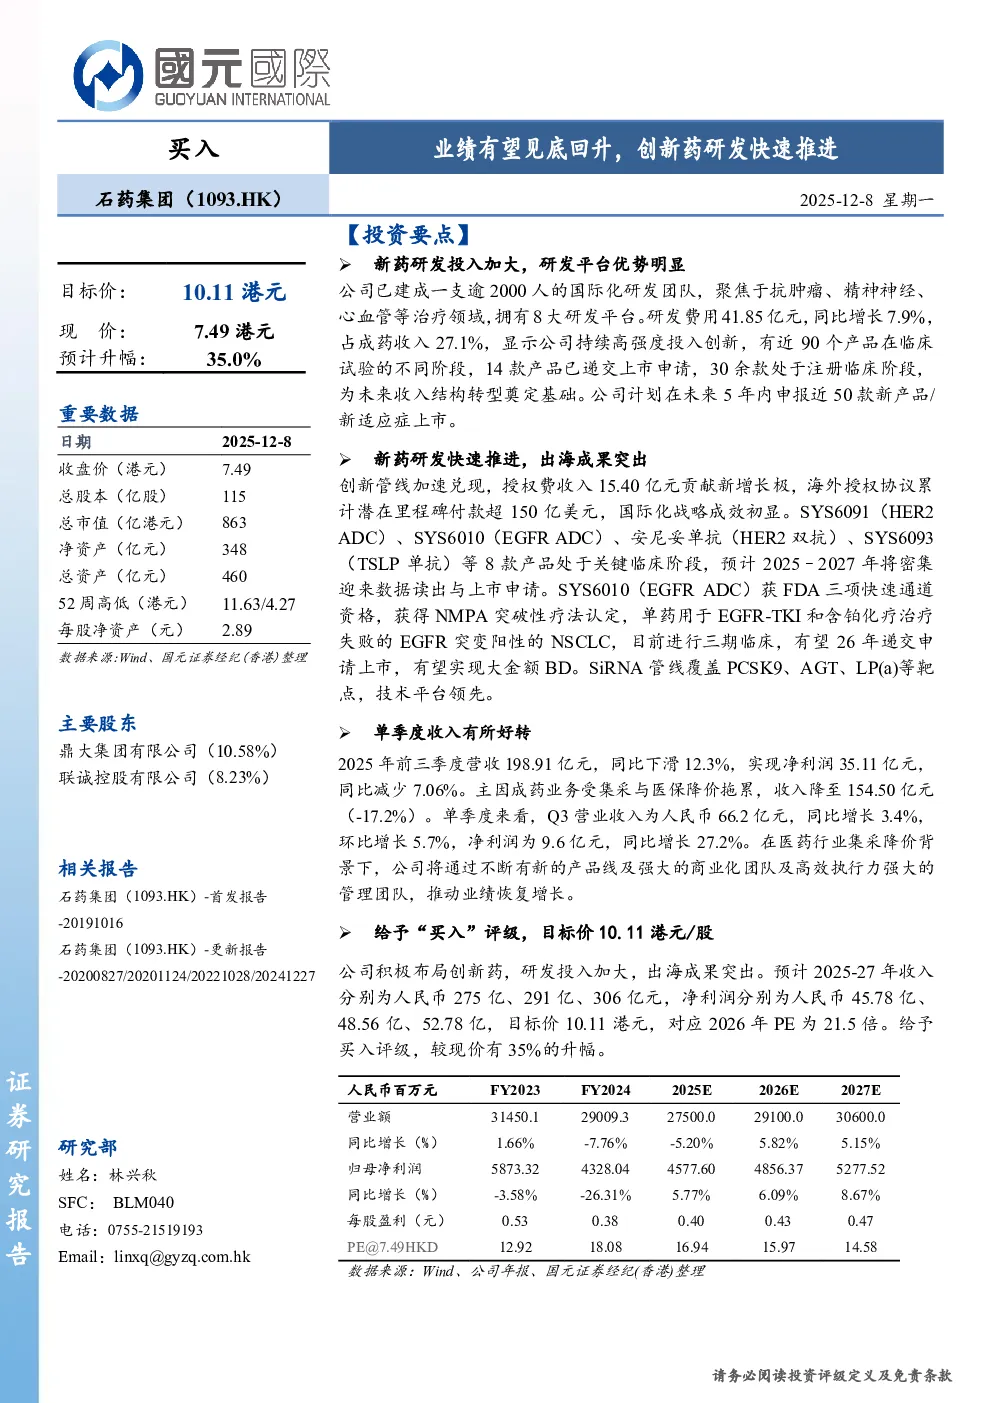
新药研发投入加大,研发平台优势明显
- 公司拥有逾2000人的国际化研发团队,聚焦抗肿瘤、精神神经、心血管等领域,拥有8大研发平台。
- 研发费用41.85亿元,同比增长7.9%,占成药收入27.1%,显示持续高强度投入创新。
- 近90个产品在临床试验不同阶段,14款产品已递交上市申请,30余款处于注册临床阶段。
- 计划未来5年申报近50款新产品/新适应症上市。
新药研发快速推进,出海成果突出
- 创新管线加速兑现,授权费收入15.40亿元贡献新增长极,海外授权协议累计潜在里程碑付款超150亿美元。
- SYS6091(HER2ADC)、SYS6010(EGFR ADC)、安尼妥单抗(HER2双抗)、SYS6093(TSLP单抗)等8款产品处于关键临床阶段。
- SYS6010(EGFR ADC)获FDA三项快速通道资格,NMPA突破性疗法认定,预计2026年递交上市申请。
- SiRNA管线覆盖PCSK9、AGT、LP(a)等靶点,技术平台领先。
单季度收入有所好转
- 2025年前三季度营收198.91亿元,同比下滑12.3%,净利润35.11亿元,同比减少7.06%。
- 主因成药业务受集采与医保降价拖累,收入降至154.50亿元(-17.2%)。
- Q3营业收入66.2亿元,同比增长3.4%,环比增长5.7%,净利润9.6亿元,同比增长27.2%。
- 公司将通过新产品线及商业化团队推动业绩恢复增长。
研究结论
- 给予“买入”评级,目标价10.11港元/股。
- 公司积极布局创新药,研发投入加大,出海成果突出。
- 董事会主席持续大金额增持,体现管理层对公司长期发展的信心。
- 预计2025-27年收入分别为275亿、291亿、306亿元,净利润分别为45.78亿、48.56亿、52.78亿元。
- 目标价10.11港元,对应2026年PE为21.5倍,较现价有35%的升幅。
风险提示
- 新产品研发进度可能低于预期。
- 产品商业化进展不达预期。
- 国际形势复杂度超预期,创新药国际化进度低于预期。